华泰证券 长鑫科技(688825)国产DRAM龙头加速成长,重塑格局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长鑫科技作为中国收入规模最大、技术最先进的DRAM IDM企业,首次覆盖给予“买入”评级,目标价75.4元。 公司已实现第一代至第四代工艺平台量产,产品覆盖DDR5、LPDDR5/5X等主流代际。 受益于AI驱动的存储高景气度及国产替代需求,公司产能释放与份额提升逻辑强于周期。 预计2026-2028年营业收入分别为3578.8/7123.6/9767.1亿元,归母净利润分别为1734.2/3533.3/4573.3亿元。
主要观点
- 公司是全球第四、中国第一的DRAM厂商,技术布局全面。
- AI驱动存储需求高增长,供需紧张态势有望延续至2027年。
- 公司已完成第一代至第四代工艺平台量产,第五代研发推进中。
- 2026-2028年营收预计保持高增长。
- 公司归母净利润实现扭亏并快速增长。
- DRAM行业集中度极高,国产替代空间广阔。
论述逻辑
- AI大模型训练与推理需求爆发 -> 存储原厂产能向HBM倾斜导致通用DRAM供给偏紧 -> 存储行业进入上行周期 -> 公司凭借持续迭代的工艺平台与产能释放 -> 加速导入国内核心客户 -> 实现市场份额提升与超越行业的成长。
关键展望
- 2026-2027年存储供需维持偏紧。
- 存储行业景气度有望延续。
推荐标的
- 长鑫科技(688825 CH):买入评级,目标价75.4元。
关键图表
图1. 图表 1: 长鑫科技核心投资逻辑

图2. 图表 9: 悲观情景盈利预测
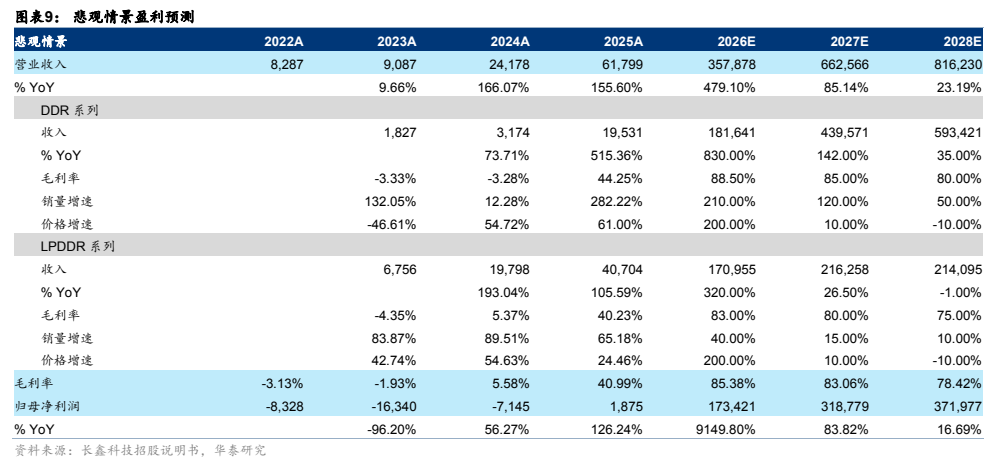
图3. 图表 16: 长鑫科技产品结构
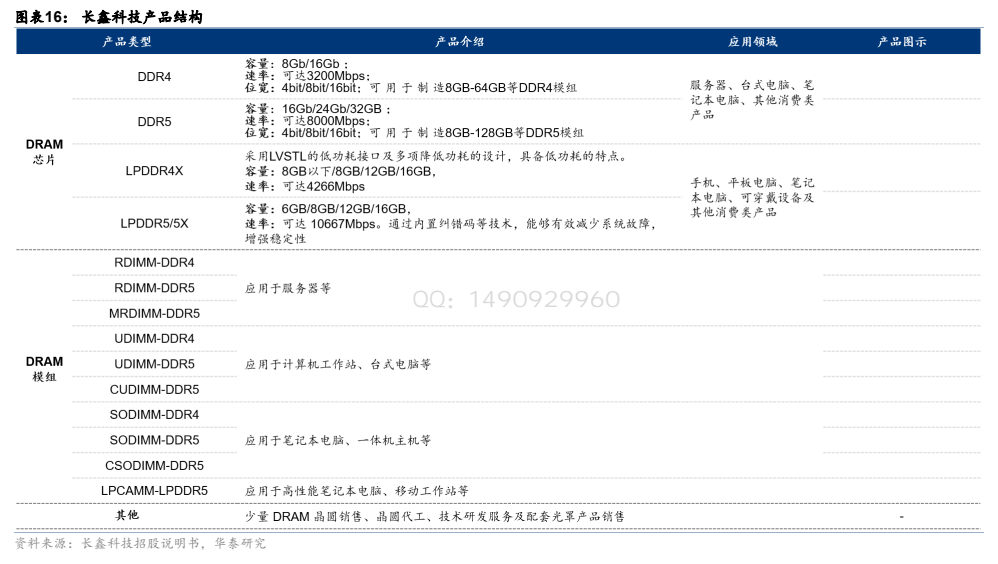
图4. 图表 24: 2022-1H26 年公司综合毛利率和净利率

图5. 图表 32: 2023-2028 年全球 DRAM 市场规模
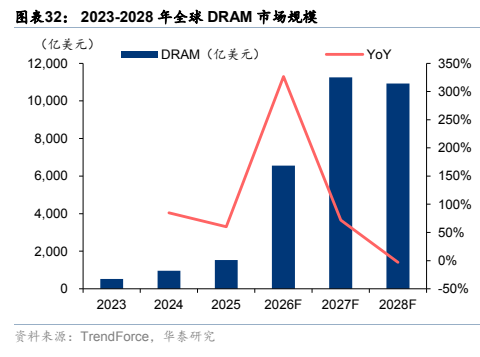
图6. 图表 39: 美光股价和 DRAM 现货价格复盘
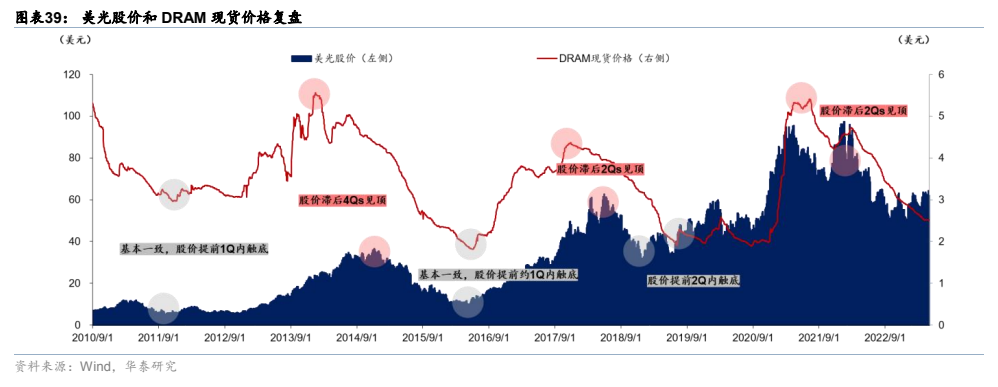
图7. 图表 47: 2024-2027 年原厂 DRAM 季度产能变化
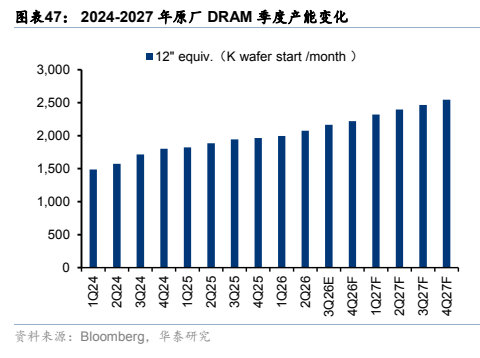
图8. 图表 54: DRAM 合约价格季度变化

图9. 图表 62: 全球 HBM 竞争格局
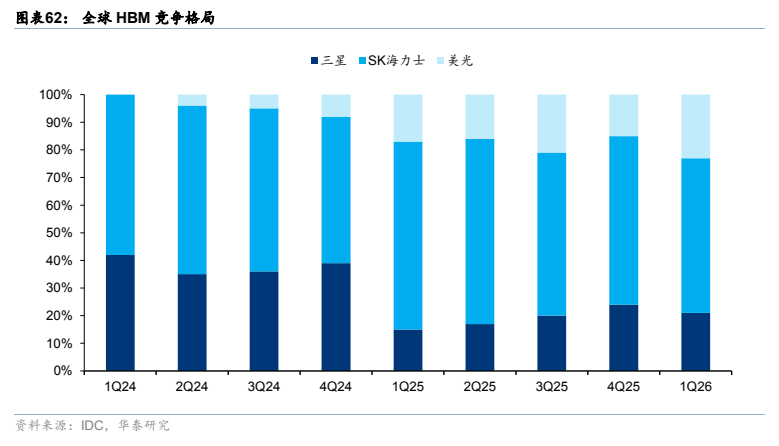
图10. 图表 70: DRAM 工艺技术
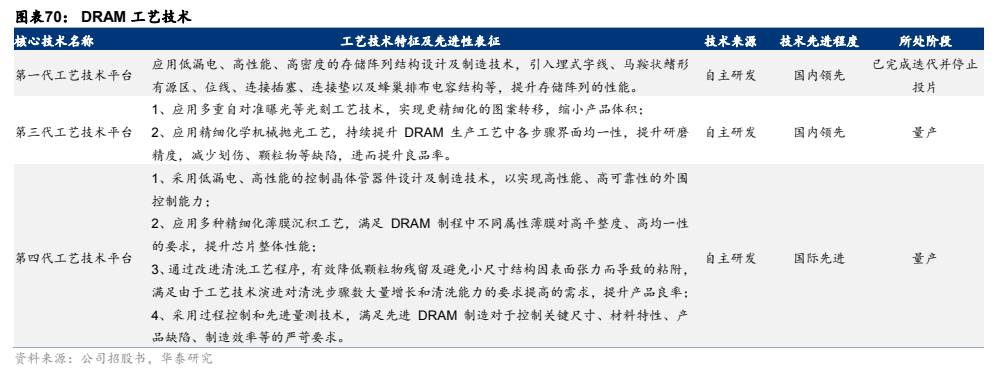
图11. 图表 77: DDR5 核心指标与产品覆盖
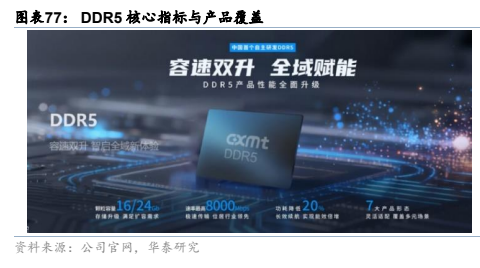
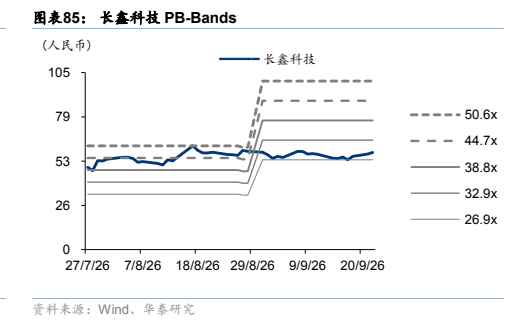
图12. 图表 85: 长鑫科技 PB-Bands