花旗 平高电气(600312.SH):2026~2027年国内特高压线路投资加码的最大受益者
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗维持平高电气(600312.SS)“买入”评级,基于盈利与WACC更新将DCF目标价由Rmb24.00上调2.1%至Rmb24.50,现价Rmb19.29,对应27.0%预期股价回报、2.2%预期股息率与29.2%预期总回报。 该行将2026-28E净利润预测整体上调8%,核心逻辑是特高压线路建设所需的1000kV/750kV高压GIS销售占比提升带动毛利率上行。 平高在2026年前三批电网设备招标中750kV GIS中标份额高达60-70%,被视为中国特高压投资加码的最大受益者。 业绩层面,1H26净利润同比增22.9%至Rmb817m(其中2Q26增31.2%至Rmb402m),毛利率同比提升4.9个百分点至29.0%,中期DPS同比增28.7%至Rmb0.242。 订单层面,1H26新签订单同比增7.5%至Rmb9.3bn,其中高压输电产品Rmb7.4bn占80%;期末在手订单Rmb15.9bn,约60%为高压GIS。 公司指引2026年至少交付15个1000kV GIS间隔(目标未变),750kV交付量取决于在建特高压项目进度,2026年6月扩产后产能足以覆盖在手订单。 估值上16.5倍2027E PER并不苛刻,叠加2026-28E EPS复合增速14.8%。
主要观点
- 花旗维持买入评级,DCF目标价由Rmb24.00上调2.1%至Rmb24.50,现价Rmb19.29,对应27.0%预期股价回报与29.2%预期总回报。
- 2026-28E净利润预测上调8%,主因高压GIS销售收入占比提升带来的毛利率改善,在手订单充足。
- 公司在2026年前三批电网设备招标中750kV GIS中标份额达60-70%,是中国特高压线路建设加码的最大受益者。
- 1H26净利润同比增22.9%至Rmb817m,其中2Q26增31.2%至Rmb402m;高压GIS交付放量——1000kV交付7个间隔(同比+4)、750kV交付44个间隔(同比+17)。
- 盈利质量同步改善:1H26毛利率同比+4.9pcts至29.0%,净利率+3.5pcts至15.2%;中期DPS同比+28.7%至Rmb0.242,派息率40.2%。
- 1H26新签订单同比+7.5%至Rmb9.3bn:高压输电产品Rmb7.4bn(+10%)占80%(含28个1000kV、60个750kV GIS间隔);中低压配电Rmb750m同比持平占8%;国际销售Rmb1.1bn(+5%)。
- 订单来源中电网客户占80%(同比上升)、非电网占20%(同比下降);1000kV GIS均价2023-25年稳定在Rmb74m,近期小幅降至Rmb71m。
- 截至1H26末在手订单Rmb15.9bn(+2.6%),约60%为高压GIS,含55个1000kV与170个750kV间隔。
- 2026年公司预计至少交付15个1000kV GIS间隔(目标未变),750kV交付量取决于在建特高压项目进度;2026年6月新增扩产后产能足以交付在手GIS订单。
- 估值不贵:16.5倍2027E PER,2026-28E EPS复合增速14.8%;预测净利润由2026E的Rmb1,372m(+22.5%)增至2028E的Rmb1,808m(+14.1%)。
- 财务模型显示收入与利润率持续抬升:净销售额由2025年Rmb12,424m增至2028E Rmb14,876m,EBIT利润率由10.5%升至14.7%;2026E经营现金流为Rmb2,069m。
论述逻辑
- 起点:中国2026-27E特高压线路投资加码,直接拉动1000kV/750kV高压GIS需求 → 平高凭借前三批招标中750kV GIS 60-70%的中标份额与充足在手订单,成为最大受益者。
- 传导:高压GIS销售放量(1H26交付1000kV 7个间隔、750kV 44个间隔)→ 收入结构向高压产品倾斜 → 毛利率+4.9pcts至29.0%、净利率+3.5pcts至15.2% → 1H26净利润+22.9%至Rmb817m。
- 外推:该行据此将2026-28E净利润上调8%,在手订单Rmb15.9bn中约60%为高压GIS(含55个1000kV、170个750kV间隔),叠加2026年至少交付15个1000kV GIS间隔的指引,支撑后续收入与盈利确认。
- 结论:盈利上调叠加WACC更新,DCF目标价+2.1%至Rmb24.50/股,16.5倍2027E PER对应14.8%的2026-28E EPS复合增速,估值不苛刻,维持买入。
关键展望
- 2026年公司指引至少交付15个1000kV GIS间隔,目标较此前未变。
- 750kV GIS交付量取决于在建特高压项目的推进进度,报告未给出量化目标。
- 2026年6月新增产能扩张后,公司具备足够产能交付在手GIS订单。
推荐标的
- 平高电气(600312.SS)——买入评级,目标价Rmb24.50(自Rmb24.00上调),现价Rmb19.29;理由:2026年前三批招标750kV GIS中标份额60-70%居首、2026-28E净利润上调8%、16.5倍2027E PER叠加14.8% EPS CAGR,预期总回报29.2%(含2.2%股息率)。
关键图表
图1. 分部收入(人民币百万元)

图2. 分部毛利率

图3. DCF估值计算
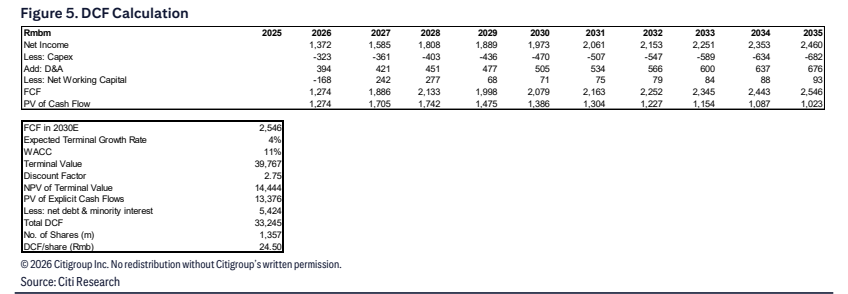
图4. 合并利润表(人民币百万元)

图5. 合并现金流量表(人民币百万元)
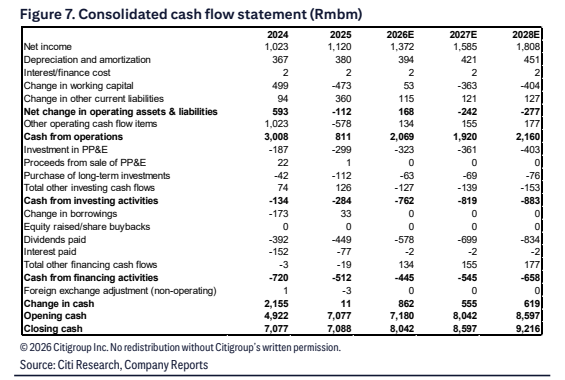
图6. 合并资产负债表(人民币百万元)

图7. 关键财务比率
