德意志银行:德银 沃达丰(VOD.L):前景更明朗且瑕疵减少;上调目标价;给予“买入”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行重申对沃达丰(Vodafone)的“买入”评级,并将基于DCF的目标价从150便士上调7%至160便士。 报告指出,随着Xavier Niel旗下Vega控股收购投票权权益并提高指引,沃达丰资产负债表复杂度明显降低,非核心资产剥离及并表推动投资逻辑向并体现金流聚焦。 由于提前自2026年7月起并表Safaricom,非洲业务预计占到FY28集团EBITDAaL的约三分之一,虽然导致FY27调整后自由现金流微降3.2%至28亿欧元(仍处于26-29亿欧元指引上限区间),但FY27集团EBITDAaL预测提升4.6%至133亿欧元,FY28 EBITDAaL预测上调1.8%。 此外,英国业务在取得100%所有权后协同效应可期,德国市场受欧洲法院判决影响导致H1计提2000万欧元拨备但在逐步趋稳,集团杠杆率预计在FY28降至目标区间下限以下(具体目标区间无法从文本确认)并重启回购。
主要观点
- 基于DCF估值上调目标价至160便士,维持买入评级,主因上调预测值并调低分部加总折价。
- 自2026年7月起提前并表Safaricom,非洲业务将占到FY28集团EBITDAaL的约三分之一。
- 上调FY27及FY28集团财务预测:FY27集团收入增长3.8%,EBITDAaL增长4.6%至133亿欧元,处于指引顶端;FY28 EBITDAaL上调1.8%。
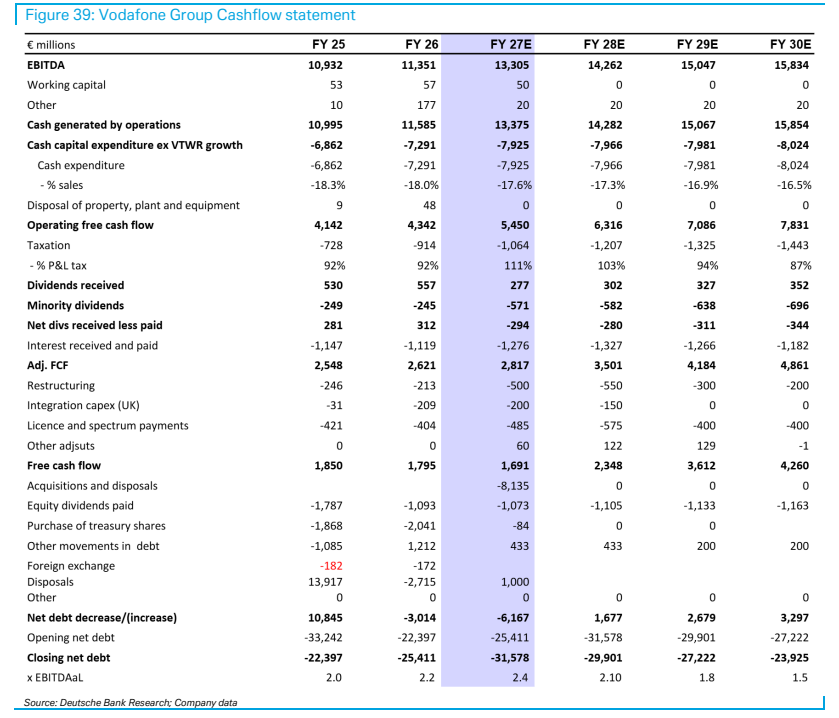
- 受Safaricom股息分配时间点影响,FY27调整后自由现金流下调3.2%至28亿欧元,但仍处于26-29亿欧元指引区间的上限。
- 德国市场面临欧洲法院判决逆风,计提2000万欧元拨备且月度影响约1000万欧元,但整体运营趋势更趋稳定。
- 英国全资控股确立,协同效应释放预期增强,公司对2030年前实现每年7亿英镑协同效应更具信心。
- 资产负债表大幅简化并去杠杆,净债务/EBITDAaL预计在FY28有机降至目标区间下限以下(具体目标区间无法从文本确认),有望恢复股票回购。
- 非核心资产逐步货币化,Vodafone Idea股权价值超60%反弹至17亿欧元,铁塔资产价值在MSA协议保护下依然稳固。
论述逻辑
- 治理与股东结构改善:Vega(Xavier Niel)入股并增持至19.9%投票权 -> 剥离不良市场(意大利与西班牙)及回购英国少数股权 -> 资产负债表大幅简化与聚焦核心并表现金流。
- 非洲资产并表与估值重估:Safaricom持股升至55%并表 -> 金融服务业务体量显著超越Airtel Money并带来稳固EBITDA增长 -> 抵消欧洲部分监管及竞争扰动。
- 杠杆回落驱动股东回报:EBITDAaL维持指引上限且FY28净债务比率降破2.25x -> 现金流修复解除回购暂停限制 -> 支撑分部估值折价收窄并推升目标价至160便士。
关键展望
- FY27集团EBITDAaL预测为133亿欧元(含Safaricom按9个月计),欧洲业务为78.5亿欧元,调整后FCF预计为28亿欧元(指引为26-29亿欧元)。
- FY28财务指标持续扩张,集团EBITDAaL预计同比上调1.8%,调整后FCF预计提升2.8%,净债务杠杆率降至2.37x并在年内跌破2.25x。
- 主要风险因素包括市场竞争加剧、利率波动、新兴市场外汇贬值以及肯尼亚高等法院就Safaricom收购裁决的司法不确定性。
推荐标的
- 沃达丰集团(Vodafone Group Plc,VOD.L):评级“买入”(Buy),目标价由150便士上调至160便士(现价125.45便士)。上调理由为提前并表Safaricom带来更高财务预期、英国协同效应与去杠杆前景支撑估值折价收窄。
关键图表
图1. VOD、电信板块与富时指数走势
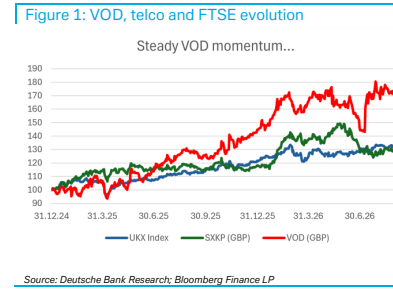
图2. 对运营自由现金流(OpFCF)增长的贡献(英国、德国、其他)
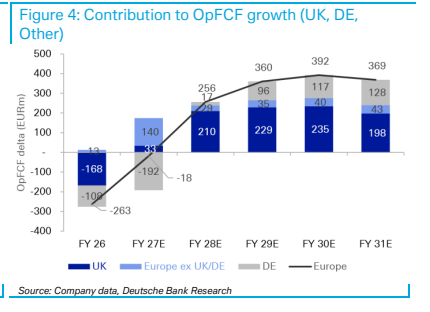
图3. 德国OSR增长将放缓
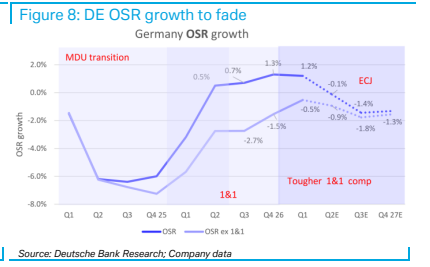
图4. 收入:Airtel Money、VODJ FS、VODJ+ SAFCOM FS收入(百万美元)
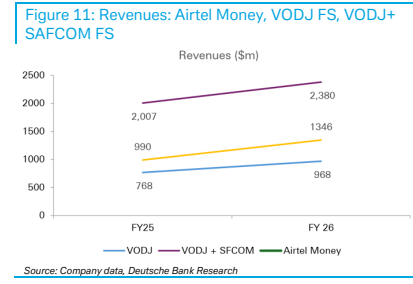
图5. 现金回报潜力占市值的百分比
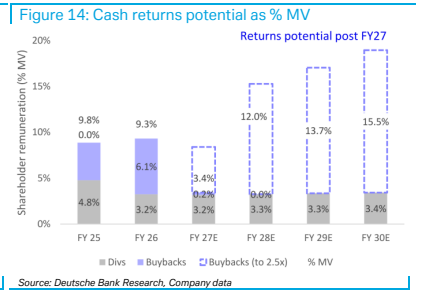
图6. Vodafone Idea Ltd与ASTS Spacemobile股权价值(十亿欧元)
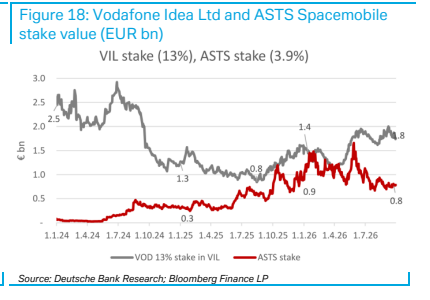
图7. 新兴市场汇率的历史值与假设值(按季度)
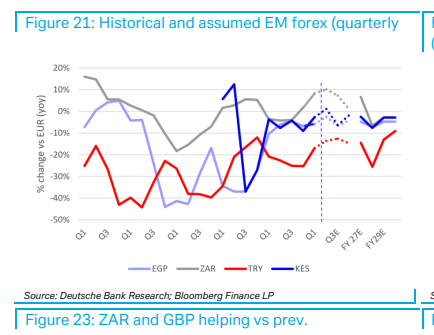
图8. OSR增长趋势/预期
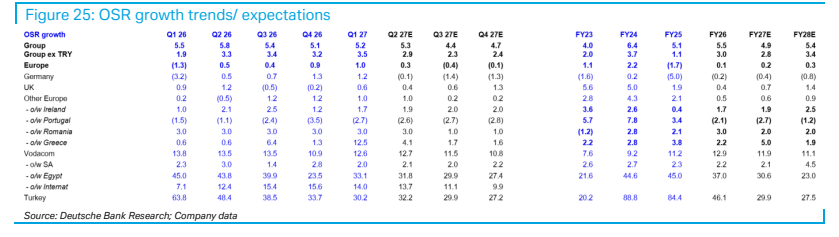
图9. 德银对Vodacom的独立预测(IFRS口径,百万南非兰特)
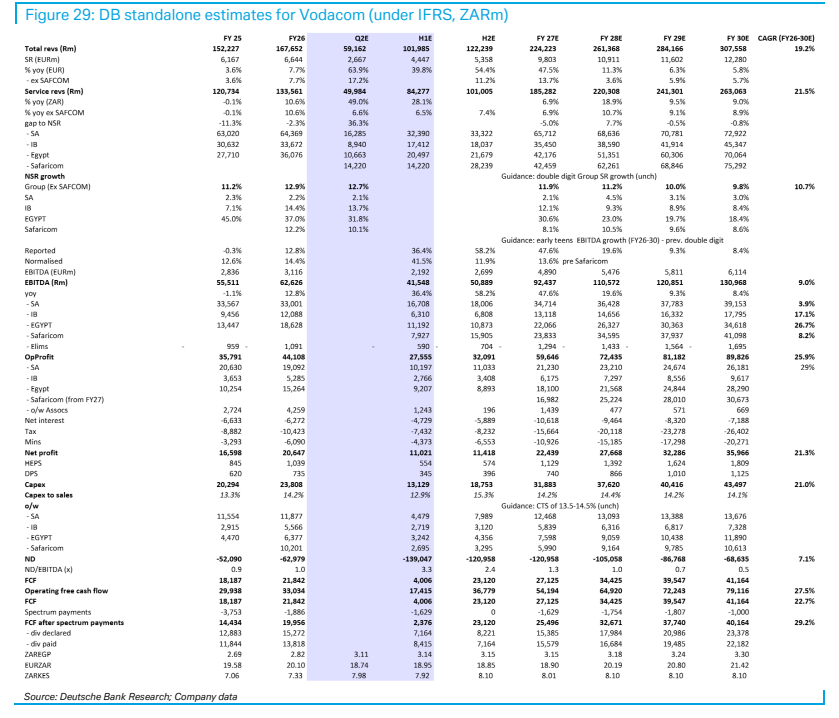
图10. 沃达丰集团调整后自由现金流/每股自由现金流
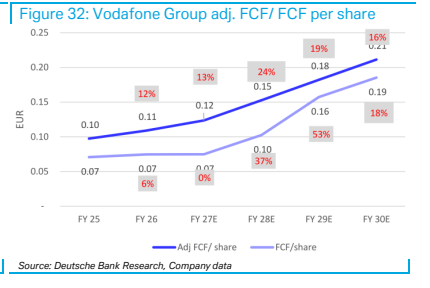
图11. 剔除频谱及大部分英国交易协同效应后的名义eFCF收益率(VOD对比行业)
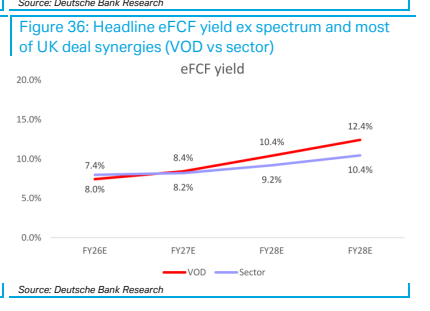
图12. 沃达丰集团现金流量表