瑞银-中国国际金融(3908.HK)并购分析师简报要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银就中金公司(3908.HK)并购主题举办分析师简报,要点包括:中金在并购市场保持领先地位,2025年并购交易额同比增长15%,市场份额约12%。管理层强调跨境并购和国企重组是主要增长驱动,预计2026年并购收入增长10-15%。当前并购管道规模达历史高位,但交易执行周期可能延长。
主要观点
- 中金2025年并购交易额同比增长15%,市场份额约12%。
- 跨境并购和国企重组是主要增长驱动,预计2026年并购收入增长10-15%。
- 当前并购管道规模达历史高位,但交易执行周期可能延长。
- 中金在科技、医疗和能源领域的并购顾问能力突出。
- 管理层认为监管环境趋于稳定,有利于大型交易推进。
- 中金并购业务利润率维持在30%以上,高于行业平均。
- 2025年已完成多笔超10亿美元的交易,包括某国企跨境收购。
- 中金计划扩大东南亚和欧洲团队,以捕捉跨境机会。
- 竞争格局方面,中金与高盛、摩根士丹利在大型交易上直接竞争。
- 管理层未给出具体目标价或评级。
论述逻辑
中金并购业务增长→跨境和国企重组驱动→管道规模高位但执行周期延长→利润率稳定→团队扩张→竞争格局。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级/风险。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 中金吸收合并时间线(对比国泰君安与海通合并)
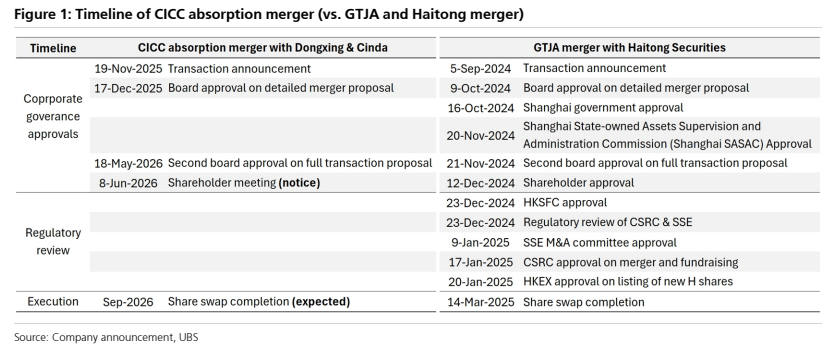
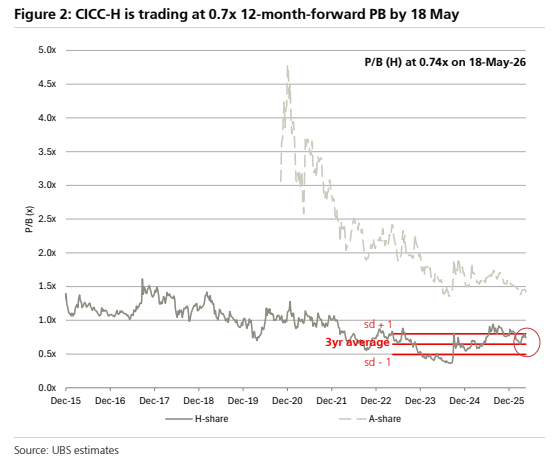
图2. 截至5月18日中金H股交易于0.7倍12个月远期市净率