摩根士丹利:大摩 牧原股份(002714.SZ):2026年二季度已至周期底部,下半年有望迎来改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
牧原股份2026年上半年亏损60.8亿元人民币,符合此前亏损57亿至67亿元人民币的业绩预告区间,折合第二季度亏损4.863亿元人民币(相较第一季度亏损1.215亿元人民币扩大)。 随着母猪存栏下降,生猪价格自6月下旬约10元/公斤回升至7月及随后的8月均达到11元/公斤以上。 公司在2026年下半年的工作重点包括生猪养殖的存栏与成本控制、屠宰产能扩张与产品结构升级,并在长期推进海外扩张。 凭借全年每公斤11.5元人民币的完全成本目标以及旺季猪价反弹,大摩预计公司第三季度生猪养殖亏损将收窄。 摩根士丹利维持对牧原股份的“超配”(Overweight)评级,A股目标价为48.00元人民币,看好其在成本效率、现金头寸与疾病防控方面的领先优势。
主要观点
- 2026年上半年业绩符合预告,第二季度亏损环比扩大至48.63亿元人民币。
- 生猪价格自6月下旬起反弹,7月及随后的8月回升至11元/公斤以上。
- 第二季度总营收同比下降27%,商品猪出栏均价同比下跌33%至9.6元/公斤。
- 屠宰出栏量同比增长约50%至900万头以上,公司致力于提升高毛利小分割肉占比。
- 完全成本持续下降,7月降至11.5元/公斤,维持全年11.5元/公斤的目标。
- 第二季度营业亏损达40.16亿元人民币,销售与管理费用率微升1个百分点至5%。
- 经营性现金流第二季度净流出13亿元人民币,资产负债率微升至54.2%。
- 维持“超配”评级与48.00元人民币目标价,成本与现金优势优于同行。
论述逻辑
- 2026年第二季度猪价探底(均价10.1元/公斤)致公司单季亏损达48.63亿元人民币 -> 母猪存栏去化驱动生猪价格在7月及随后的8月回升至11元/公斤以上 -> 公司完全成本稳步降至7月的11.5元/公斤 -> 成本下降叠加旺季猪价反弹有望驱动第三季度养殖亏损大幅收窄并确立二季度为周期底部。
关键展望
- 预计2026年第三季度生猪养殖亏损将收窄,全年完全成本目标锚定在11.5元/公斤。
- 2026年下半年工作重心聚焦养殖存栏与成本管控、屠宰放量与产品结构升级,长期探索海外扩张。
- 估值基准采用2027年预测每股收益给予13倍目标市盈率,对标上一轮去库存周期尾声估值水平。
- 核心上行风险包括生猪市场价格上涨快于预期、生鲜猪肉业务增长超预期;下行风险包括行业产能过度补栏导致猪价下跌、以及大范围猪病爆发导致出栏量减少。
推荐标的
- 牧原股份(002714.SZ):评级“超配”(Overweight),目标价48.00元人民币。估值基于2027年预期每股收益给予13倍市盈率,公司拥有更佳的成本效率、现金状况和疾病防控能力。
- 牧原股份(2714.HK):港股基准目标估值基于2027年预期每股收益给予12倍市盈率(对应A股13倍市盈率)。最新收盘价为35.50港元,评级为“超配”(O)。
关键图表
图1. 牧原:季度业绩表
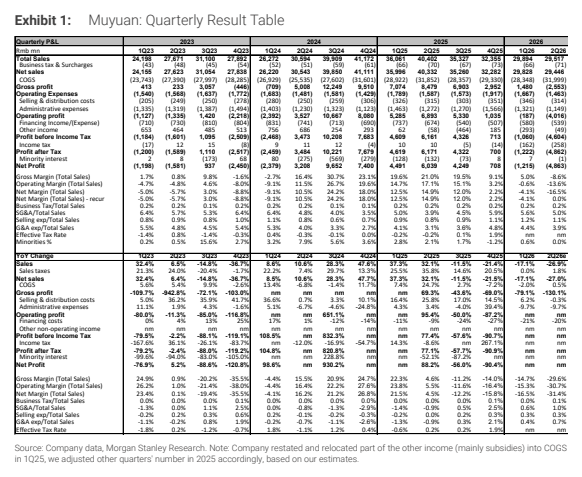
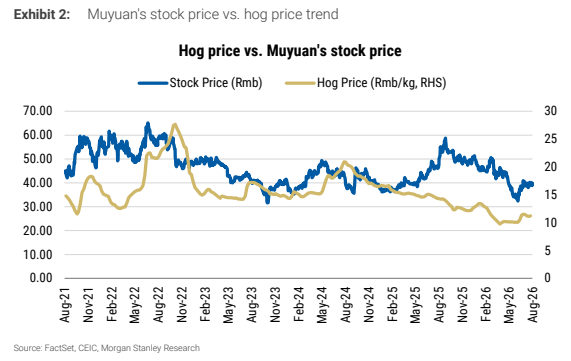
图2. 牧原股价与生猪价格走势对比