大摩美国经济周报:关税通胀回吐将压低通胀
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇美国经济周报的核心是为摩根士丹利中期展望中的通胀判断辩护:美国经济韧性得到投资者认可,但市场更担心油价和AI相关需求导致通胀重新走强。报告认为,关税对通胀的传导已经接近完成,此前对同比通胀累计贡献约64-70个基点,若受关税影响的商品价格回到“解放日”前趋势,未来反而可能形成同等幅度的通胀回落。作者因此认为,油价和需求侧压力必须至少抵消这约70个基点的反向拖累,才足以阻止通胀下行;这使得美联储重新加息的门槛很高。基准预测仍是美国实际GDP在2026年和2027年分别增长2.3%和2.6%,劳动力市场稳定,核心PCE从2026年的2.8%降至2027年的2.3%,美联储年内按兵不动并在2027年3月和6月各降息25个基点。
主要观点
- 投资者基本认同摩根士丹利对美国增长的韧性判断:AI相关企业资本开支、较健康的高收入家庭资产负债表以及偏宽松的财政政策,继续支撑经济活动。报告维持2026年和2027年实际GDP四季度同比增速分别为2.3%和2.6%的预测,并认为劳动力市场总体稳定,劳动需求还有一定改善空间。
- 市场分歧集中在通胀和美联储路径上。报告基准情景预计headline PCE和core PCE在2026年分别为3.2%和2.8%,2027年分别降至2.0%和2.3%;若温和降温路径成立,美联储将在2026年年底前维持利率不变,并在2027年3月和6月各降息25个基点。
- 市场定价更接近“永久油价溢价”和“总需求上行情景”的加权组合:油价维持高位以及AI相关需求可能使通胀更坚挺。在永久油价溢价情景中,美联储2027年也不降息;在总需求上行情景中,美联储2027年可能加息100个基点以抑制通胀。
- 报告反驳市场通胀担忧的关键在于关税传导已经接近尾声。模型原本估计关税会把同比通胀推高约70个基点,目前跟踪数据显示已完成约64个基点;受关税影响较高和较低的核心商品价格指数自2025年4月以来均已明显上涨,高关税商品在2026年4月已有趋平迹象。
- 如果商品价格回到关税前趋势,关税带来的通胀贡献可以反向变成约70个基点的同比通胀拖累。2023-2024年高关税商品价格基本环比持平、低关税商品月均上涨0.1%,而近期月均上涨已达0.22-0.25%;这意味着关税完成传导后,核心商品通胀存在实质性回吐空间。
- 油价与利率的联动解释了近期债市压力,但不等于通胀将重新加速。5年期美债收益率与6个月WTI期货几乎同步上行,显示近期债券抛售很大程度源于油价冲击和中东局势升级预期;同时,AI需求确实推高软件和内存相关价格,但报告认为这些压力必须合计超过关税反向拖累,才足以构成真正的再通胀。
- 金融条件已经部分替美联储完成收紧。中东冲突后,摩根士丹利金融条件指数显示收紧相当于联邦基金利率上升约35个基点,主要由10年期美债收益率上升、美元走强和油价上行推动;股市韧性和信用利差收窄则形成抵消。
- 当前有效关税率低于“解放日”水平。最高法院推翻IEEPA关税授权后,短期由Section 122关税替代,作者估计基准关税率约11%,剔除燃料、黄金和AI相关进口后的核心关税率约13-14%,但在232和301调查完成前,近端关税大概率被限制在较低水平。
- 2季度GDP跟踪小幅上调至2.4%,但内部结构分化。强劲的4月零售销售推高消费和商品支出基数,季度服务调查则显示服务消费趋势偏软;亚特兰大联储4.3%的跟踪值显著高于摩根士丹利,差异主要来自消费和库存投资假设。
论述逻辑
市场担心油价和AI需求使通胀再度走强 → 报告估算关税传导已接近完成且已给同比通胀贡献约64-70个基点 → 受关税影响商品若回到关税前趋势将产生约70个基点通胀回吐 → 油价和需求压力必须先抵消这一下行力量才会让通胀企稳或上行 → 因此美联储重新加息门槛较高,基准仍是2026年按兵不动、2027年再降息。
关键展望
- 美国增长:维持2026年实际GDP四季度同比增长2.3%、2027年增长2.6%的判断,2季度实时跟踪为2.4%,经济活动仍由AI资本开支、高收入家庭资产负债表和财政支持托底。
- 通胀:预计2026年headline PCE和core PCE分别为3.2%和2.8%,2027年回落至2.0%和2.3%;短期headline inflation可能见顶,随后缓慢下行。
- 美联储:基准情景为2026年年底前维持利率不变,2027年3月和6月各降息25个基点;只有油价和总需求压力足以抵消关税通胀回吐时,才会显著提高加息风险。
- 商品价格:高关税商品和低关税商品的月度涨幅若回到2023-2024年的趋势,核心商品价格将形成通胀回落力量;若不能回归,则通胀企稳门槛会低于基准判断。
- 住房和消费:房价涨幅因高按揭利率和需求疲弱而放缓,但住房策略团队预计利率回落后今年下半年房价增长会再加速,2026和2027年仍限制在约2%。
- 风险:中东局势、油价、Section 232/301调查、USMCA审查和潜在财政刺激均是通胀路径的上行风险;若月度通胀未随关税传导结束而回落,市场对美联储加息的定价可能维持高位。
推荐标的
- 报告没有给出明确交易推荐;隐含观点是若通胀月率如预期放缓,市场可能下调美联储加息概率,从而有利于前端利率回落。
关键图表
Exhibit 1:关税曾推升通胀,也可能反向拖累通胀;在给同比通胀增加近70个基点后,作者认为关税传导几乎完成

Exhibit 2:美国国债收益率仍与油价预期高度相关

Exhibit 3:AI相关需求正在推高软件和内存价格

Exhibit 4:受关税影响的商品价格持续走高,但高关税商品4月已趋于持平

Exhibit 5:在给同比通胀增加近70个基点后,作者认为关税传导几乎完成

Exhibit 6:中东冲突后金融条件已经收紧

Exhibit 7:美国有效关税率

Exhibit 8:美国财政部来自关税的海关与消费税存款

Exhibit 9:新数据对摩根士丹利美国GDP跟踪估计的影响
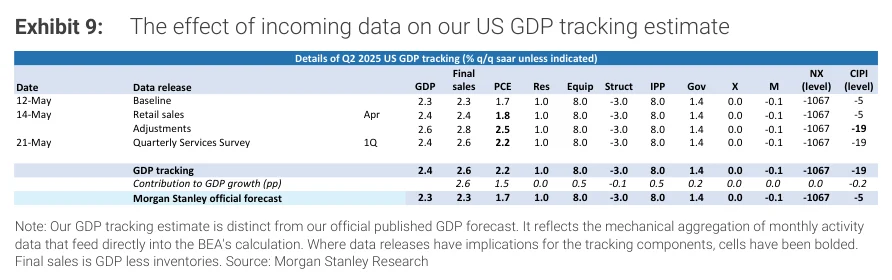
Exhibit 10:GDP即时预测

Exhibit 11:5月18日周一数据回顾

Exhibit 12:5月25日周一数据预览

Exhibit 13:5月26日周二数据预览
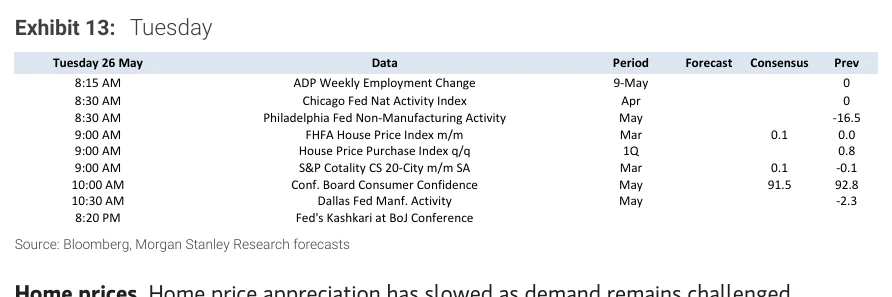
Exhibit 14:5月27日周三数据预览

Exhibit 15:5月28日周四数据预览

Exhibit 16:5月29日周五数据预览
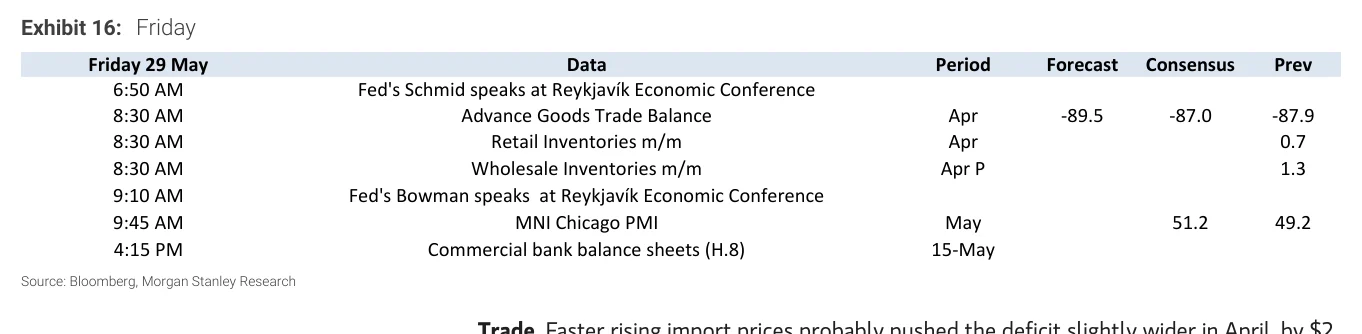
Exhibit 17:5月25日至6月5日美国数据日历
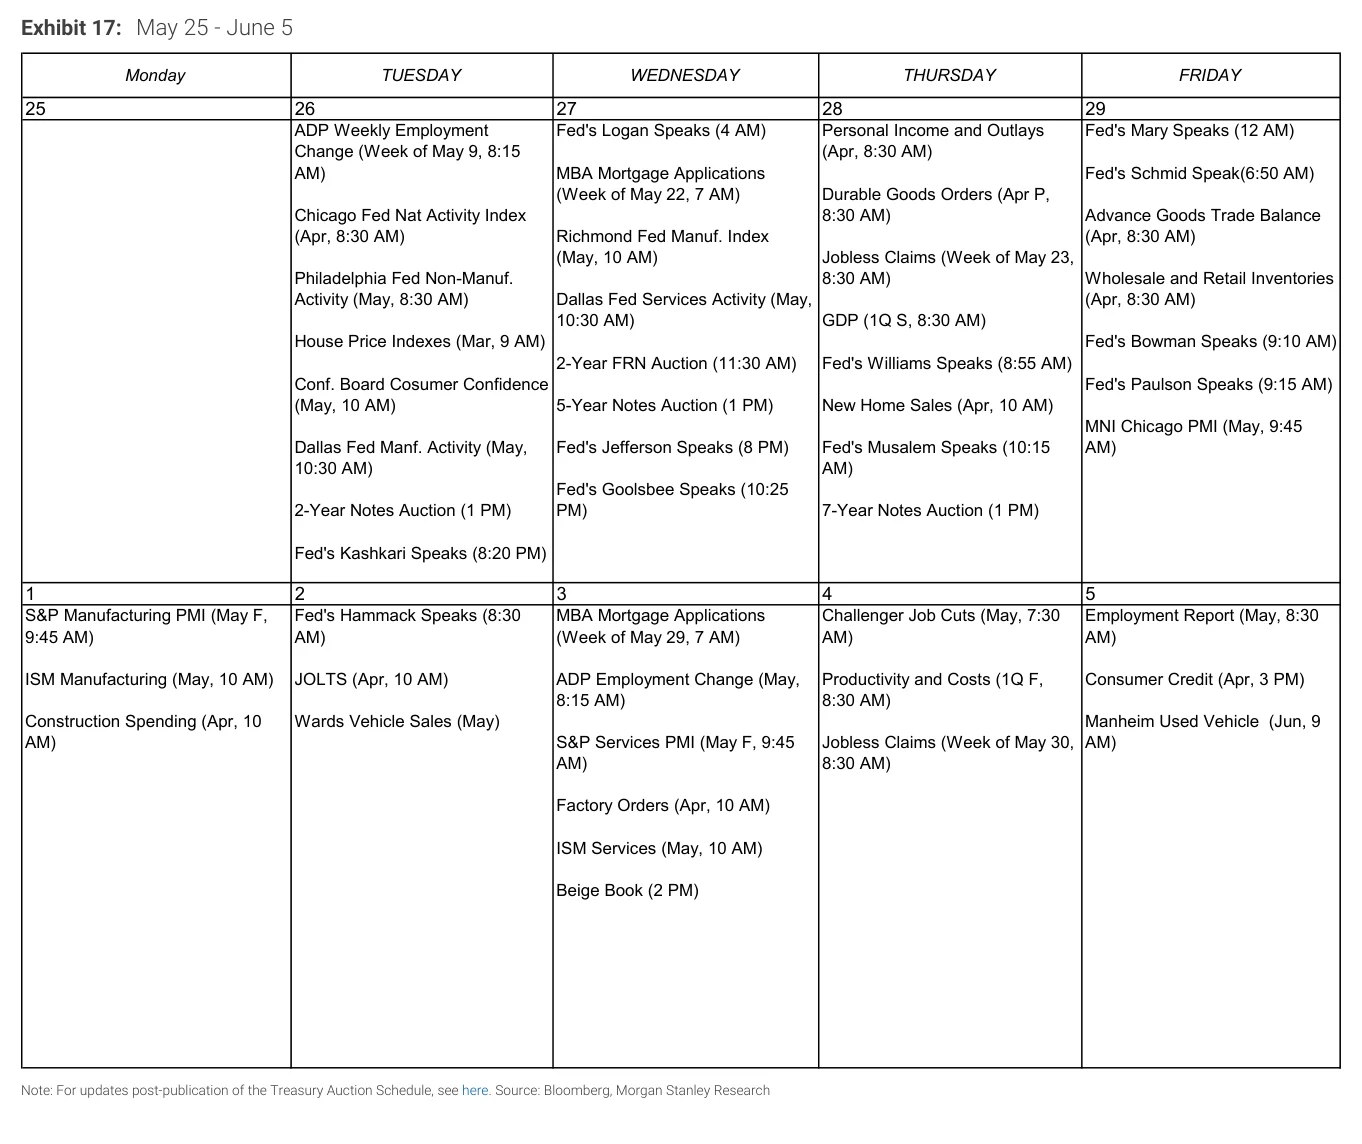
Exhibit 18:摩根士丹利美国经济预测
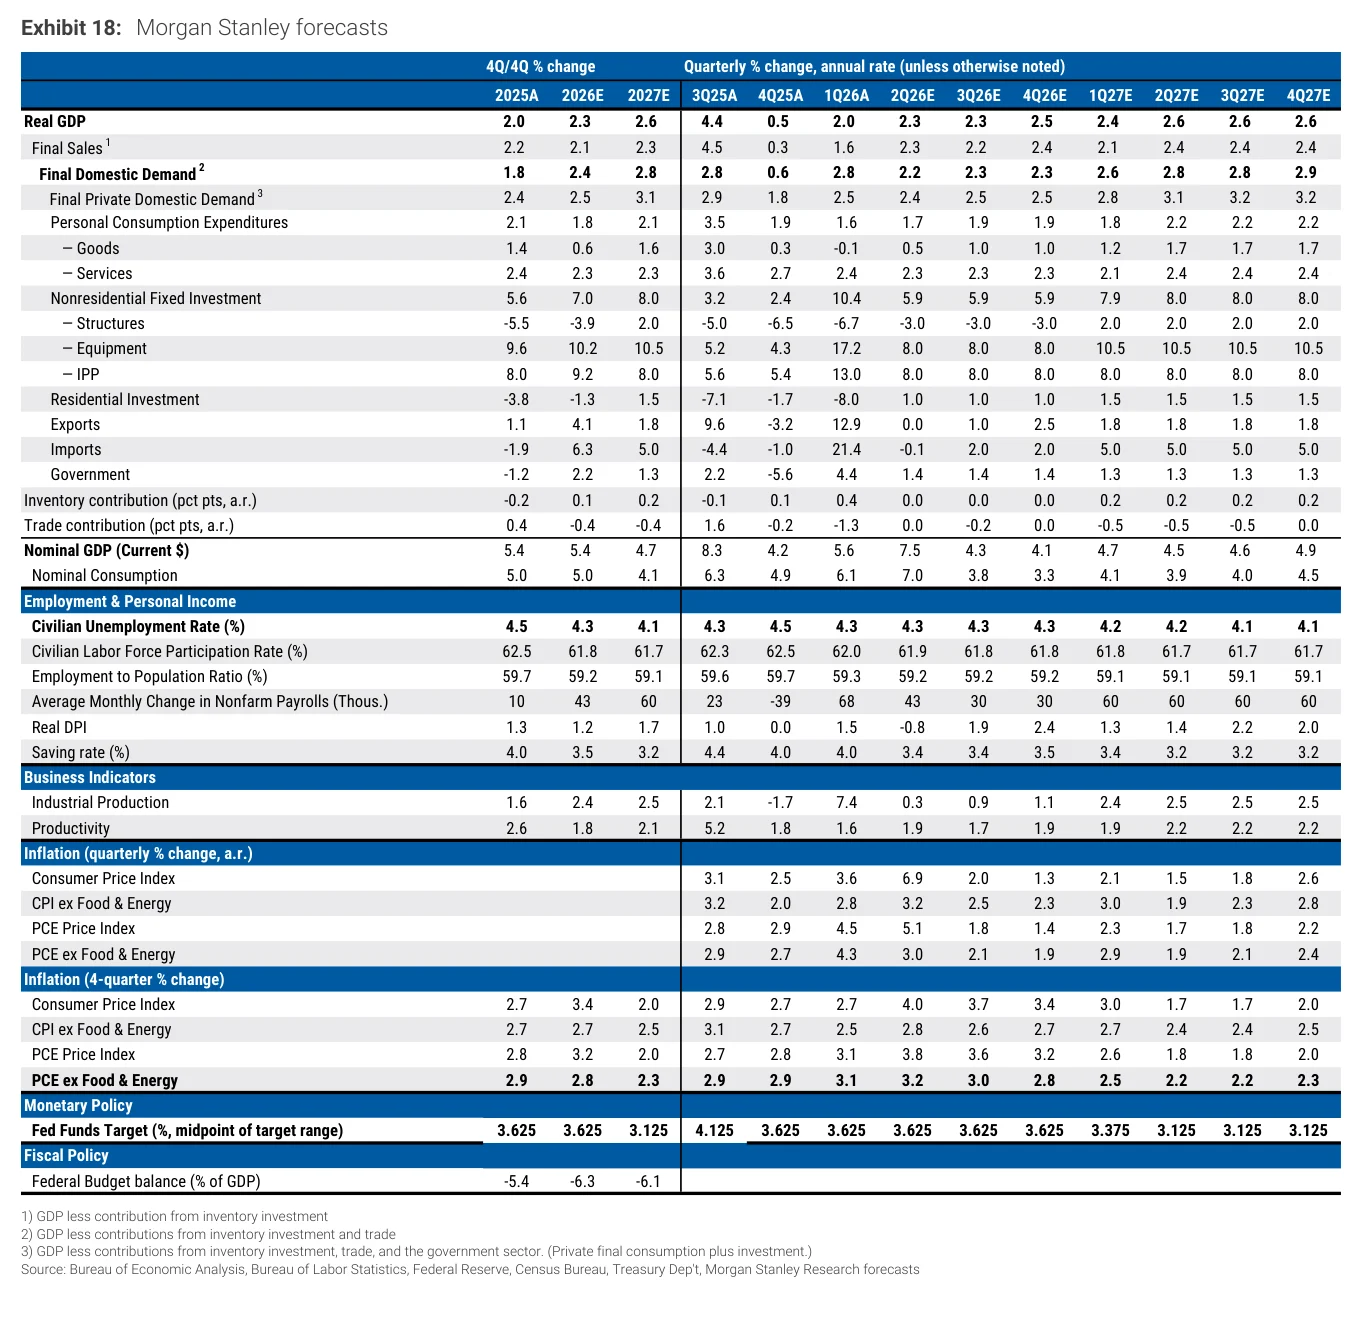
Exhibit 19:月度通胀预测
