伯恩斯坦 欧洲商业服务美国租赁设备:租赁利率需求在夏末仍然强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦基于最新 Wolftrac 调查认为,美国租赁设备行业进入夏末后需求与出租率依旧强劲:8月/9月平均租赁需求同比+4.8%(6月/7月为+4.5%),其中8月+6.4%、9月+3.2%,出租率升至75%(6月/7月为71%,去年同期为68%)。 租赁费率增速因竞争激烈和车队调配需要放缓至同比+0.9%(此前+2.3%),其中8月-0.6%、9月+2.3%,但受访者对未来12个月的定价预期反而改善,General Tool 预期+1.6%、Specialty 预期+0.8%,合计c.+1.4%(此前c.+1.1%)。 情绪仍积极但略欠一致,91%受访者对明年展望正面(此前为100%),无人明确看空。 需求质量获结构验证:有数据中心敞口的受访者需求同比+8.1%,无敞口者为+3.6%,数据中心、商业与基建建筑、政府项目和工业活动是主要驱动。 在 Sunbelt 2Q27 业绩公布前,伯恩斯坦预测美国租赁收入增长约10%、北美 EBITDA 利润率同比-160bps至50.2%,并维持 Sunbelt FY26/27 调整后 EPS 预估不变。 评级上维持 Sunbelt(SUNB)Outperform、目标价$97(SUNB LN 为 GBp 7,200),以及 United Rentals(URI)Outperform、目标价$1,317。 宏观交叉指标方面,Dodge Momentum Index 8月报282.0(同比-6.4%、环比-0.4%),Architecture Billing Index 为47.2、仍低于50阈值显示需求收缩,美国建筑业职位空缺为251k(环比-16%、同比+18%)。
主要观点
- Wolftrac 数据显示租赁需求与出租率动能延续:平均租赁需求8月/9月同比+4.8%(6月/7月为+4.5%),出租率升至75%(此前71%)。
- 租赁费率是唯一走弱的变量:8月/9月同比+0.9%(此前+2.3%),其中8月-0.6%、9月+2.3%,竞争激烈、设备需要出手和车队向数据中心区域转移拖累定价。
- Wolftrac 口径与 Sunbelt 指引存在差异:5-9月费率约+2%,而 SUNB 收入指引隐含 <+1%。
- 定价分化明显:56%的 General Tool 受访者费率同比上涨,但 Specialty 仅33%;展望未来12个月,42%预计费率持平(此前56%)、50%预计上涨(此前44%)、8%预计下降(此前无)。
- 前瞻定价预期改善:General Tool 未来12个月平均+1.6%、Specialty +0.8%,合计c.+1.4%(此前c.+1.1%),少数受访者预计竞争将使费率跌入2027年。
- 出租率大幅改善:8月/9月为75%(8月77%、9月72%),高于6月/7月的71%和去年同期的68%;44%受访者认为高于季节性正常水平(此前仅10%),驱动力为商业建筑、政府与基建项目及数据中心活动。
- 8月需求+6.4%为2026年以来最强月度读数、9月+3.2%;77%受访者报告需求上升(此前65%),8%报告下降并归因于政府道路桥梁工程减少;数据中心敞口受访者需求+8.1% vs 无敞口者+3.6%;General Tool 中高空作业设备最强,Specialty 中 HVAC、冷却设备和地板解决方案有需求。
- 情绪正面但不再一致:91%受访者对明年展望积极(6月/7月为100%),无人看空;乐观理由包括商业/混合用途/工业建筑、政府出资项目和数据中心开发,以及延续的'租优于买'偏好。
- CAPEX 立场转向替换型投资:22%受访者未来一年不打算采购车队(此前11%),计划购车者中71%为'正常'替换(此前67%)、29%计划扩张(此前33%)。
- 宏观交叉验证偏弱:Dodge Momentum Index 8月为282.0(同比-6.4%、环比-0.4%);Architecture Billing Index 8月为47.2(0% YoY),低于50阈值显示收缩;美国建筑业职位空缺251k(环比-16%、同比+18%),环比改善但仍疲弱。
- 在 Sunbelt 2Q27 业绩前,伯恩斯坦预测美国租赁收入增长约10%、北美 EBITDA 利润率同比-160bps至50.2%,并因'更强需求+更高出租率+定价温和改善'而维持 Sunbelt FY26/27 调整后 EPS 预估不变。
- 维持两只标的评级:SUNB Outperform、目标价$97(基于2.7x CY27e EV/IC,区间1.5-4.0x;SUNB LN 为 GBp 7,200);URI Outperform、目标价$1,317(基于11x EV/EBITDA 至2027年 EBITDA 预估)。
论述逻辑
- 起点是 Wolftrac 8月/9月调查数据:需求同比+4.8%(8月+6.4%、9月+3.2%)、出租率75%(此前71%、去年同期68%),量的维度全面走强。
- 价的维度出现分化:当期费率同比仅+0.9%(8月-0.6%、9月+2.3%),原因是竞争、本地需求波动、需要让设备出手和留住客户,以及部分运营商车队向数据中心区域转移。
- 但前瞻定价预期反而从c.+1.1%升至c.+1.4%(General Tool +1.6%、Specialty +0.8%),说明当期定价疲软被判定为竞争性摩擦而非趋势恶化。
- 需求结构提供质量佐证:有数据中心敞口的受访者需求+8.1% vs 无敞口+3.6%,商业/基建建筑、政府项目、工业活动和 DIAY/总包/住宅工程共同支撑。
- 由此推导出对 Sunbelt 2Q27 的量化预期:约10%美国租赁收入增长、北美 EBITDA 利润率同比-160bps至50.2%,并维持 FY26/27 调整后 EPS 预估不变。
- 最终结论落在评级与目标价:SUNB 维持 Outperform(TP $97 / GBp 7,200),URI 维持 Outperform(TP $1,317,11x EV/EBITDA 于2027年 EBITDA 预估)。
关键展望
- Sunbelt 2Q27 业绩是报告点名的下一个验证节点,伯恩斯坦在此之前预测约10%美国租赁收入增长、北美 EBITDA 利润率同比-160bps至50.2%。
- 未来12个月费率路径:42%受访者预计持平、50%预计上涨、8%预计下降(此前无人预计下降);General Tool 平均+1.6%、Specialty +0.8%。
- 风险提示:谨慎的少数受访者预计竞争将使费率跌入2027年;部分受访者以政府项目放缓和总体不确定性为由态度转中性。
- CAPEX 走向指向替换为主:22%未来一年不购车队(此前11%)、71%正常替换(此前67%)、29%扩张(此前33%),车队扩张话题较夏季早些时候减少。
- 宏观领先指标构成背景风险:Dodge Momentum Index 8月282.0(同比-6.4%、环比-0.4%)、ABI 47.2 低于50阈值、建筑业职位空缺251k(环比-16%、同比+18%)。
推荐标的
- Sunbelt Rentals(SUNB / SUNB.LN):维持 Outperform,目标价 $97(SUNB US)/ GBp 7,200(SUNB.LN);1 Oct 2026 收盘价 73.21 美元 / 5,484.00 GBp;估值基于 2.7x CY27e EV/IC(区间 1.5-4.0x);调整后 EPS(USD)2026A 3.71、2027E 4.20、2028E 4.76;FY26/27 调整后 EPS 预估维持不变,理由是需求更强、出租率更高、定价条件温和改善。
- United Rentals(URI):维持 Outperform,目标价 $1,317;1 Oct 2026 收盘价 1,000.78 美元;估值基于 11x EV/EBITDA 倍数应用于2027年 EBITDA 预估(由同业组合加总与 FCF 转化率结合推导)。
关键图表
图1. 2026年8-9月设备利用率同比大幅提升7个百分点至75%,2025年8-9月为68%
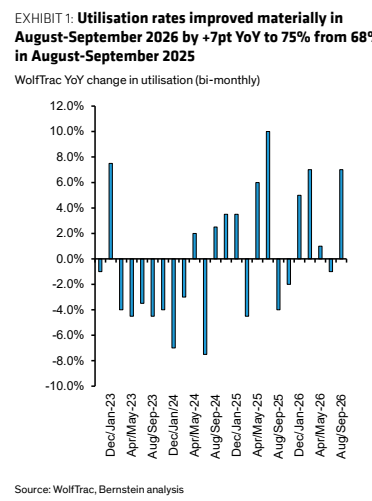
图2. 8/9月利用率大幅提升至75%,需求走强推动车队消化加快
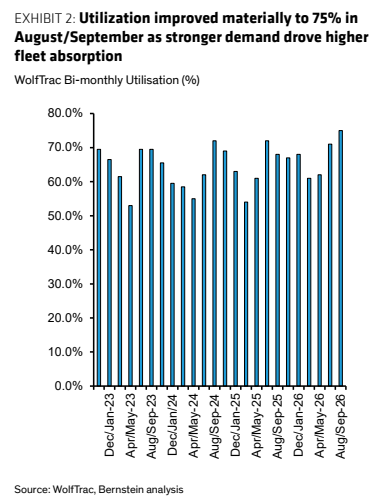
图3. 8/9月租金率延续动能,同比+0.9%,定价环境保持韧性
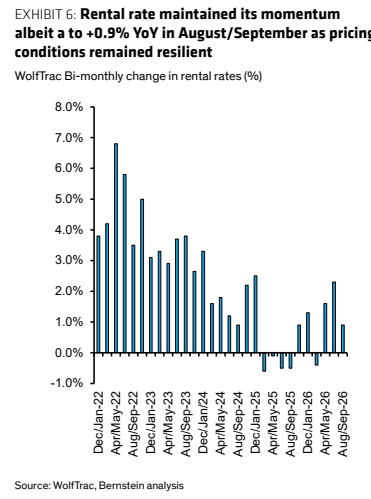
图4. 租金率8月下降-0.6%后9月强劲回升+2.3%,延续定价趋势的复苏
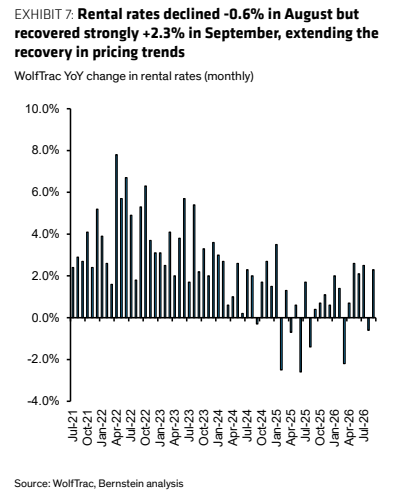
图5. 无受访者预期租金率下降,凸显建设性的定价环境
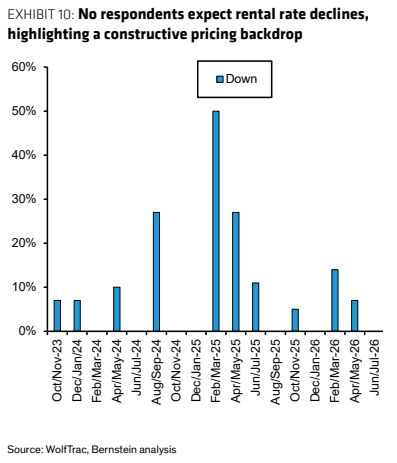
图6. 8/9月需求同比+4.5%延续动能,为最强劲读数
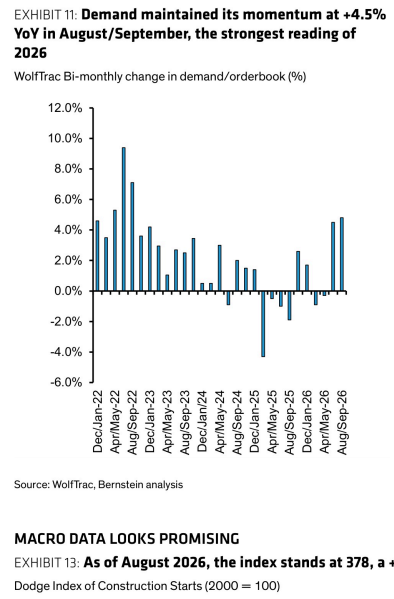
图7. 截至2026年8月,该指数为378,同比+6%(环比-25%)
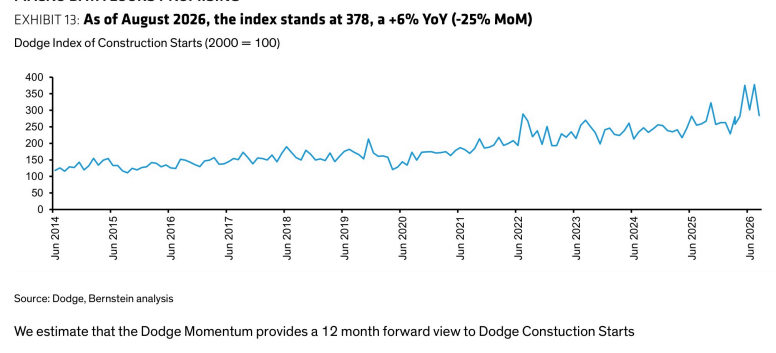
图8. 截至2026年8月,该指数为282.0,同比-6.4%(环比-0.4%)
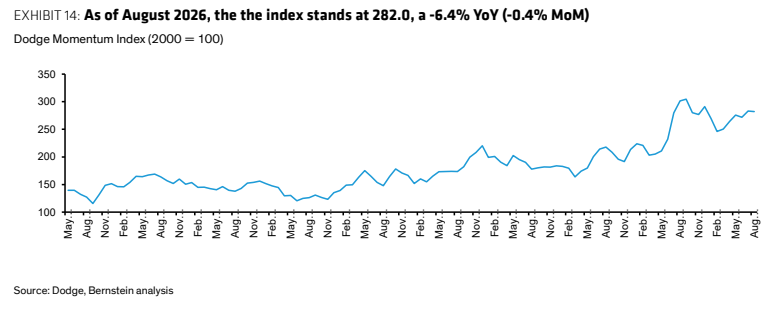
图9. 建筑业账单指数(ABI)
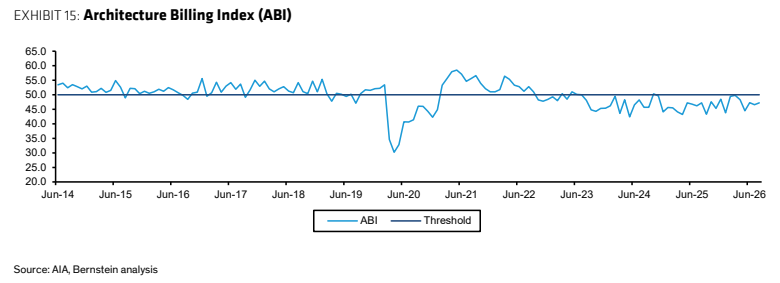
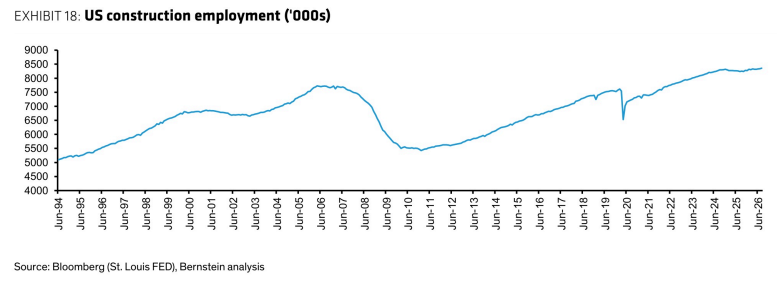
图10. 8月新增就业较上月增加2.2万至835.9万,建筑业就业同比+1.5%、环比+0.3%
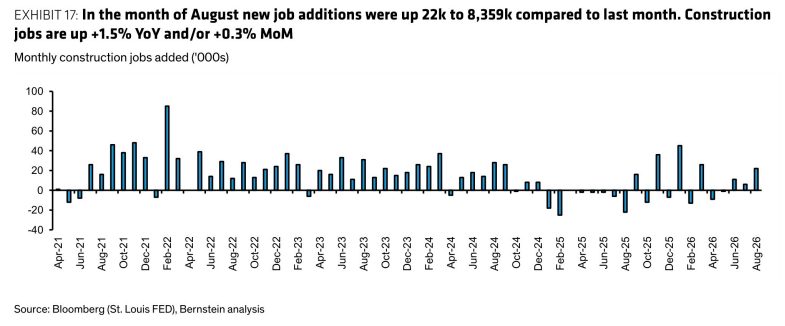
图11. 美国建筑业就业(千人)