大同证券 资产配置跟踪周报:交投偏弱,市场短期或仍难见“主线”
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周(20260914-20260920)权益市场先抑后扬走出反弹,科创50上涨6.39%、北证50上涨2.04%、创业板指上涨1.52%、万得全A上涨1.70%、上证指数上涨0.61%,但市场风险偏好短期仍偏低,日均成交额降至18100亿元、日均成交量1011亿股,交投一度跌落两万亿,较7月明显下降。 报告认为短期市场或维持“无主线”,但“情绪底”或已构筑,全球AI资本开支浪潮进入短暂“蓄势期”,叠加节前避险情绪,资金难以形成向上合力;中长期科技仍是全球博弈重点,市场或仍将回到科技主线。 债市“以我为主”、呈“短弱长强”格局,央行周五重启1000亿元14天逆回购呵护跨季资金,全周公开市场净投放8268亿元;尽管美联储9月17日加息25BP至3.75%-4.00%、10年美债盘中破5%,国内债市仍表现出明显韧性。 商品市场高位回落,地缘冲突常态化下原油价格持续拉升,但通胀压力下上涨或难以持续,农产品随厄尔尼诺现象缓解回落;以黄金为主的贵金属有望在加息落地后走出反弹。 配置上,A股短期重点关注煤炭、银行等红利方向,中长期或可逢低布局通信、存储芯片等;债市可酌情配置;商品短期或可增加对贵金属方向的关注。 风险提示为热门板块突发利空、地缘政治持续引发全球市场扰动。
主要观点
- 大类资产层面:权益先抑后扬走出反弹但整体仍处偏向底部区间,债市维持高位震荡,商品市场震荡回落,市场风险偏好短期仍偏低。
- 本周A股反弹拉升:科创50涨6.39%、北证50涨2.04%、创业板指涨1.52%、万得全A涨1.70%、深证成指涨1.26%、上证指数涨0.61%,上涨3233家、下跌2246家。
- 交投偏弱:本周日均成交量1011亿股、日均成交额18100亿元,较前几周(22677、19892、19698、18930亿元)继续回落,市场交投活跃度一度跌落两万亿,较7月明显下降。
- 短期市场或维持“无主线”,但“情绪底”或已构筑:全球AI资本开支浪潮进入短暂“蓄势期”、向上动能偏弱,叠加节前避险情绪扰动,资金难以形成向上合力。
- 中长期科技仍是本轮行情主线:全球AI资本开支仍然庞大,部分优质龙头已走出独立行情,叠加“国产替代”空间,科技板块仍有望得到较大政策支持和资金倾斜;特朗普上周致电黄仁勋谈AI资本开支亦凸显科技对大国博弈的重要性。
- A股配置建议:短期或重点关注煤炭、银行等红利方向以寻求防守与稳定,中长期或可逢低布局通信、存储芯片等。
- 债市“以我为主”、震荡偏强,呈“短弱长强”格局:税期走款叠加政府债缴款冲击短端,权益低位震荡促使部分资金转向债市,8月宏观经济数据平淡对长端形成托底。
- 央行周五重启1000亿元14天逆回购呵护跨季资金,全周公开市场净投放8268亿元;海外美联储9月17日加息25BP至3.75%-4.00%、10年美债盘中破5%,国内债市仍显韧性。
- 债市配置建议:短期债市高位震荡,在权益市场波动幅度相对较大且表现不佳的情况下,或可酌情配置债券市场。
- 商品市场高位回落与原油表现相关:地缘冲突常态化、短期尚难看到结束迹象,原油价格持续拉升,但通胀压力下上涨或难以持续;农产品在厄尔尼诺现象逐步缓解后迎来回落。
- 商品配置建议:原油板块或可持续关注,短期或可增加对贵金属方向的关注;加息扰动对黄金、有色影响较大,但以黄金为主的贵金属有望在加息落地后走出反弹趋势。
- 风险提示:热门板块突发利空、地缘政治持续引发全球市场扰动。
论述逻辑
- 外部各国央行加息接踵而来 + 美以伊地缘冲突尚未结束 + 国内经济数据无超预期表现 → 场内风险偏好显著回落、交投活跃度下行一度跌落两万亿 → 权益先抑后扬但整体仍处偏向底部区间 → 短期AI资本开支处“蓄势期”+节前避险情绪 → 资金难成合力、市场“无主线”,但“情绪底”或已构筑 → 风险偏好偏低阶段资金转向体量大、基本面好的红利板块(煤炭、银行)防守 → 中长期AI资本开支庞大、科技是大国博弈重点(科技政策+特朗普致电黄仁勋)且国内有“国产替代”空间 → 市场或仍回到科技主线,逢低布局通信、存储芯片;债市链条:权益低位震荡分流资金 + 8月经济数据平淡托底长端 + 央行重启1000亿元14天逆回购、全周净投放8268亿元 → 尽管美联储加息25BP至3.75%-4.00%、10年美债盘中破5%,国内债市“以我为主”、高位震荡 → 酌情配置债券;商品链条:地缘冲突常态化推升原油 → 但通胀压力制约涨幅、农产品随厄尔尼诺缓解回落 → 商品或持续走低,而加息落地后黄金等贵金属有望反弹 → 短期目光从原油转向贵金属。
关键展望
- 短期市场或维持“无主线”、板块频繁轮动为常态,但若无重大事件影响波动或相对缓和;中长期市场或仍将回到科技主线。
- 中长期科技板块仍有望得到较大政策支持和资金倾斜,国内“国产替代”后续发展空间仍然较大。
- 债市短期或维持高位震荡,权益市场波动较大且表现不佳时可酌情配置债券市场。
- 商品市场或受外围因素扰动持续走低,以黄金为主的贵金属有望在加息落地后走出反弹趋势;短期或可将目光从原油转向贵金属。
- 报告未给出具体目标价、点位或量化时间窗口,风险提示为热门板块突发利空、地缘政治持续引发全球市场扰动。
推荐标的
- 报告未明确给出推荐标的,全文未列示覆盖个股、评级或目标价,仅给出板块与大类资产配置方向:A股短期或重点关注煤炭、银行等红利方向,中长期或可逢低布局通信、存储芯片等;债市或可酌情配置;商品端原油板块或可持续关注,短期或可增加对贵金属方向的关注。
关键图表
图1. 图表 1: 债市高位震荡
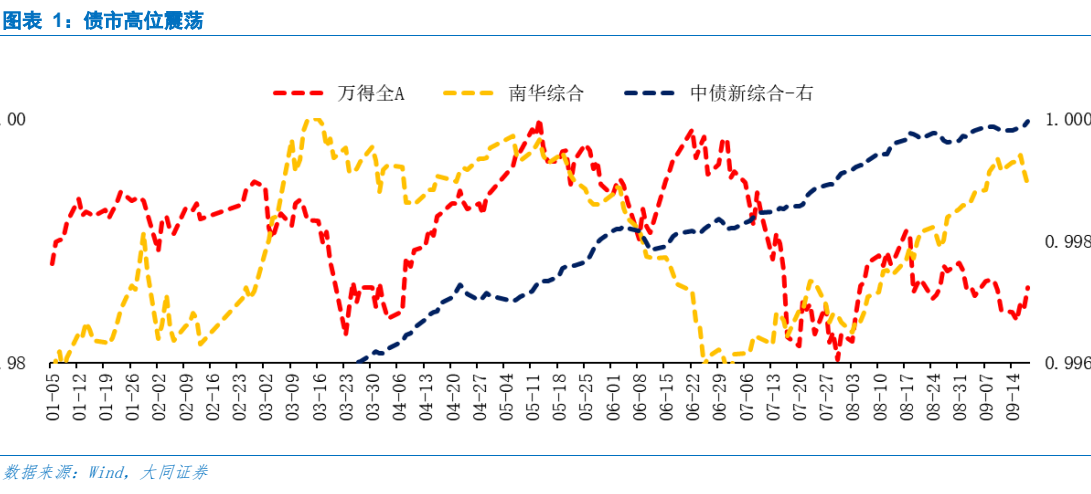
图2. 图表 3: 本周中小规模指数拉升幅度较大
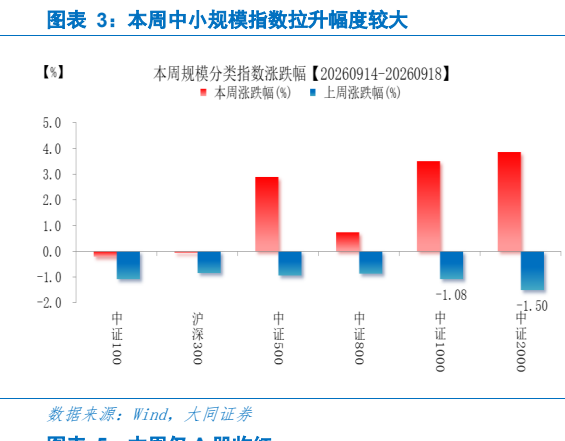
图3. 图表 6: 本周板块涨跌参半
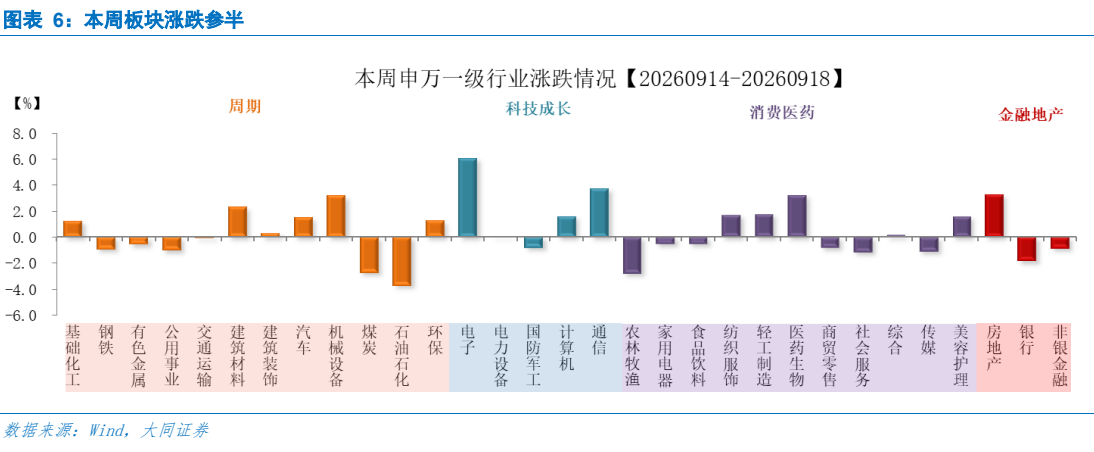
图4. 表 8: 主力资金转为净流入
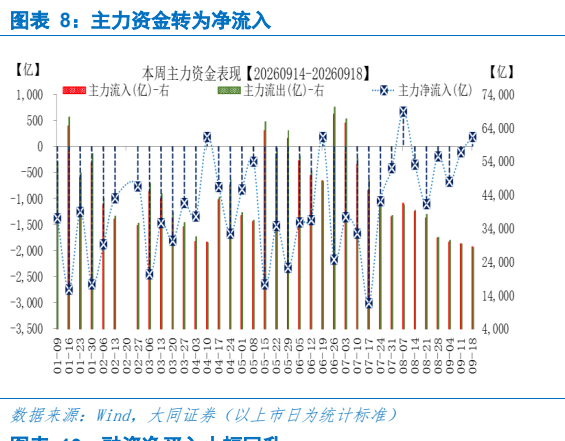
图5. 图表 10: 融资净买入小幅回升
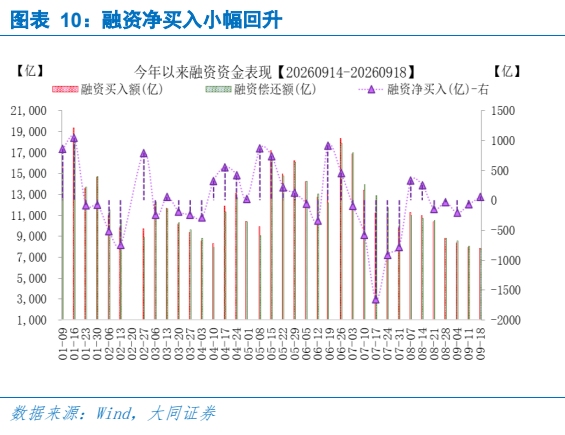
图6. 图表 9: 债市收益率回落
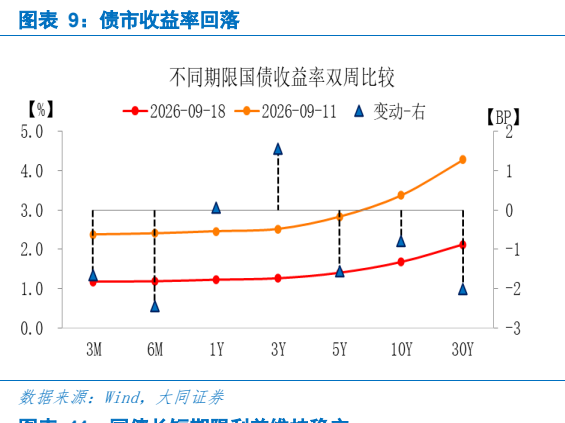
图7. 图表 12: 国开债期限利差本周保持稳定

图8. 图表 17: 多品类表现不佳
