华创证券 【宏观快评】2026年三季度货币政策委员会例会学习思考:关注例会的两个变化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
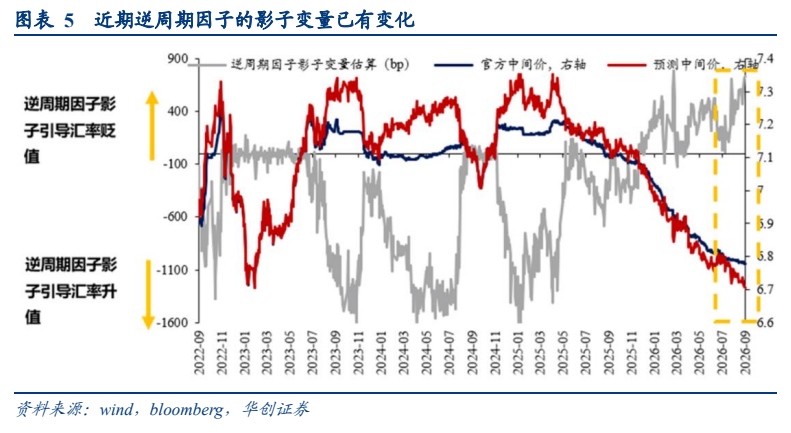
报告点评中国人民银行2026年9月24日发布的货币政策委员会三季度例会通稿,认为相比二季度有两处变化:一是货币政策思路新增“综合运用并适时调整货币政策工具”,二是汇率部分新增“坚持市场在汇率形成中的决定性作用”和“同时防范市场‘羊群效应’和非理性预期的自我强化”。 第一处变化并非首次提出,与7月30日政治局会议及8月12日二季度货币政策执行报告表述一致,属政策思路延续。 报告沿用其降准降息判断框架:工业企业利润同比转负会加大央行降息概率,贷款需求放量会增加央行降准概率;当前贷款需求放量线索仍不清晰,但随企业居民存款剪刀差磨顶,2027年上半年企业利润同比或有回落的可能。 降息影响上,2022年以来利率下行对居民和非金融企业贷款拉动均不明显,小幅降息更多在于缓解居民和企业利息支付压力,对短期需求刺激可能并不显著;存款端利率下调趋势上或推动居民存款搬家,但随着6月万得全A夏普比率见顶回落,存款搬家周期性进程仍可能边际放缓。 汇率方面,7月以来逆周期因子的影子变量为正(即抑制升值)已有明显放量,政策引导下人民币升值速率有所放缓。 风险提示为货币政策超预期。
主要观点
- 三季度例会通稿相比二季度出现两个变化:货币政策思路上新增“综合运用并适时调整货币政策工具”,汇率方面新增“坚持市场在汇率形成中的决定性作用”和防范“羊群效应”与非理性预期自我强化的表述。
- “综合运用并适时调整货币政策工具”并非首次提出,与7月30日政治局会议及8月12日二季度货币政策执行报告的表述保持一致,属于延续此前的政策思路。
- 报告维持降准降息概率的判断框架:工业企业利润同比转负会加大央行降息的概率,贷款需求放量会增加央行降准的概率。
- 结合近期金融数据,贷款需求放量的线索仍不清晰;但随着企业居民存款剪刀差磨顶,2027年上半年企业利润同比或有回落的可能。
- 贷款端看,2022年以来利率下行对居民和非金融企业贷款的拉动作用均不明显,若利率仅小幅调降,作用更多在于缓解居民和企业的利息支付压力,长期有助实体部门减负,但对短期需求的刺激效果可能并不显著。
- 存款端看,存款利率下调可能在趋势上推动居民存款搬家,但短期进程取决于是否有优质资产承接居民存款。
- 历史经验显示万得全A的夏普比率同步略领先于居民存款搬家;随着6月万得全A夏普比率见顶回落,可投资资产性价比降低背景下,居民存款搬家的周期性进程仍可能边际放缓。
- 汇率层面,近期政策似对升值速度有所控制:7月以来逆周期因子的影子变量为正(即抑制升值)明显放量,政策引导下人民币升值速率有所放缓。
论述逻辑
- 央行发布三季度例会通稿 → 与二季度逐句对比识别出货币政策思路、汇率两处新增表述 → 追溯第一处变化与7月30日政治局会议、8月12日二季度货政报告一致,判断属政策延续而非转向 → 套用既有判断框架:工业企业利润同比转负加大降息概率、贷款需求放量增加降准概率,而贷款需求线索不清晰、企业居民存款剪刀差磨顶指向2027年上半年企业利润同比或有回落 → 再拆解降息含义:贷款端缓解利息支付压力、短期需求刺激不显著;存款端趋势上推动存款搬家,但受优质资产承接约束且万得全A夏普比率已于6月见顶回落 → 结论:两处变化是政策思路的延续与细化,降准降息与存款搬家均需后续数据验证。
- 汇率部分新增“市场决定性作用+防范羊群效应和非理性预期自我强化”表述 → 报告观察到近期政策似对汇率升值速度有所控制 → 证据是7月以来逆周期因子的影子变量为正(即抑制升值)明显放量 → 政策引导下人民币升值速率有所放缓,与新增表述相互印证。
关键展望
- 降息概率跟踪点:工业企业利润同比转负会加大央行降息概率;企业居民存款剪刀差磨顶背景下,2027年上半年企业利润同比或有回落的可能。
- 降准概率跟踪点:贷款需求放量会增加央行降准概率,但结合近期金融数据,贷款需求放量的线索仍不清晰。
- 存款搬家跟踪点:6月万得全A夏普比率见顶回落,可投资资产性价比降低背景下,居民存款搬家的周期性进程仍可能边际放缓。
- 汇率跟踪点:7月以来逆周期因子的影子变量为正(即抑制升值)明显放量,政策引导下人民币升值速率有所放缓。
- 风险提示:货币政策超预期。
推荐标的
- 报告未明确给出推荐标的;本篇为货币政策例会宏观点评,不涉及个股评级或目标价。
关键图表
图1. 表 1: 利率与居民贷款
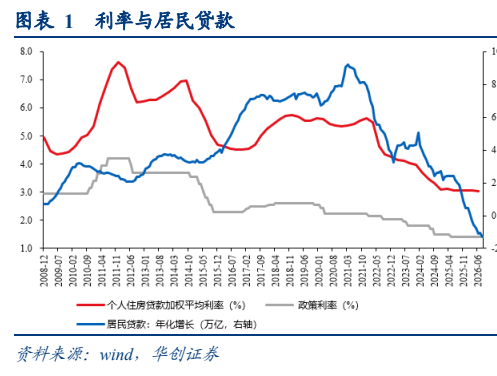
图2. 表 2: 利率与非金融企业贷款
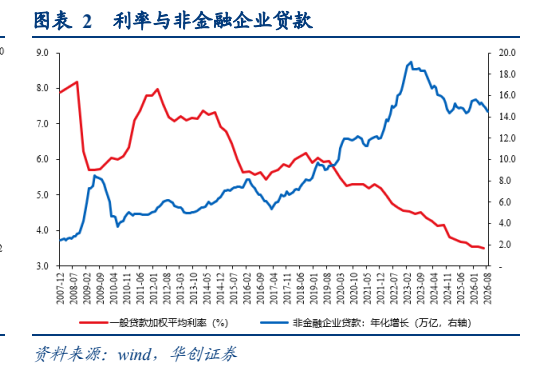
图3. 表 3: 存款利率与核心CPI
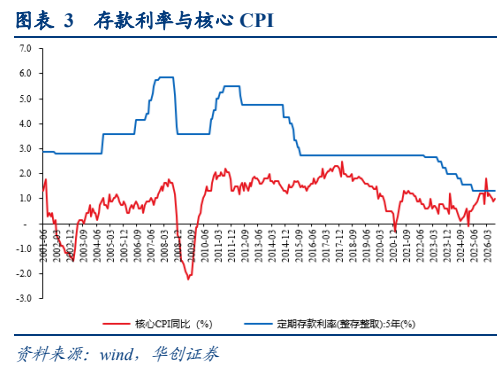
图4. 表 4: 股票夏波动可能响居民存款搬家规模
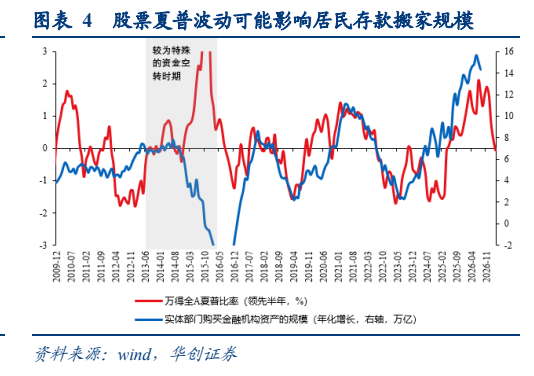
图5. 图表 5: 近期逆周期因子的影子变量已有变化