鲍学博 王兴 朱雨时 马强 公司研究 业绩点评 睿创微纳(688002):业绩持续高增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
睿创微纳2026年上半年实现营收43.97亿元(yoy+72.84%),归母净利12.59亿元(yoy+258.78%),扣非净利12.33亿元(yoy+275.38%);其中Q2营收24.52亿元(yoy+74.22%、qoq+26.06%),归母净利7.81亿元(yoy+280.43%、qoq+63.06%)。 海外收入15.22亿元(yoy+160.10%),毛利率61.73%(yoy+11.36pct);期间费用率23.10%(yoy-9.05pct),经营性净现金流14.35亿元(yoy+350.76%)。 华泰将26-28年归母净利上调至29.97/37.97/46.61亿元(较前值调整99.08%/100.33%/101.60%,三年复合增速60.62%),在可比公司26年Wind一致预期PE均值38倍基础上给予40倍PE,目标价由161.5元上调至257.6元,维持“买入”评级;风险提示为新业务拓展不及预期、海外业务波动、红外市场不及预期。
主要观点
- 2026年上半年营收43.97亿元、同比+72.84%,归母净利12.59亿元、同比+258.78%,扣非净利12.33亿元、同比+275.38%。
- Q2单季营收24.52亿元(yoy+74.22%、qoq+26.06%),归母净利7.81亿元(yoy+280.43%、qoq+63.06%)。
- 红外业务收入41.89亿元、同比+74.40%,毛利率59.77%、同比+6.83pct;收入高增来自智能制造、无人机、车载等新兴领域需求,毛利率提升来自8微米像元间距探测器批量出货带来的单位制造成本下降。
- 射频微波业务收入0.79亿元、同比+5.60%,毛利率4.11%、同比-5.42pct,下游需求仍有待释放,毛利率下滑因产品结构调整及收入规模小、固定成本占比提升。
- 海外收入15.22亿元、同比+160.10%,毛利率61.73%、同比+11.36pct,探测器、机芯模组等高毛利率产品海外拓展较好。
- 经营性净现金流14.35亿元、同比+350.76%,改善明显。
- 多维感知+AI投入加大:完成8μm系列产品量产导入并优化晶圆级封装技术,推进多款InGaAs探测器批产验证;车载智能传感器项目功能安全流程认证已通过、芯片完成定义,相控阵芯片与多维感知AIOS及智能机器人软硬件系统处于初样阶段,部分技术指标国际或行业领先。
- 上调26-28年归母净利润至29.97/37.97/46.61亿元,较前值分别调整99.08%/100.33%/101.60%,三年复合增速60.62%,对应EPS 6.44/8.16/10.01元。
- 可比公司26年Wind一致预期PE均值38倍,考虑技术优势与海外拓展顺利给予26年40倍PE,目标价由161.5元(对应50倍26年PE)上调至257.6元,维持买入评级。
- 风险提示:新业务拓展不及预期、海外业务波动、红外市场不及预期风险。
论述逻辑
- 需求→收入:智能制造、无人机、车载等新兴领域对红外热成像需求持续增长,叠加下游景气度保持高位、产能建设稳步推进→红外收入41.89亿元(+74.40%)带动整体营收同比+72.84%。
- 降本与结构→盈利质量:8微米像元探测器批量出货降低单位制造成本→红外毛利率+6.83pct至59.77%;高毛利探测器、机芯模组海外放量→海外毛利率+11.36pct至61.73%;再叠加收入增速快于费用增速(期间费用率-9.05pct)→净利增速(+258.78%)远超收入增速。
关键展望
- 维持“买入”评级,目标价257.60元(对应26年40倍PE,前值161.5元对应50倍26年PE);截至2026年8月19日收盘价162.17元。
- 后续验证点:“下一代车载智能传感器及融合感知解决方案”功能安全流程认证已通过、芯片完成定义;“相控阵芯片研发”“多维感知AIOS与智能机器人软硬件系统研发”处于初样阶段;多款InGaAs探测器推进批产验证。
- 射频微波业务下游需求仍有待释放,为后续观察点。
- 风险:新业务拓展不及预期、海外业务波动、红外市场不及预期风险。
- 评级时间窗口:华泰投资评级基于报告发布日后6至12个月内相对基准(A股为沪深300指数)的回报预期,“买入”为预计股价超越基准15%以上。
推荐标的
- 可比公司(仅用于估值对比,华泰未给出评级,盈利预测来自Wind一致预期):高德红外(002414 CH)26E PE 46倍、国科天成(301571 CH)39倍、中航光电(002179 CH)29倍,平均值38倍;睿创微纳26E PE 25倍、26E ROE 31.13%。
关键图表
图1. 公司营业收入及同比增速
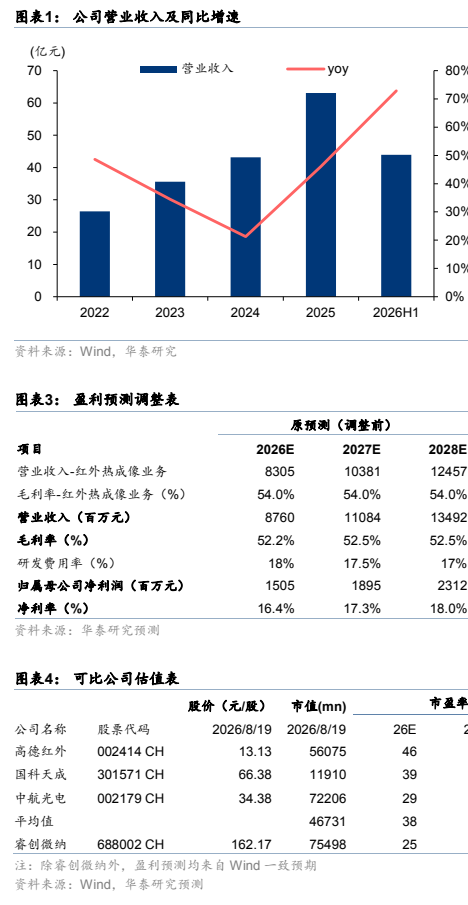
图2. 公司归母利润及同比增速
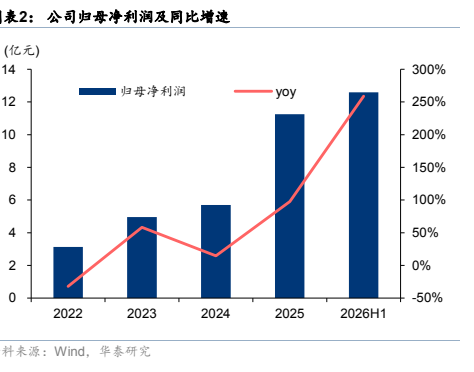
图3. 盈利预测调整表
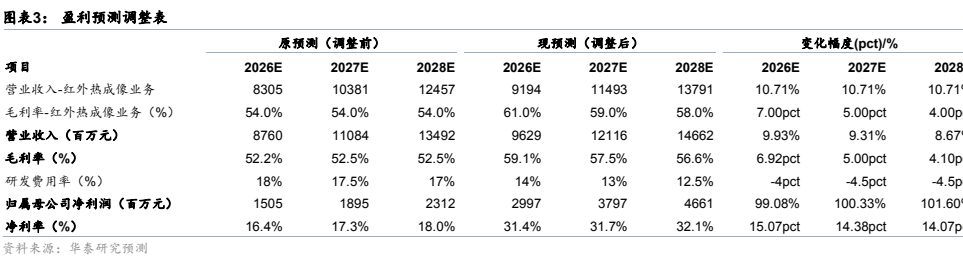
图4. 可比公司估值表
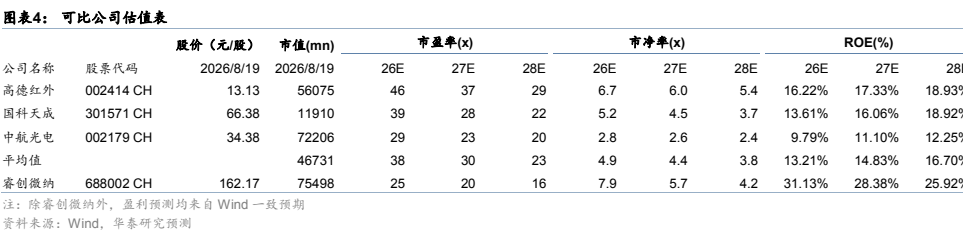
图5. 睿创微纳PE-Band
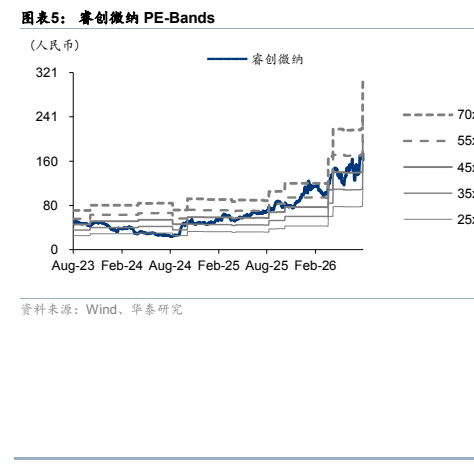
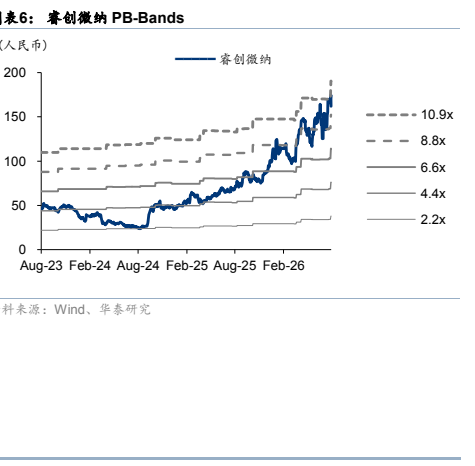
图6. 睿创微纳PB-Band