德意志银行:德银 HY Energy:HY 和LL Energy 相对价值10 5 2026
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
这是德意志银行 2026 年 10 月 6 日发布的高收益能源(HY Energy)周度相对价值数据册,业绩数据截至 10/02/2026,相对价值表为 10/05/2026 盘中价格。 上周 HY Energy 收于 YTW 6.99%,走阔 11bp,跑赢整体高收益指数(指数走阔 19bp 至 8.29%);年初至今 HY Energy 指数回报 3.74%,明显高于整体指数的 0.14%,其中炼化子板块凭借强劲裂解价差以 8.13% 的 YTD 回报领跑所有子板块。 商品方面,上周 Brent 下跌 2.0%、WTI 下跌 1.4%,Henry Hub 天然气收跌 5.0%。 个券层面,CRK 的 5.875% '30 为上周最佳表现债券,RIG 的 '38s 最差;3Q26 以来 CNXMPF 的 '30 最佳、ASCRES 的 '27s 最差。 正文以数据表为主,覆盖指数回报(E&P、中游、OFS、炼化、丙烷、LNG 六大子板块)、WoW/MTD/QTD/YTD/1Q26/2Q26 多周期涨跌幅、公司基本面与股票可比、各子板块及能源杠杆贷款相对价值表、OAS 对净杠杆/LTV 的 dot plots,以及商品价格(原油及区域基差、裂解价差、Henry Hub、国际气价、NGL)和截至 9/25/2026 的分 PADD 库存与炼厂利用率。 报告未给出评级、目标价或方向性预测,定位为供投资者每周跟踪高收益能源信用相对价值的工具书。
主要观点
- 上周 HY Energy 收于 YTW 6.99%,较前一周走阔 11bp,跑赢整体高收益指数;指数当周走阔 19bp 至 8.29%。
- 年初至今 HY Energy 指数回报 3.74%,跑赢整体指数的 0.14%。
- 炼化子板块持续跑赢所有子板块,YTD 回报 8.13%,驱动因素是强劲的裂解价差。
- 上周油气和天然气价格齐跌:Brent 跌 2.0%、WTI 跌 1.4%,Henry Hub 天然气收跌 5.0%。
- 个券表现分化:上周最佳为 CRK 的 5.875% '30,最差为 RIG 的 '38s 债券。
- 3Q26 期间 CNXMPF 的 '30 债券表现最佳,ASCRES 的 '27s 表现最差。
- 报告跟踪 HY、HY Energy 及六大子板块(E&P、midstream、OFS、refining、propane、LNG)的指数回报,并提供 WoW、MTD、QTD、YTD、1Q26 和 2Q26 多周期涨跌幅表(Figure 1-8,价格截至 10/02/2026)。
- 提供各 HY Energy 子板块相对价值表(E&P、OFS、中游、炼化、丙烷、LNG,Figure 11-16)及能源杠杆贷款相对价值表(Figure 17),价格均为 10/05/2026 盘中。
- Dot plots 部分以 OAS 对净杠杆、OAS 对 LTV 两个维度展示 E&P、OFS、中游、炼化与丙烷的估值分布(Figure 18-27)。
- 商品价格部分覆盖 Brent/WTI 远期曲线、Brent-WTI、ANS、LLS、Mars、Maya、Midland、WCS、WTS 等区域基差、USGC 211 与美西 ANS 532 裂解价差、Henry Hub 期货曲线与现货价、十余个美国天然气区域基差(AECO C、Waha、Transco Zone 6 NY 等)、国际气价(NYMEX JKM、UK NBP、TTF 及 TTF-HH 套利)以及乙烷、丙烷、异丁烷、天然汽油、正丁烷等 NGL 价格(Figure 28-67)。
- 库存与炼厂利用率数据截至 9/25/2026,包括 Cushing 及 PADD I-V 原油库存、美国原油进口、SPR、柴油、馏分油、汽油、航煤库存、全国炼厂利用率与天然气库存(Figure 68-82)。
- 股票可比表提供 E&P 可比(Figure 9)及中游、OFS、炼化可比(Figure 10),其中 VETCN 与 SOILCN 以加元计价,ENQ 数据截至 FY25。
论述逻辑
- 周度市场数据(YTW、利差走阔幅度、指数回报)→ 确认 HY Energy 相对整体指数的相对表现(6.99% YTW、跑赢 19bp 走阔的指数)及年初至今超额回报(3.74% 对 0.14%)。
- 多周期涨跌幅表与个券极值(上周 CRK 最佳/RIG 最差、3Q26 CNXMPF 最佳/ASCRES 最差)→ 定位子板块与个券层面的强弱与分化,炼化因裂解价差强劲以 8.13% YTD 领跑。
- 再以各子板块相对价值表、OAS 对净杠杆/LTV 的 dot plots,配合商品价格(远期曲线、区域基差、裂解价差、国际气价)与库存、炼厂利用率等基本面数据 → 为投资者提供估值与基本面交叉验证的相对价值决策框架。
关键展望
- 报告为周度追踪出版物,未给出任何价格预测、目标价或前瞻性判断;后续验证依赖下一期周报中的指数回报、利差、商品价格与库存数据更新。
- 评级框架上,德银信用评级定义以未来三至六个月为观察期(Buy 预期跑赢同板块、Sell 预期跑输),但本报告未对任何个券或发行人给出评级。
推荐标的
- 报告未明确给出推荐标的、评级或目标价;文中点名的证券仅为表现统计:上周最佳 CRK 的 5.875% '30,最差 RIG 的 '38s。
- 3Q26 表现最佳为 CNXMPF 的 '30 债券,最差为 ASCRES 的 '27s,同为表现极值统计而非推荐。
关键图表
图1. 业绩记分卡 - BAML ICE指数,截至10/02/2026
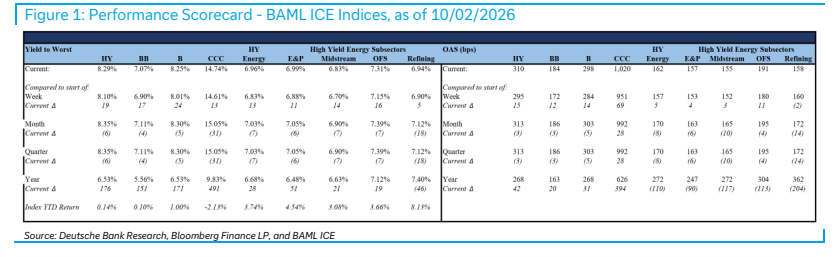
图3. 部分勘探与生产公司(E&P)OAS与净杠杆对比

图4. 部分炼油企业OAS与LTV对比 40/05/2026
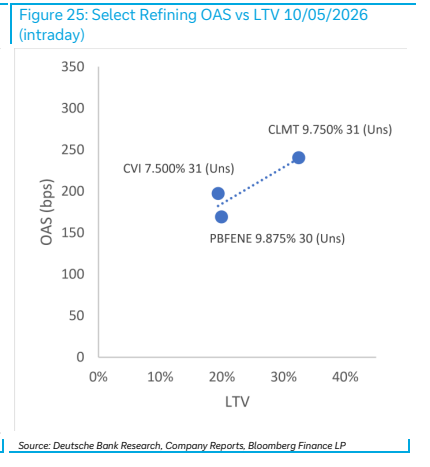
图5. 布伦特现货价格(美元/桶)

图6. Mars与WTI价差(美元/桶)
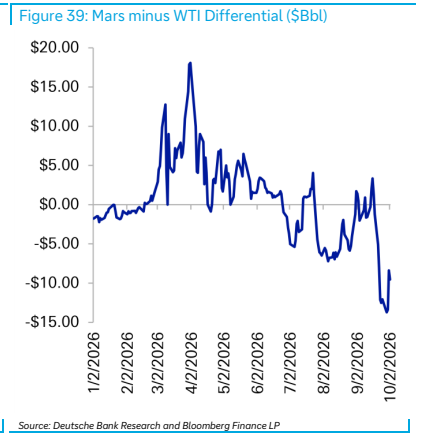
图7. AECO C与HH价差(美元/百万英热单位)

图8. 路易斯安那州Perryville与HH价差

图9. ICE TTF现货价格(美元/百万英热单位)

图10. 美国库欣原油库存

图11. 美国原油进口

图12. 美国天然气库存
