宏观深度报告黄金ETF2026年9月复盘与10月展望 2026 10 08
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月沪金月度下跌约5.14%,呈“月初冲高回落、月中震荡下行、月末加速探底”特征:9月4日升至月内高点965.96元/克,9月29日下探月内低点898.78元/克,9月30日借美伊磋商重开霍尔木兹海峡的消息反弹1.31%至910.58元/克。 下跌的首要驱动是资产配置维度偏空:美联储9月17日时隔三年重启加息25个基点、主席沃什鹰派表态,欧央行、日本央行同步紧缩,10年期美债收益率升穿5%、月末升至5.27%创2007年以来新高;10年期TIPS实际收益率从2.44%升至2.93%(上行49个基点),而名义收益率上行54个基点、通胀预期基本持平,属典型的“货币政策紧缩主导”压制。 美伊冲突与霍尔木兹危机贯穿全月,但呈“避险异化”——地缘紧张推升油价重返100美元与通胀预期,反而强化加息预期。 同期全球黄金ETF持仓逆势净增1.50百万盎司至100.93百万盎司(七个月最高),叠加央行购金与储备本土化,为金价提供底部支撑,价格中枢从8月的960元/克附近降至9月的920元/克附近。 10月2日美国9月非农仅增2.9万人、远低于预期9万人,失业率升至4.2%,市场将10月加息概率削减至约22%,伦敦金短线拉升逾1%至4224美元/盎司附近后收于约4140美元/盎司。 报告判断10月沪金将从单边下行转为震荡修复,核心矛盾从“是否加息”转向“紧缩预期能否持续降温”,趋势方向需待10月28日FOMC决议确认;中长期央行购金、去美元化逻辑未变,阶段性回调不改中长期配置价值。
主要观点
- 9月沪金月度下跌约5.14%,走完“月初冲高回落—月中震荡下行—月末加速探底”三段:9月4日高点965.96元/克,9月15日美债收益率升穿5%后跌至929.76元/克,9月17日美联储加息后9月29日探至898.78元/克,9月30日反弹1.31%至910.58元/克企稳。
- 技术面高位风险明显释放:截至9月30日沪金风险度降至46.34(8月末为76.51),快线TMP于9月上旬下穿慢线JAX触发局部顶右侧信号;报告认为短期下跌势能已较充分释放,10月走出震荡行情的概率偏大。
- 实际利率大幅上行是9月金价下跌的核心定价逻辑:10年期TIPS实际收益率从2.44%升至2.93%、上行49个基点,名义收益率从4.75%升至5.29%、上行54个基点,而盈亏平衡通胀率与10年期通胀互换仅上行约3至5个基点,上行几乎全部来自名义利率,属“货币政策紧缩主导”的金价压制。
- 全球黄金ETF持仓逆势净流入:9月从99.43百万盎司升至100.93百万盎司,全月净增1.50百万盎司、升至七个月最高,且自2024年低点81百万盎司回补至100百万盎司上方,长线配置资金在回调中持续布局,为金价中枢提供底部支撑。
- 资产配置维度整体偏空是金价下跌的首要驱动:8月非农大增16.2万人强化加息预期;9月17日美联储时隔三年重启加息25个基点、内部预计年内再升息一次,主席沃什鹰派表态;欧央行自伊朗战争以来第二次加息;日本央行加息25个基点为36年来最快紧缩步伐;英国央行维持3.75%不变。
- 10月2日美国9月非农成为关键转折:仅新增2.9万人、远低于预期9万人(8月为16.2万人、下修后13.3万人),失业率升至4.2%、平均时薪同比3.0%为2021年5月以来最低;市场将10月加息押注削减至约22%、不再定价年内一次完整加息,伦敦金短线拉升逾1%至4224美元/盎司附近后收于约4140美元/盎司。
- 货币维度“正负交织、整体偏负”:10年期美债收益率升穿5%、9月29日升至5.27%创2007年以来新高,人民币升破6.7降低国内购金成本;正向为荷兰央行将86吨黄金储备从北美转移至伦敦、多国竞相运回黄金推进储备本土化,去美元化与央行购金提供底部支撑。
- 避险维度呈“避险异化”特征:美伊冲突与霍尔木兹海峡危机贯穿全月,美军摧毁5艘伊朗油轮、国际油价重返100美元,但地缘紧张推升油价与通胀预期反而强化加息预期压制金价;月末美伊会谈磋商重开霍尔木兹海峡,避险溢价回吐。
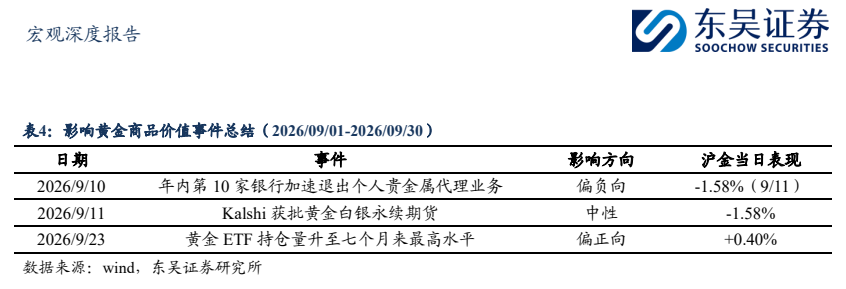
- 商品维度实物消费与资金流分化:年内第10家银行加速退出个人贵金属代理业务、理财端需求收缩;黄金ETF持仓量升至七个月来最高、长线资金持续流入,呈“资金流托底、理财端收缩”格局,Kalshi获批黄金白银永续期货对定价影响中性。
- 价格中枢下移但月末企稳:沪金价格中枢从2026年8月的960元/克附近降至9月的920元/克附近,月末跌破900元/克后于9月30日反弹至910.58元/克;量价上呈“月初放量震荡、月中缩量阴跌、月末放量探底后缩量企稳”,短期空头动能有所释放。
- 拐点预警指标:金银比9月维持68附近高位,提示避险情绪偏强但未达极端拥挤,需跟踪其高位回落信号辅助判断金价拐点;GVZ黄金隐含波动率从9月中26.9回落至月末23.7,波动率定价趋于缓和,基准情形下10月金价波动幅度可能相对可控。
- 政策利率预期方向锚“高位但边际降温”:ECCBUS Q426从8月末3.84%上修至9月末4.21%,是9月实际利率上行与金价下跌的核心驱动;但最新CME数据显示10月加息概率已从9月会议前“接近五成”回落至约22%,趋势延续偏空而空头动能减弱。
论述逻辑
- 数据与政策事件 → 紧缩预期强化:8月非农大增16.2万人、美债收益率破5%、美联储时隔三年加息25个基点并预计年内再升息一次、欧日央行同步紧缩 → 名义利率上行54个基点几乎完全传导为实际利率上行49个基点 → 黄金作为无息资产持有成本上升,9月沪金下跌5.14%。
- 地缘冲突 → 油价与通胀预期 → 反向压制:美伊冲突与霍尔木兹危机推升油价重返100美元 → 通胀预期升温强化加息预期 → 形成“避险异化”,避险溢价被紧缩定价吞噬;货币维度美债收益率5.27%创2007年以来新高同样利空,仅央行购金与储备本土化提供对冲。
- 长线资金对冲短线抛压:全球黄金ETF持仓逆势净增1.50百万盎司至100.93百万盎司 → 长线配置资金在回调中布局提供底部支撑 → 金价虽中枢下移(960→920元/克附近)但月末缩量企稳、风险度降至46.34,短期下跌势能较充分释放。
- 边际转折 → 10月修复逻辑:9月非农仅增2.9万人 → 动摇“就业强劲—通胀粘性—持续紧缩”定价链条 → 10月加息概率降至约22%、年内不再定价完整加息 → 政策利率预期面临下修,通过“名义利率—实际利率”传导对金价形成阶段性支撑 → 10月沪金从单边下行转为震荡修复,方向待10月28日FOMC确认。
关键展望
- 通胀数据验证:10月13日美国9月CPI、10月14日PPI直接决定通胀预期走向;若延续高位紧缩预期可能反复,若与就业同步走弱则确认“就业+通胀”双降温、金价有望获得更大力度的修复;悲观情景为通胀超预期反弹或FOMC释放鹰派信号,金价再度承压。
- 政策定调:10月28日FOMC利率决议(含点阵图)是全月核心焦点,最新CME数据显示10月加息概率已降至约22%,需重点关注点阵图对全年利率路径的修正以及沃什是否延续鹰派基调;趋势方向需待该决议落地后确认。
- 央行购金验证:10月9日中国央行9月末黄金储备数据将验证购金延续性;美元指数仍是货币价值核心变量,在美元储备占比下降、人民币升值背景下,美元阶段性走弱将为沪金提供外部支撑。
- 地缘变量:10月全月关注美伊谈判进展与霍尔木兹海峡重开,若谈判取得进展则地缘避险溢价继续回吐,若谈判破裂、冲突升级则可能通过油价与通胀渠道阶段性扰动金价。
- 其他日历事件:10月1日美国9月ISM制造业PMI、10月2日非农已公布(新增2.9万人),10月14日中国9月CPI与PPI、10月29日美国三季度GDP初值、10月30日美国9月PCE、10月31日中国10月官方PMI。
- 整体判断:10月沪金从单边下行转为震荡修复,多空交织难以形成单边趋势;中长期央行购金、去美元化与黄金储备地位提升逻辑未变,阶段性回调不改中长期配置价值;短期加息预期降温是最重要支撑,通胀粘性与高企美债收益率是主要制约,风险提示包括政策监管突变、宏观经济不及预期与重大预期外宏观事件。
推荐标的
- 报告为宏观/商品策略报告,未给出任何评级、目标价或证券买卖建议;涉及的相关产品为华安黄金ETF(518880.SH,场内简称“黄金ETF”):紧密跟踪国内黄金现货价格,力争日均跟踪偏离度绝对值不超过0.25%、年跟踪误差不超过3%,管理费率0.50%/年、托管费率0.10%/年,成立于2013年7月18日,基金公司华安基金、基金经理许之彦,截至2026年9月30日流通份额118.94亿份、流通规模1026.16亿元。
关键图表
图1. SHFE 黄金 2026 年 9 月走势(区间范围:2026/09/01-2026/09/30)

图2. SHFE 黄金风险趋势模型(2026/9/30)
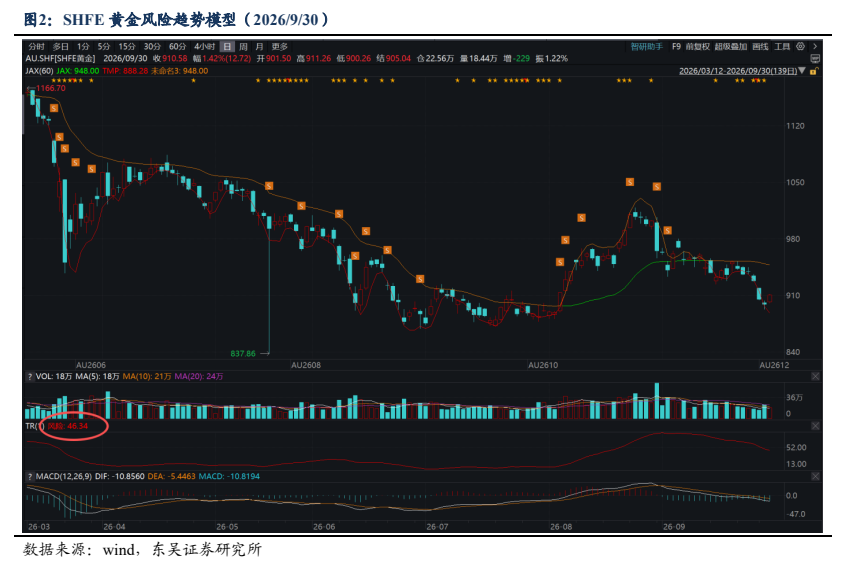
图3. 美国十年期国债实际利率与伦敦金价格走势(区间范围:2026/07/01-2026/09/30)
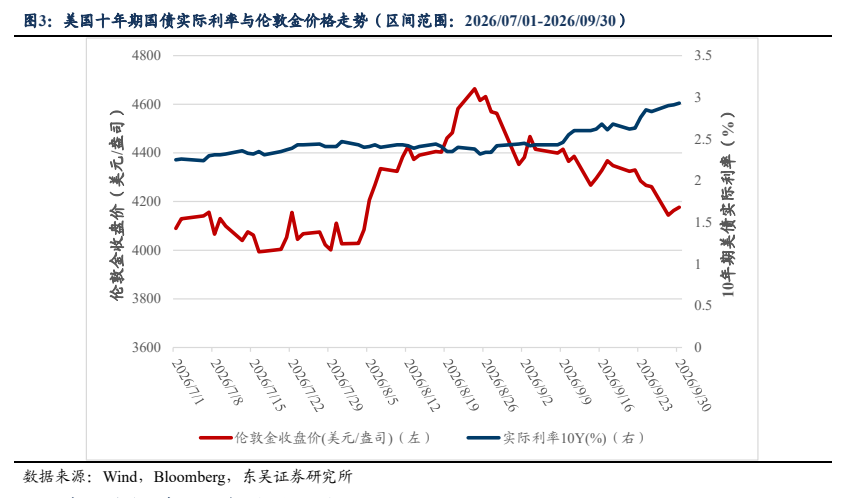
图4. 表 1: 影响黄金资产配置价值事件总结(2026/09/01-2026/09/30)

图5. 表 3: 影响黄金避险价值事件总结(2026/09/01-2026/09/30)
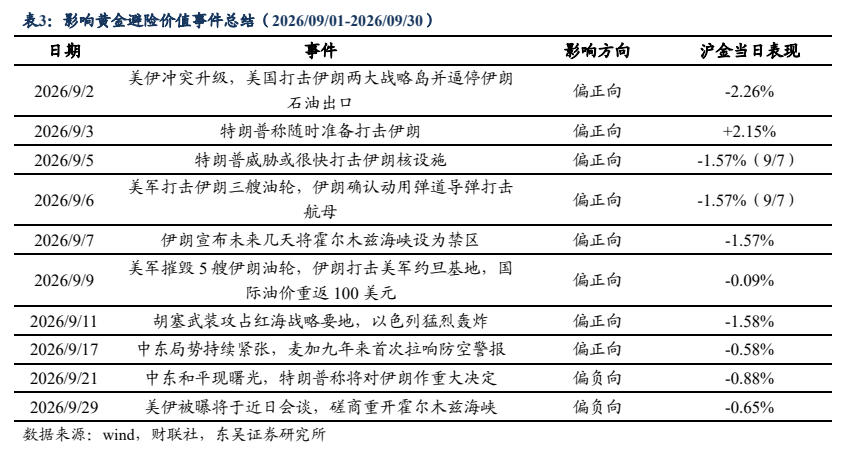
图6. 美联储政策利率预期(区间范围:2026/07/01-2026/09/30)
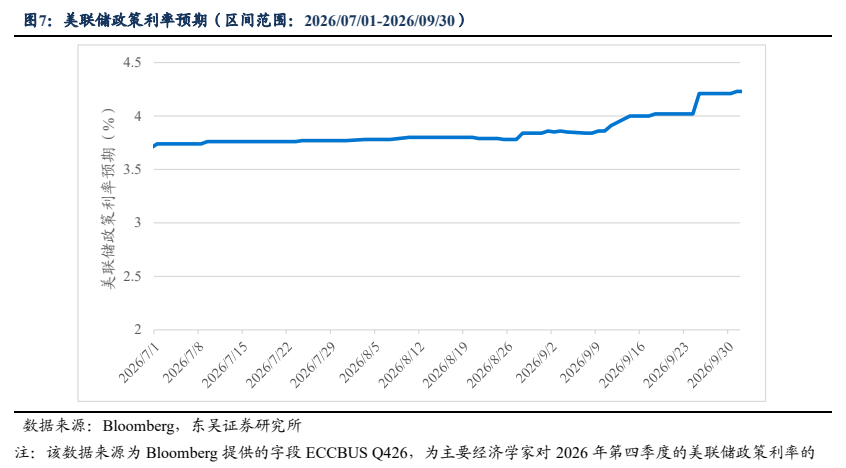
图7. 伦敦金/银价格比走势(区间范围:2026/07/01-2026/09/30)
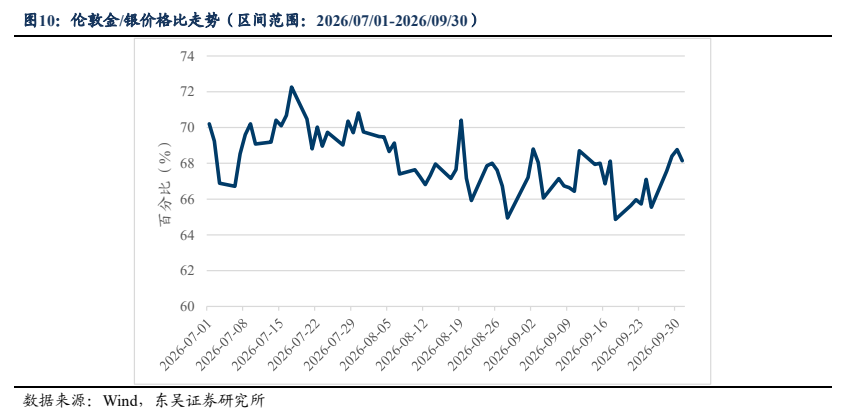
图8. 黄金隐含波动率走势(区间范围:2026/07/01-2026/09/30)
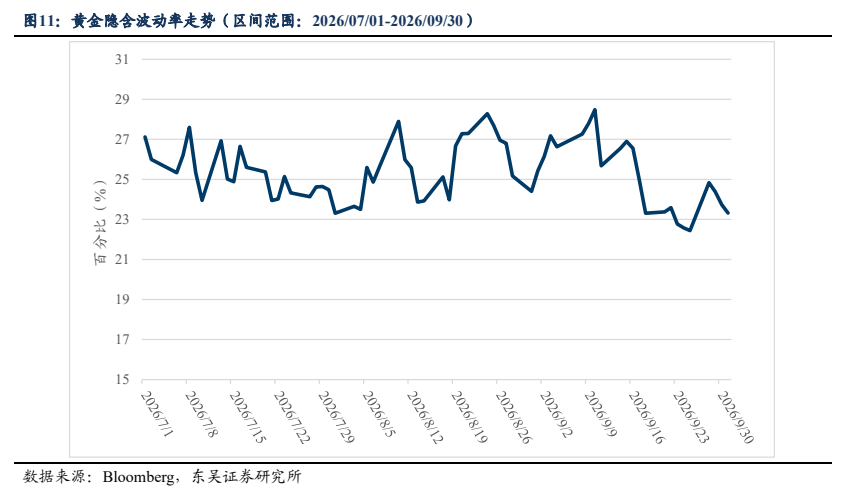
图9. 表 6: 华安黄金 ETF(2026/9/30)
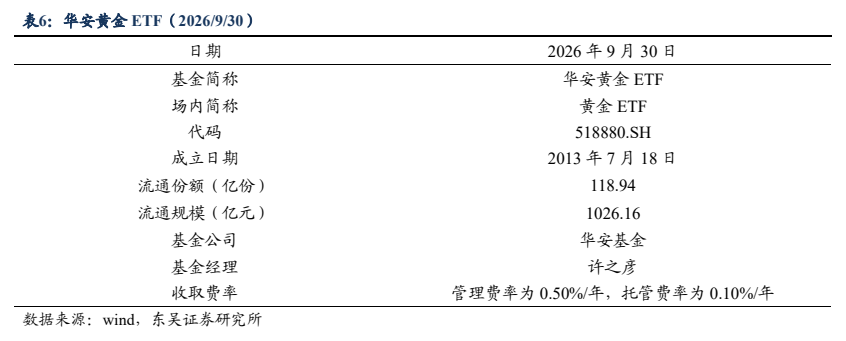
图10. 安 观 深度 报告 [内 RAL