花旗:野村 申洲国际(2313.HK):盈利下滑幅度逊于预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申洲国际于2026年8月7日发布盈利预警,预计2026年上半年净利润同比下降38-43%,至18.1亿-19.7亿元人民币,显著低于彭博一致预期的29.4亿元人民币。 业绩下滑主要归因于品牌客户订单谨慎、海外产能扩张带来的劳动力/养老金成本上升、纱线成本增加以及人民币兑美元升值带来的负面汇率影响。 野村认为上半年业绩疲软不影响公司长期竞争优势,预计下半年随着产能爬坡、成本转嫁及低基数效应,业绩将出现边际改善。 野村维持“买入”评级,但将目标价从67.80港元下调至66.90港元。
主要观点
- 2026年上半年净利润预计同比下滑38-43%
- 业绩表现显著逊于市场预期
- 品牌客户订单谨慎,Nike和Puma为主要拖累
- 成本端面临劳动力、养老金及纱线价格上涨压力
- 人民币升值对财务报表产生负面汇率影响
- 预计2026年下半年业绩将边际改善
论述逻辑
- 宏观不确定性与关税政策导致品牌客户下单谨慎 -> 订单下滑 -> 叠加成本上升与汇率负面影响 -> 导致上半年盈利大幅不及预期 -> 随着产能爬坡与成本转嫁 -> 预计下半年业绩回升 -> 维持长期竞争优势判断 -> 维持买入评级但下调目标价
关键展望
- 预计2026年下半年品牌订单将出现反弹
- 下调2026-2028财年营收及盈利预测
推荐标的
- 申洲国际(2313.HK):买入,目标价66.90港元
关键图表
图1. 申洲国际 - 预测调整
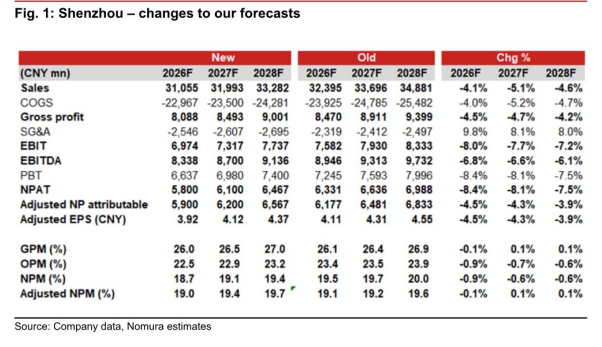
图2. 申洲国际 - 估值汇总
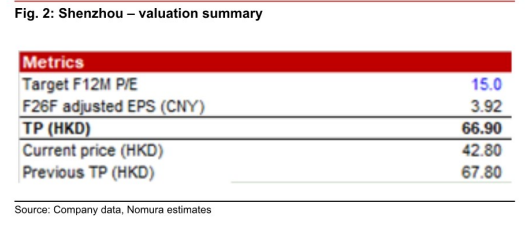
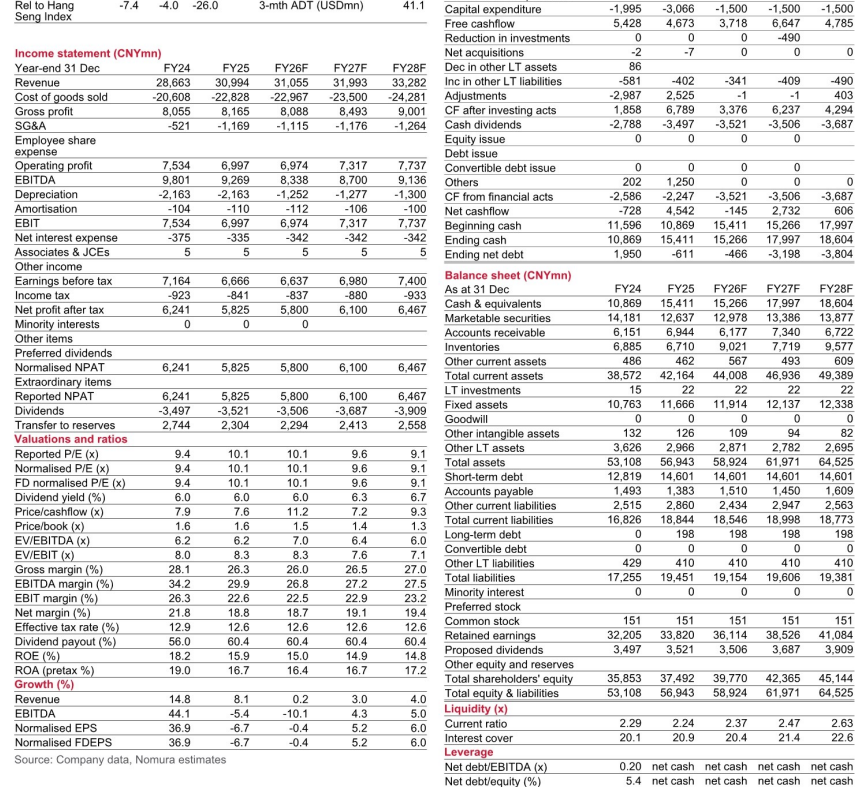
图3. 恒生指数 - 自由现金流 5428 4,673 3,718 6,647 4,785