花旗 中国铁建(601186.SH):因预期固定资产投资持续弱化,目标价下调至8元人民币
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
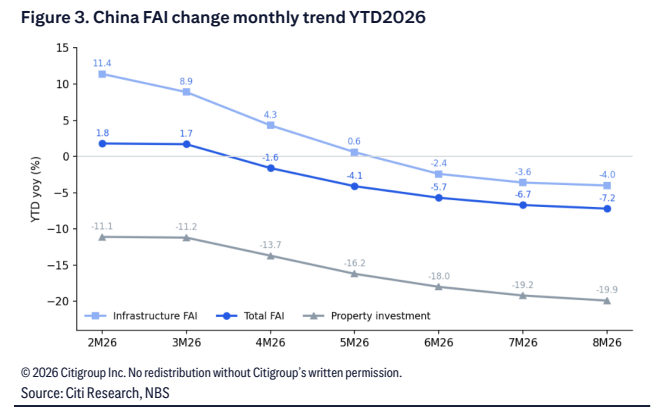
花旗将中国铁建(601186.SS)目标价从12元人民币下调至8元人民币,降幅达33%,以反映基础设施建设行业估值下调。 报告指出,中国固定资产投资(FAI)在2026年前8个月同比下降7.2%,表现不及预期,导致花旗将公司2026-28年盈利预测下调27-32%。 尽管上半年毛利率同比提升42个基点至9.26%,但资产减值损失增加及财务成本上升对盈利造成压力。 公司上半年营收同比下降12.4%至4284亿元人民币,归母净利润同比下降18.8%至86.9亿元人民币。 花旗维持对该股的“买入”评级,并指出其在主要国企建筑板块中估值较低。
主要观点
- 下调目标价以反映固定资产投资持续疲软的预期
- 2026年前8个月固定资产投资同比下降7.2%
- 上半年营收同比下降12.4%至4284亿元人民币
- 上半年归母净利润同比下降18.8%至86.9亿元人民币
- 上半年集团毛利率同比提升42个基点至9.26%
- 资产减值及财务成本增加是导致盈利不及预期的主要原因
- 短期贷款在六个月内增长32.6%至2238亿元人民币
- 二季度新签合同额同比降幅收窄至约8%
论述逻辑
- 中国固定资产投资(FAI)持续疲软 -> 建筑行业估值承压 -> 盈利预测下调 -> 目标价下调;同时,资产减值损失增加与财务成本上升抵消了毛利率改善带来的利好,导致净利润下滑。
关键展望
- 预计2026-2028年盈利预测下调27-32%
- 维持6倍2026年预期市盈率估值
推荐标的
- 中国铁建(601186.SS):买入,目标价8元人民币
关键图表
图1. 2026年年初至今中国固定资产投资月度变化趋势