东吴证券 策略周评:国庆假期的“季节效应”
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东吴证券复盘了 2006 年至 2025 年近 20 年 A 股在国庆节前后的表现,总结出大势在节前 2 日企稳反弹且行情多持续至 T+5 日、量能呈现“节前缩量、节后放量”等特征。 风格上,节前大盘与消费相对占优,节前 10/5 个交易日沪深 300 相对国证 2000 超额收益均值分别为 1.23pct 和 2.34pct,消费风格区间绝对收益均值分别达 0.94%和 1.17%;节后指数普涨,小微盘与金融风格弹性更佳。 针对今年行情,9 月 FOMC 会议如期加息 25BP 且表态偏鹰,但市场将其演绎为利空出尽,两创板块领衔短期情绪面修复式反弹。 中长期来看,市场定价核心仍受海外宏观约束与 AI 产业演进主导,AI 产业当前处于“叙事分歧”阶段并未逆转长期成长逻辑。 配置上,建议关注股价调整充分且即期景气坚实的 AI 硬件(国产算力和芯片半导体、PCB、服务器、液冷、光模块等)以及中下游配套工具与 Workflow/Agent 平台。
主要观点
- 大势方面,国庆节前两个交易日往往是布局窗口期,节后大盘反弹多持续到 T+5 日附近。
- 量能层面呈现“节前缩量、节后放量”,T-8 日起量能回落,T+2 日起流动性逐步修复。
- 节前大盘和消费风格相对占优,沪深 300 相对国证 2000 录得显著超额收益。
- 节后全市场多呈现普涨格局,小微盘弹性领先,细分风格中金融表现突出。
- 行业层面,节前以食品饮料、医药生物为代表的消费板块性价比居前,节后大金融与建筑装饰等胜率提升。
- 日历效应的成因来自长假外部避险、季末机构止盈调仓,以及节后不确定性落地与稳增长政策预期发酵。
- 9 月 FOMC 会议如期加息 25BP,市场走出“利空出尽”走势,带动短期情绪面修复式反弹。
- 当前反弹仍属情绪面阶段性修复,市场轮动特征明显且风格均衡。
- AI 产业当前处于“叙事分歧”阶段,近期安全话题引发的调整不会逆转长期成长趋势。
- 配置上首选调整充分的 AI 硬件方向,并逐步重视 AI 中下游应用与工作流编排赛道。
论述逻辑
- 统计规律推演:近 20 年历史数据显现国庆前避险降仓与季末止盈导致缩量和大盘/消费防御占优 -> 节后风险敞口落地、资金回流与四季度重要会议政策预期博弈推升放量反弹和小微盘/大金融弹性。
- 宏观与产业逻辑推演:9 月美联储加息 25BP 利空已被充分计价促使情绪压制缓释 -> 两创领衔阶段性修复 -> 叠加 AI 产业即期景气坚实但处于叙事分歧期 -> 得出反弹窗口期确立、逢低配置 AI 硬件及中下游落地的结论。
关键展望
- 反弹持续性及向上修正条件:当前情绪修复反弹将持续,若后续宏观或 AI 层面出现重磅利好,可上修反弹预期。
- 海外宏观与利率风险验证点:关注美伊局势扰动能否改善带动通胀回落,以缓解美债上行风险与限制性利率约束。
- AI 产业演进方向:市场定价重心预计将逐步从上游硬件基础设施向中下游应用落地迁移。
推荐标的
- 报告未明确给出推荐标的(仅提及产业链细分赛道,未覆盖或评级具体公司)。
关键图表
图1. 国庆节前后 15 个交易日,万得全 A 累计涨跌幅(2006 年至 2025 年均值,%)

图2. 国庆节前后 15 个交易日全 A 日度换手率(2006 年至 2025 年均值,%)

图3. 国庆节前后 10/5 个交易日,大类风格胜率和区间涨跌幅均值(2006 年至 2025 年)
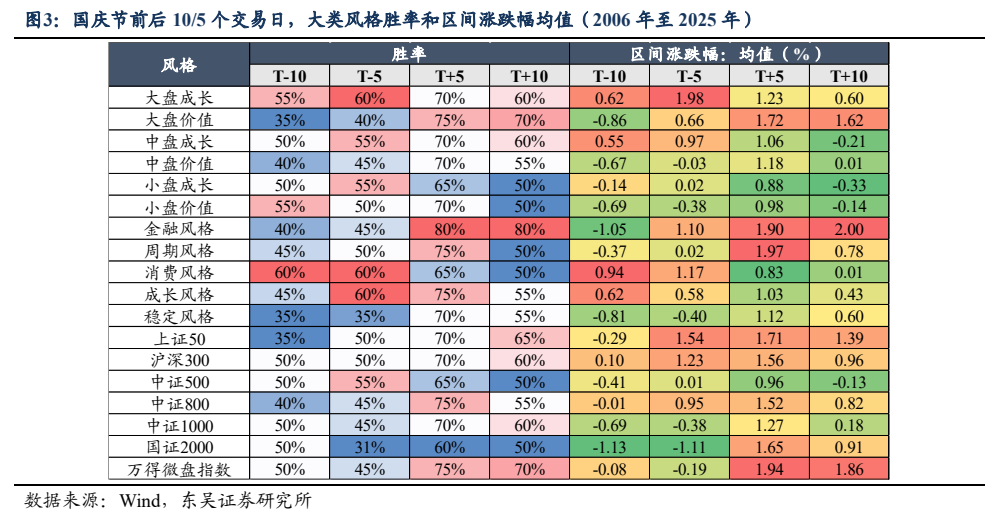
图4. 国庆节前后 10/5 个交易日,申万一级行业胜率和区间涨跌幅均值(2006 年至 2025 年)
