野村 外汇洞察:美元走弱逻辑持续强化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村全球外汇策略自7月17日起明确转向看空美元并持续加仓,认为美元走弱主题正在市场中不断强化。 核心理由包括:市场担忧美国经济放缓(最新非农-23K、6月下修至+20K、7月零售销售收缩)、美国相对欧洲的数据意外转弱、低通胀有望延续(7月核心PCE预计环比0.2%)、美联储长时间按兵不动、财政部试图压制长端收益率(宣布“至少翻倍”10-30年期美债回购)、美联储独立性风险上升,以及市场整体仍广泛做多美元。 报告同时提示美元的正面支撑:外资流入美国股市强劲、能源价格高企(霍尔木兹海峡基本关闭、美国短期可能对伊朗采取重大行动)、8月以来套息交易重建。 中期看弱美元观点不变:美联储按兵不动而ECB、BOJ继续加息,大型投资者未来12-24个月或降低美国资产配置,AI资本开支/债务风险与类似2025年二季度的美元卖盘对冲构成额外压力。 策略上,最高确信度交易为做空USD/CNH(4/5),另维持做空USD/THB、做多EUR/INR、做空GBP/NZD(均3/5),本报告新增做空USD/TWD(3/5),目标约3%或31.0,期限至11月底。
主要观点
- 野村自7月17日起明确倾向美元走软,并持续向该方向增加仓位,认为美元走弱主题在市场中持续强化。
- 市场日益担忧美国经济放缓:最新7月非农就业为-23K,6月下修至+20K,且7月零售销售出现收缩(8月14日公布)。
- 美国相对欧洲的经济数据意外分化对美元不利:2025年2月底至3月的美国放缓迹象(亚特兰大联储GDPNow将2025年一季度预估为-2.8%)曾推动美元在2025年3月走弱逾3%(Fig. 1)。
- 低通胀可能延续数个关键数据发布:野村美国经济学家预计7月核心PCE环比仅0.2%(8月26日公布),8月核心CPI(9月11日公布)也可能温和,租金与关税相关成分回落或抵消电子产品涨价的上行压力。
- 美国财政部试图压制长端收益率:宣布将“至少翻倍”10-30年期美债回购操作(8月19日彭博报道);市场讨论10年期美债跌破/突破5%心理关口可能引发非线性上行并冲击美国资产市场,野村认为进一步措施可能包括削减长端拍卖规模、取消拍卖,甚至针对AI公司债发行激增带来的“挤出效应”。
- 美联储信誉与独立性担忧上升:彭博报道特朗普8月6日反复致电Warsh、8月7日再度试图罢免Powell和Cook;Warsh也可能在8月27-29日Jackson Hole研讨会上展现鹰派姿态以重建信誉。
- 市场整体仍广泛做多美元(尤其对EUR、NZD等):CFTC非商业净持仓与CTA分析显示多头尚未充分出清,若美国宏观恶化主题延续,将构成美元的额外下行风险。
- 美元仍有正面支撑需持续监测:外资流入美国股市规模强劲(类似2024年“美国例外主义”时期)、能源价格居高不下(霍尔木兹海峡基本关闭、美国短期内可能对伊朗采取重大行动)、8月初以来套息交易有所重建。
- 中期看弱美元观点不变:野村预计美联储按兵不动而ECB、BOJ等其他主要央行继续加息,并以尼克松/伯恩斯的历史案例提示美联储独立性风险。
- 结构性美元压力:大型投资者未来12-24个月可能降低美国资产配置(近期TIC数据显示外资购买美债总量已下降);外资仍显著超配美国资产,若美国增长优势消退或AI资本开支/债务担忧再起,当前强劲的组合投资流入可持续性存疑;美元下行动能一旦形成,类似2025年二季度的美元卖盘对冲可能出现。
- 新增做空USD/TWD(确信度3/5):依据美元走软风险、科技板块情绪回暖、外资重返台湾股市,以及台湾寿险业外汇对冲比率目前偏低、存在提升空间(Fig. 2),目标约3%或31.0,期限至11月底。
论述逻辑
- 美国通胀回落且经济数据走弱(非农-23K、零售收缩)→ 美联储有理由长期按兵不动 → 而ECB、BOJ等其他主要央行继续加息 → 政策分化构成美元基本面压力。
- 政策与政治层面:财政部“至少翻倍”长债回购以压制期限溢价 + 特朗普施压美联储(致电Warsh、试图罢免Powell和Cook)→ 美债吸引力与美联储信誉受损 → 外资或降低美国资产配置 → 形成结构性美元卖压。
- 持仓维度:市场仍广泛做多美元 → 若美国宏观恶化主题延续,多头回补叠加类似2025年二季度的美元卖盘对冲 → 放大美元跌势。
- 结论落到策略:自7月17日起将做空USD/CNH确信度提至4/5并加仓,本报告再新增做空USD/TWD(确信度3/5,目标约3%或31.0,11月底前)。
关键展望
- 8月26日公布7月核心PCE,野村美国经济学家预计环比维持在0.2%(四舍五入口径)。
- 9月11日公布8月核心CPI,可能保持温和:租金与关税相关成分的回落风险或抵消电子产品/消费电子价格上涨的可能上行。
- 9月30日核心PCE成分方法调整叠加季节性因素,或加大未来美国通胀的下行风险。
- 8月27-29日Jackson Hole研讨会为关键观察点:Warsh可能展现鹰派立场以重建信誉,甚至收回7月FOMC后关于市场利率上行可替代美联储紧缩的暗示。
- 10年期美债5%心理关口若突破可能引发非线性上行并冲击美国资产市场(房地产、股票等);若回购之外出台更多政策,可能削减长端拍卖规模或取消拍卖。
- 短期内美国可能对伊朗采取重大行动(霍尔木兹海峡基本关闭背景下),构成美元的潜在支撑风险。
- 未来12-24个月大型投资者或继续降低对美国资产的配置;美元下行动能若增强,类似2025年二季度的美元卖盘外汇对冲可能出现。
- 新增做空USD/TWD的目标与时间窗口:约3%或31.0,至11月底。
推荐标的
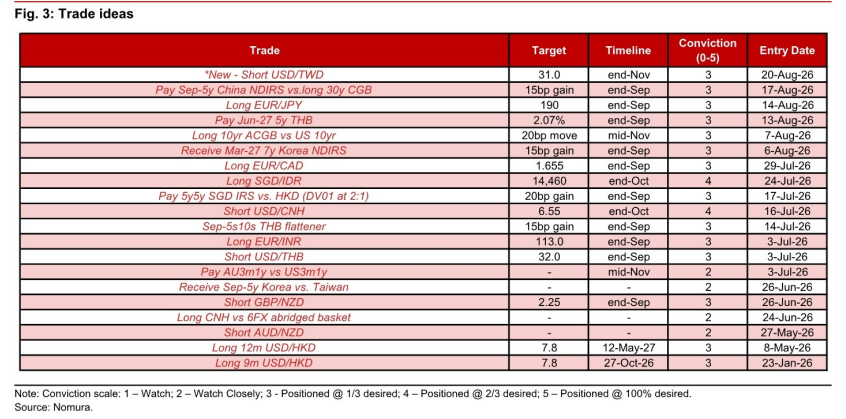
- 做空 USD/CNH:野村确信度最高的交易(4/5),自7月17日转向以来持续加仓(按野村5级确信度刻度,4=已建至目标仓位的2/3)。
- 做空 USD/THB:确信度3/5,作为美元走软主题下的推荐交易之一。
- 做多 EUR/INR:确信度3/5;Fig. 3交易清单中列示113.0(7月3日建立)。
- 做空 GBP/NZD:确信度3/5,报告明确指出该交易应受益于美元走软。
- 新增做空 USD/TWD:确信度3/5,目标约3%或31.0、期限至11月底;逻辑为美元走软风险、科技板块情绪回暖、外资回流台湾股市及台湾寿险对冲比率偏低有提升空间。
- 确信度刻度说明(Fig. 3注):1=观察;2=密切观察;3=已建目标仓位的1/3;4=已建2/3;5=满仓。
关键图表
图1. 经济数据意外与美元指数对比
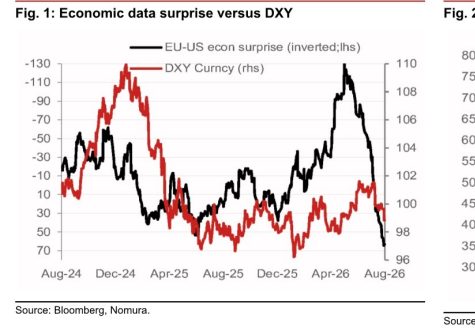
图2. 台湾寿险公司对冲比率目前处于相对低位
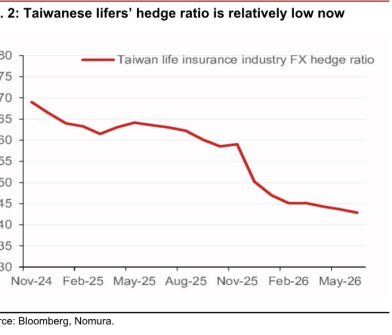
图3. 交易建议