美国银行:美银 金界控股(3918.HK)下调评级至跑输大市令人失望的帖子26年第三季度运营数据:切发PO 到香港$3.1
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行将金界控股的评级从“中性”下调至“跑输大市”,并将目标价从 4.5 港元下调至 3.1 港元。 报告指出,金界控股 3Q26 总博彩收入(GGR)同比下降 43% 至 1.14 亿美元,且增长动能持续减弱。 分析师认为,中国宏观经济疲软、资本管制收紧以及柬埔寨入境游客数量下降(8M26 同比下降 44%)是导致业绩疲软的主要原因。 基于此,该行将 2026 年和 2027 年的 EBITDA 预测分别下调 27% 和 38%。
主要观点
- 金界控股 3Q26 总博彩收入(GGR)同比下降 43%,环比下降 11% 至 1.14 亿美元。
- VIP 业务表现疲软,3Q26 VIP GGR 同比下降 76%,环比下降 19% 至 1600 万美元。
- 大众市场 GGR(不含电子博彩机)3Q26 同比下降 31%,环比下降 12% 至 6600 万美元。
- 柬埔寨入境游客数量持续低迷,8M26 同比下降 44%。
- 美国银行将 2026 年和 2027 年的 EBITDA 预测分别下调 27% 和 38%,至 3.12 亿美元和 2.69 亿美元。
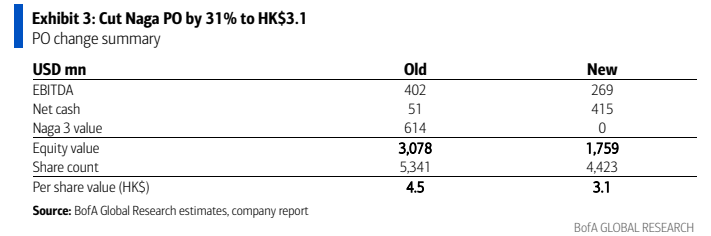
- 目标价下调至 3.1 港元,主要反映了 EBITDA 预测下调、估值周期滚动至 2027 年以及目标倍数从 6 倍下调至 5 倍。
论述逻辑
- 中国宏观经济疲软及资本管制导致中国客户博彩支出减少 -> 柬埔寨入境游客恢复缓慢 -> 总博彩收入(GGR)增长动能持续减弱 -> 盈利预期下调 -> 目标倍数下调 -> 评级下调至跑输大市。
关键展望
- 金界控股 2026 年及 2027 年每股收益(EPS)预测分别为 0.36 港元和 0.28 港元。
- 潜在上行风险包括 GGR 恢复好于预期、柬埔寨政府出台刺激入境旅游的政策以及中国宏观经济复苏。
推荐标的
- 金界控股(3918.HK):评级下调至“跑输大市”,目标价 3.1 港元。
关键图表
图1. 26年第三季度GGR增长进一步减速
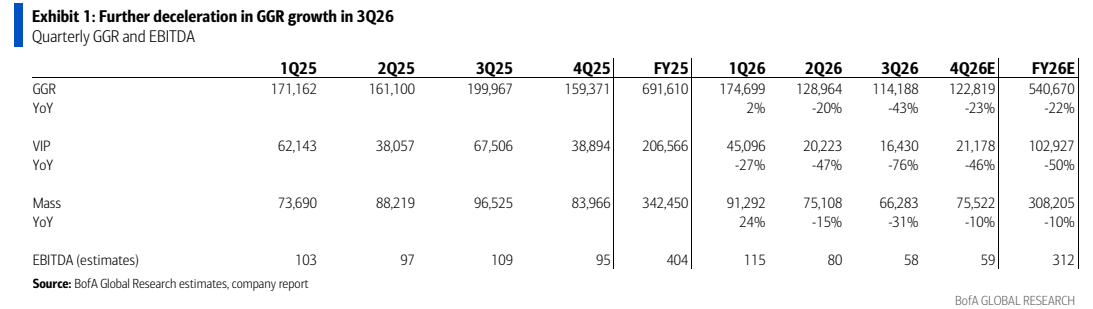
图2. 我们将金界目标价下调31%至3.1港元
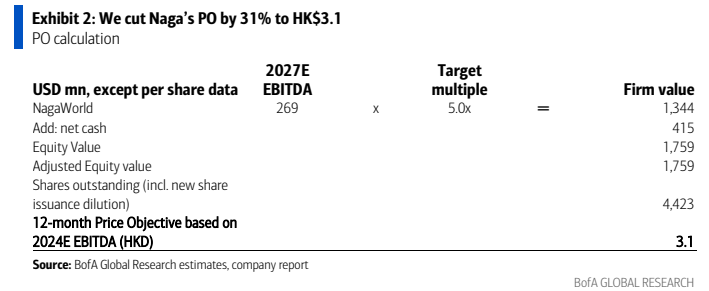
图3. 将金界目标价下调31%至3.1港元