瑞银 Odyssey Therapeutics(ODTX.US):IBD领域的全新口服潜力疗法:27年下半年迎来催化剂,首次覆盖给予买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银首次覆盖Odyssey Therapeutics(ODTX),给予买入评级及27美元目标价。 核心资产OD-001作为一种新型口服RIPK2抑制剂,在溃疡性结肠炎(UC)的单臂2a期研究中展现了27%的临床缓解率,被视为具有潜力的IBD疗法。 瑞银预计2035年IBD市场规模可达400-500亿美元,OD-001作为联合疗法的商业潜力巨大。 2027年下半年与武田Entyvio的联合用药数据读出是关键催化剂。 此外,公司在TNFR2、SLC15A4等领域的临床前管线提供了额外增长空间。
主要观点
- OD-001在UC单臂2a期研究中显示出27%的临床缓解率,疗效信号积极。
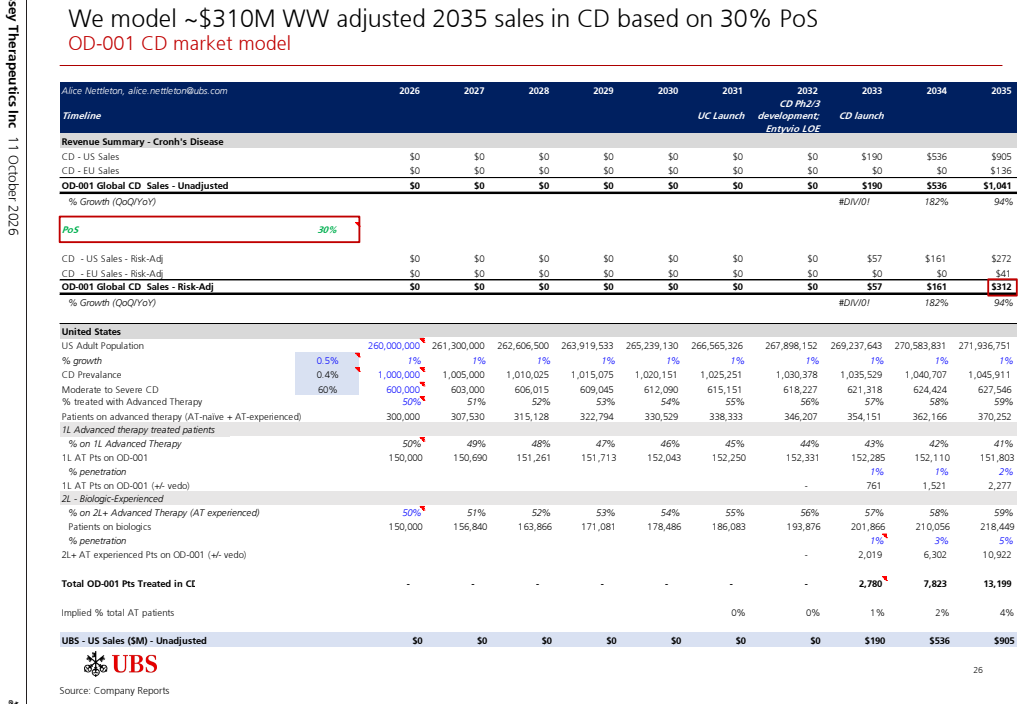
- 瑞银预计2035年OD-001在UC和CD的调整后销售额为12亿美元。
- OD-001与Entyvio的联合用药试验是2027年下半年的核心催化剂,目标临床缓解率约为40%。
- 公司管线中包括TNFR2、SLC15A4和IL-33/TSLP等项目,预计2027年进入临床。
- 瑞银对OD-001在UC和CD的成功概率(PoS)分别评估为40%和30%。
- OD-002(SLC15A4)是公司继OD-001之后最先进的管线项目。
论述逻辑
- 事件/数据(OD-001单臂2a期UC临床缓解率27%)-> 临床潜力验证(RIPK2抑制剂作为口服疗法差异化优势)-> 商业模式(作为现有生物制剂如Entyvio的联合用药补充)-> 估值逻辑(基于2035年调整后销售额12亿美元及40%/30%的成功概率)-> 投资结论(首次覆盖给予买入评级,目标价27美元)。
关键展望
- 2026年下半年:启动OD-001单药2b期及与Entyvio联合用药的2a期试验。
- 2027年上半年:启动OD-002(SLC15A4)1/2期试验。
- 2027年下半年:OD-001单药2b期12周数据及与Entyvio联合用药的2a期12周数据读出。
- 2028年下半年:OD-001单药维持治疗数据读出。
推荐标的
- Odyssey Therapeutics (ODTX.US)
关键图表
图1. 临床前试验表明OD-001具有更广泛的RIPK2通路抑制作用

图2. 与注射疗法相比,OD-001在既往接受过生物制剂治疗的患者中显示出显著疗效
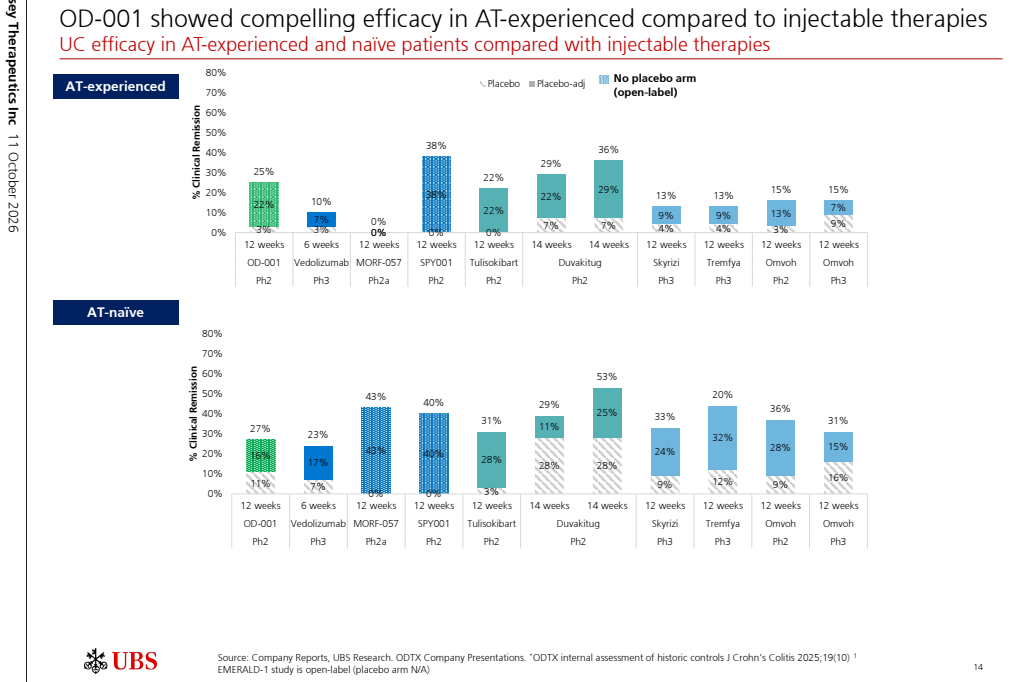
图3. 联合疗法正成为IBD治疗的新前沿
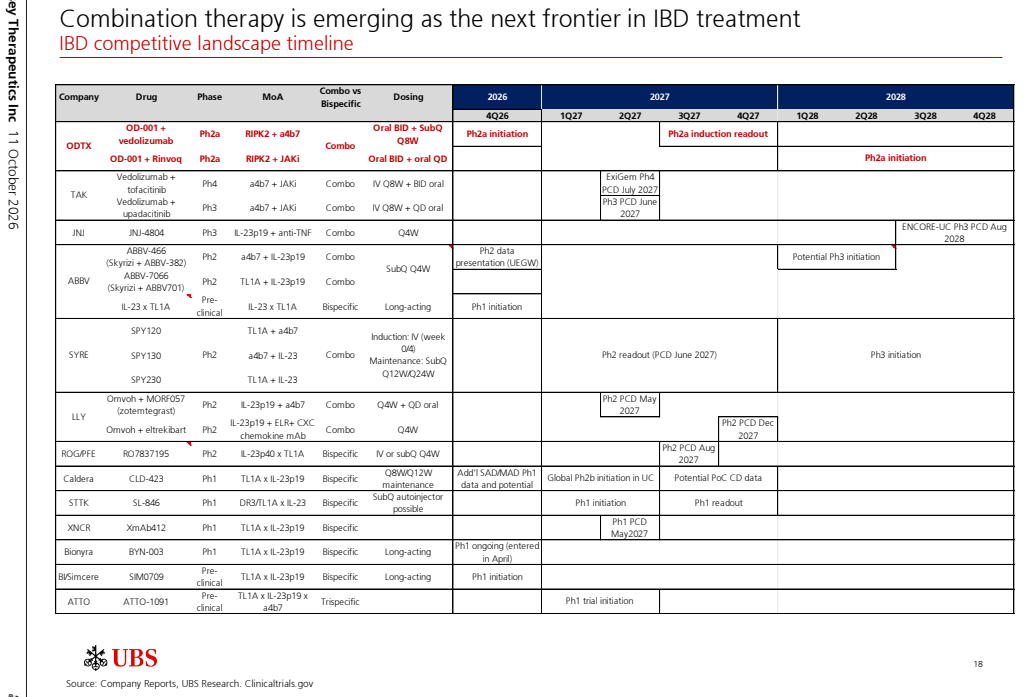
图4. 基于40%的成功概率,我们预测2035年溃疡性结肠炎(UC)的全球调整后销售额为8.6亿美元
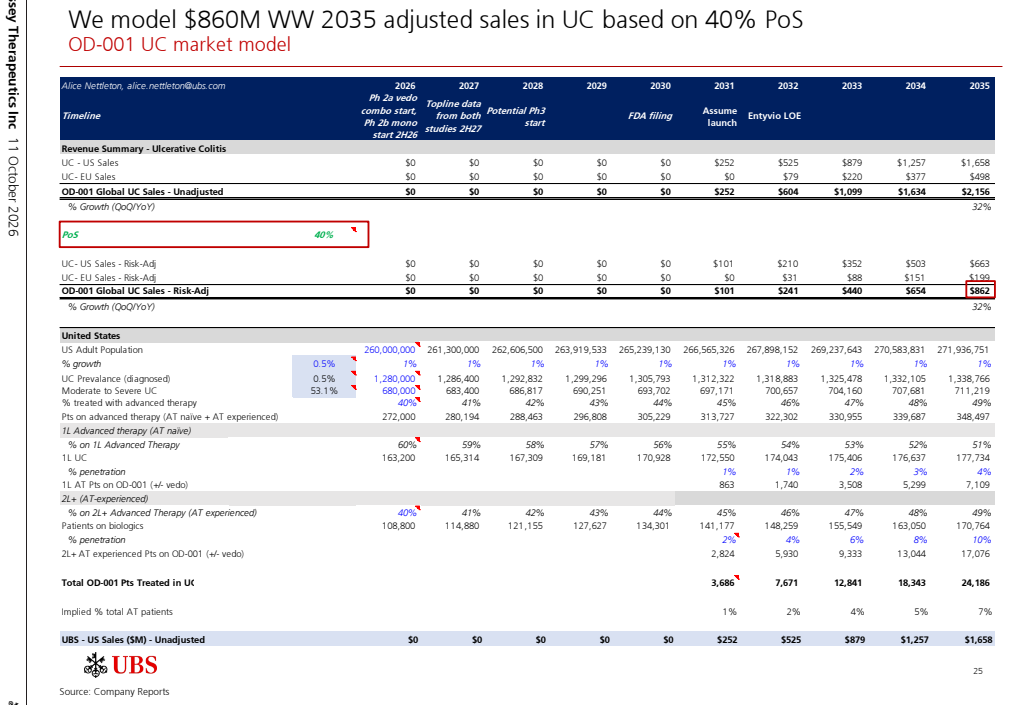
图5. 基于30%的成功概率,我们预测2035年克罗恩病(CD)的全球调整后销售额约为3.1亿美元