粤开证券 【粤开宏观】300亿美元对等降税安排:美国对华关税的“变”与“不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
当地时间9月23日至25日中美元首会晤确认经贸团队磋商成果,双方达成“300亿美元”对等降税安排,美国自中国进口的降税商品主要涉及小家电、玩具、节日装饰品、儿童汽车安全座椅等消费品,中国自美进口包括农产品、原木、化妆品及医疗器械,但完整商品清单、具体降税幅度和生效时间尚未公布。 贸易理事会和投资理事会已由设立转向实际运行,原定11月10日到期的“釜山协议”延长至2027年1月10日、即延长两个月。 报告认为此次降税释放中美经贸关系边际缓和的积极信号,但对美国对华整体关税水平影响有限:2026年7月美国自中国进口实际有效关税税率为21.5%,仍处高位,同期美国自全球平均为7.6%、剔除中国后仅5.9%。 2025年美国自华进口约3086.5亿美元,300亿美元约占9.7%,静态测算下这部分商品平均关税下降10个百分点仅使整体税率下降约1个百分点,即使平均下降20个百分点也仅约1.9个百分点。 特朗普第一任期存量301关税、2026年新增301关税及232关税仍大规模保留,未来局部降税与新增关税风险并存:非敏感商品和产品豁免存在下调空间,而301调查(7.5%左右情景税率)和232扩围(含半导体第二阶段)构成上行风险。 后续重点关注三个政策窗口:300亿美元执行方案、2027年1月10日前能否形成新经贸成果、以及美国301调查和232措施的进展。
主要观点
- 报告总体判断:300亿美元降税释放中美经贸关系边际缓和的积极信号,但对美国对华整体关税水平影响有限,2026年7月对华实际有效关税税率21.5%仍处较高水平,同期美国自全球平均7.6%、剔除中国后仅5.9%。
- 300亿美元对等降税安排:美方披露双向各300亿美元非敏感商品获得更优惠关税待遇,美国自华进口主要涉及小家电、玩具、节日装饰品、儿童汽车安全座椅等消费品,中国自美进口包括农产品、鱼类和海鲜、原木及木制品、化妆品和医疗器械;完整商品税号清单、具体降税幅度和生效时间均未公布,实际影响有待后续政策文件确认。
- 三项机制性成果落地:贸易理事会和投资理事会由设立转向实际运行,贸易理事会还成立农业市场准入工作组;阶段性经贸安排继续延期,双方确认延期吉隆坡经贸磋商成果,原定11月10日到期的“釜山协议”延长至2027年1月10日、即延长两个月,降低短期内关税重新大幅升级的风险。
- 当前美国对华关税由四部分构成:MFN基础关税(贸易摩擦前实际有效税率稳定在约2.7%)、特朗普1.0存量301关税(主要名义税率7.5%和25%)、2026年新增301关税和针对特定产业的232关税;截至2024年底实际有效税率已达11.2%,较贸易摩擦前提高约8.5个百分点。
- 特朗普2.0新增关税结构:IEEPA关税被最高法院裁定未获授权后,先有122条10%临时进口附加税(为期150天),2026年7月USTR以“强迫劳动”为名对60个经济体加征301关税、中国适用12.5%,新一轮税率主要集中于10%和12.5%两档;232关税已扩至钢铁、铝、铜及衍生品,汽车(25%)、先进计算芯片(25%)、无人机(25%或100%)、多晶硅下游衍生品(15%),钢铝铜部分产品税率达50%。
- 2026年7月对华实际有效关税税率21.5%,较2025年5月48.1%的关税摩擦高点下降26.6个百分点,仍接近特朗普第二任期前约11%的两倍;大致拆分为MFN约贡献3个百分点、1.0时期301约8个百分点、2.0以来新增约10个百分点(7月23日新确定的12.5%对华301关税尚未完整反映在当月数据中)。
- 中国商品税负显著高于其他主要贸易伙伴:2026年7月美国自欧盟、日本、韩国、越南、印度、加拿大和墨西哥进口的实际有效关税税率分别为7.3%、10.6%、4.7%、6.2%、8.2%、1.8%和4.6%,中国明显高于5.9%的非中国进口平均水平。
- 静态测算显示总量影响有限:2025年美国自华进口约3086.5亿美元,300亿美元约占全年自华进口规模的9.7%(约十分之一);平均关税每下降10个百分点,整体税率约降1个百分点,平均降20个百分点也仅约降1.9个百分点,以21.5%为参照仍约19.5%,更重要的意义在于政策方向而非大范围下调。
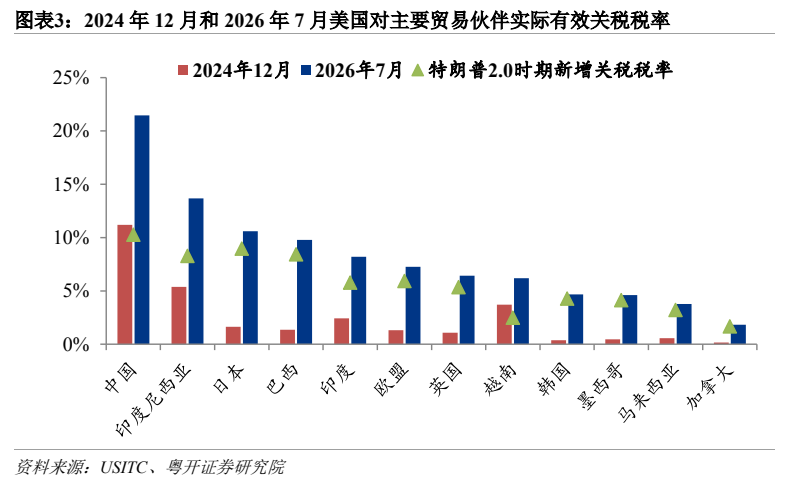
- “变”与“不变”框架:最大变化是部分非敏感商品开始出现定向降税空间、双边沟通进一步机制化、阶段性安排延长;“不变”的是美国对华高关税体系并未整体退出,301和232等工具仍被广泛使用,高技术、先进制造和产业安全相关领域仍是贸易政策重点,无人机、金属材料等战略性产业仍受301、232等政策影响。
- 未来降税空间可能集中于三处:300亿美元之外非敏感商品继续扩围、扩大产品豁免、特朗普2.0新增301中的部分商品;特朗普1.0存量301经2024年首次四年期审查后总体保留、2026年又启动第二次审查,大范围取消难度更大,存量未调整情况下整体税率可能边际下降但高关税基础仍将存在。
- 上行风险主要来自两端:2026年3月USTR针对中国、欧盟、日本、韩国、印度、越南等16个经济体启动“结构性产能过剩和生产问题”301调查,涉及钢铁、铝、汽车、电池、化工、机械、机器人、半导体、船舶、光伏等,7.5%左右是值得关注的情景税率(此前新增关税合计约20%、现中国适用12.5%,理论剩余空间约7.5个百分点);232仍可能向更多战略行业扩围,半导体第二阶段或实施范围更广、税率更高的措施。
- 政策窗口与中国应对:关注300亿美元具体执行方案、2027年1月10日前能否形成新的经贸成果(贝森特表示尚不能确定届时能否达成更大协议)、以及美国301和232政策程序;对中国而言,建议推进出口市场多元化、提升贸易规则研究与企业合规能力、通过产品升级和全球产业链布局增强对贸易壁垒的消化应对能力。
论述逻辑
- 中美元首会晤确认磋商成果 → 双方达成300亿美元对等降税、贸易/投资理事会投入运行、“釜山协议”延期至2027年1月10日 → 据此判断中美经贸关系边际缓和 → 但对照美国对华关税四层结构(MFN基础关税、1.0存量301、2026年新增301、232关税),2026年7月对华实际有效关税税率仍达21.5% → 由于300亿美元仅占2025年自华进口约9.7%,静态测算平均降税10/20个百分点仅拉低整体税率约1/1.9个百分点 → 结论:总量影响有限,意义在于非敏感商品开始获得定向降税空间和政策方向 → 未来局部降税与新增关税风险并存(非敏感商品扩围与豁免 vs 301调查和232扩围)→ 因此重点不是简单判断关税“升还是降”,而是跟踪三个政策窗口:300亿执行方案、2027年1月10日前新成果、301与232程序。
关键展望
- 关注300亿美元降税的具体执行方案:完整商品税号清单、具体降税幅度和生效时间尚未公布,将决定对实际贸易流量和整体实际有效关税税率的真实影响。
- 关注2027年1月10日前双方能否形成新的经贸成果:两个月延期提供额外谈判时间,但贝森特表示目前尚不能确定届时能否达成更大的协议。
- 关注“结构性产能过剩和生产问题”301调查:目前仍在推进,USTR尚未公布最终裁定及可能采取的关税措施;若后续针对中国出台新的广覆盖301关税,7.5%左右是值得关注的情景税率。
- 关注半导体232第二阶段措施:第一阶段已对较窄范围的先进计算芯片征收25%关税,相关贸易谈判结束后,可能对半导体、半导体制造设备及其衍生品实施范围更广、税率较高的措施。
- 风险提示:中美经贸关系变化超预期,美国贸易政策变化超预期。
推荐标的
- 报告未明确给出推荐标的:本篇为宏观深度研究,全文未涉及个股覆盖、评级或目标价。
关键图表
图1. 图表 1: 本轮中美经贸关系的“变”与“不变”
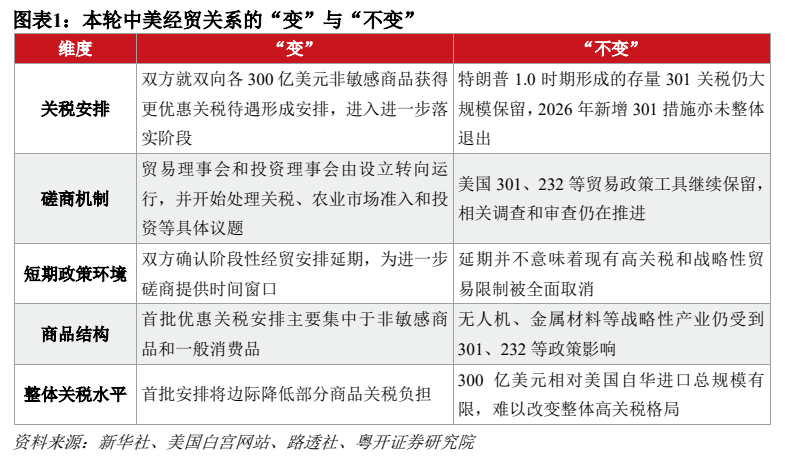
图2. 图表 2: 2017 年以来,美国对华实际有效关税税率
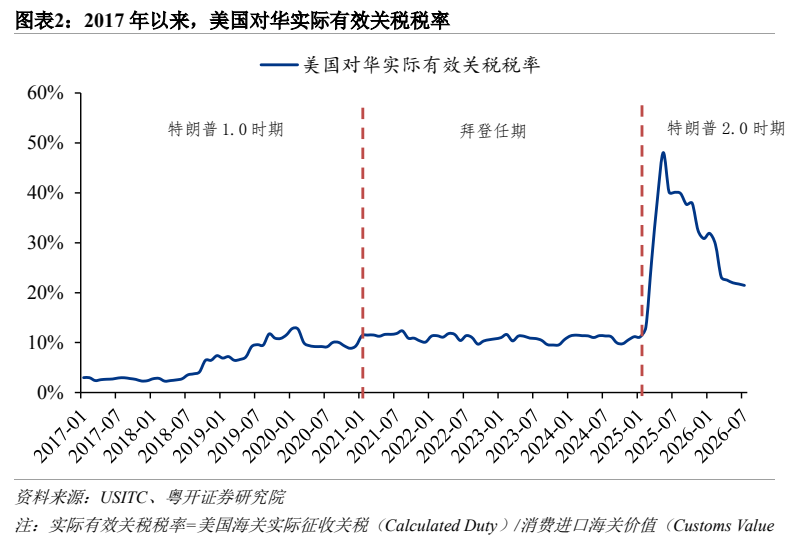
图3. 图表 3: 2024 年 12 月和 2026 年 7 月美国对主要贸易伙伴实际有效关税税率