美国银行:美银 宇树科技(A)(688363)首次覆盖给予跑输大盘评级,目标价350元人民币:塑造身体,构建大脑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告以跑输大盘(Underperform)评级首次覆盖宇树科技(A),用DCF(WACC 12.0%、FCF永续增长8%)得出目标价350元人民币,对比现价451.02元潜在下行22.4%,核心顾虑是估值——现价对应43x 2027E销售额,远高于同业平均14x。 基本面方面,宇树已凭四足机器人建立盈利记录,2023-25年售出逾33k台,并已成为全球领先的人形/四足机器人供应商。 报告预计2030年全球人形机器人销量达1.2mn台,驱动来自人口老龄化、AI与运动控制技术进步及BOM成本下降。 宇树2025-28年有望实现57%收入CAGR与84%净利润CAGR,人形机器人出货量从2025年约5k台增至2026-28年的17.0k/31.7k/52.7k台,四足机器人达32.8k/44.0k/51.7k台。 下一阶段增长取决于缩小具身AI(基础模型、训练数据、自主任务执行)差距,RMB2.0bn模型研发投入及与NVIDIA在Isaac GR00T/H2 Plus开放平台的合作(end-2026起供货)是关键支撑。 毛利率随降价趋势回落:综合GPM预计从2025年60.4%降至2026/27/28年的55.1%/52.7%/50.0%,人形/四足机器人ASP在2025-28E分别以17%/6%的CAGR下滑。 风险包括落地放缓、竞争加剧、关键零部件(NVIDIA芯片、行星滚柱丝杠、传感器、NdFeB磁体)短缺、资金可得性及FCC限制或影响后续机型进入美国市场。
主要观点
- 首次覆盖给予Underperform评级、目标价RMB350,理由不是基本面而是估值过高:现价对应43x 2027E销售额,同业平均仅14x
- 预计2030年全球人形机器人销量达1.2mn台,驱动因素为人口老龄化与劳动力短缺带来的终端需求、AI与运动控制技术改进、BOM成本下降
- 行业仍在等待“ChatGPT时刻”,泛化能力有限制约短期落地;但宇树2023-25年已售出逾33k台四足机器人,具备早期盈利记录
- 出货量预测:人形机器人从2025年约5k台增至2026-28年17.0k/31.7k/52.7k台,四足机器人达32.8k/44.0k/51.7k台;人形/四足ASP在2025-28E以17%/6%的CAGR下降
- 盈利高增:预计2025-28年收入CAGR 57%、净利润CAGR 84%,净利润(调整后)从2025A的RMB278mn升至2028E的RMB1,720mn,EPS从0.8元增至4.3元
- 毛利率趋势向下:综合GPM从2025年60.4%降至1Q26的58.4%、2Q26的54.6%,预计2026/27/28年为55.1%/52.7%/50.0%;人形机器人GPM预计为55.4%/53.2%/50.6%
- 目标价RMB350由DCF得出(WACC 12.0%、FCF永续增长8%),隐含32.8x 2027E P/S,对应-22.4%潜在下行空间
- 经济性改善是放量前提:中国人形机器人回本期到2030E缩短至2.3年;发达市场因人力成本更高,从2026E的3.2年缩短至2030E约1年
- 灵巧手是主要硬件短板:主流厂商产品DoF介于11到25,自由度、传动、触觉传感与控制架构尚无行业共识,技术收敛依赖更清晰用例与规模化验证
- 产品矩阵完整:G1(2024年5月发布,1.32m、35kg、23 DoF,售价US$13.5k)为2024和2025年全球最畅销人形机器人;H2(2025年10月,1.82m、70kg、31 DoF);R1(2025年7月,1.23m、25kg、26 DoF)
- 具身AI补课路径明确:计划投入RMB2.0bn用于具身AI模型研发(约占A股募资净额近一半),已开源UnifoLM-WMA-0世界模型(2025年9月)与UnifoLM-VLA-0通用VLA模型(2026年1月)
- 与NVIDIA合作:Isaac GR00T开放人形参考设计采用宇树H2 Plus本体(c.1.8m、c.70kg、31 DoF)搭配Jetson AGX Thor T5000,经宇树供货于end-2026开始(价格未披露);Jetson T5000内存从16.0 GB升至128.0 GB、带宽从102.4 GB/s升至273.0 GB/s,支撑端侧更大参数VLA模型
- 风险提示:人形机器人落地放缓、竞争加剧(更多初创、科技公司、车企入局)、关键零部件短缺(NVIDIA主导的高性能芯片、行星滚柱丝杠、电子皮肤传感器、NdFeB磁体)、研发资金,以及FCC最新限制或使未来机型更难获得美国市场准入
论述逻辑
- 人口老龄化与劳动力短缺推升终端需求 + AI与运动控制进步 + BOM成本下降 → 2030年全球人形机器人销量上看1.2mn台;但行业“ChatGPT时刻”未至、泛化能力有限,制约短期规模化落地
- 宇树以33k+台四足机器人销量积累核心零部件设计、运动控制、供应链与可扩展制造能力 → 能力迁移至人形机器人 → 2025-28年收入CAGR 57%、净利润CAGR 84%
- 下一阶段增长取决于缩小具身AI差距(基础模型、训练数据、自主任务执行)→ RMB2.0bn模型研发投入 + NVIDIA Isaac GR00T/H2 Plus开放平台合作 + Jetson Thor算力升级构成“构建大脑”路径
- 基本面成立但估值过度透支(现价43x 2027E销售额 vs 同业平均14x)→ DCF(WACC 12.0%、永续增长8%)给出RMB350 → 首次覆盖给予Underperform评级
关键展望
- 业绩验证点:2026E收入RMB2,713mn(同比+59.7%)、净利润RMB730mn,其中3Q/4Q26收入预计同比+88%/+55%;2026年人形/四足出货分别17.0k台与32.8k台
- 毛利率验证点:综合GPM 2026/27/28年为55.1%/52.7%/50.0%;人形机器人GPM 55.4%/53.2%/50.6%;四足机器人GPM 53.5%/50.7%/46.2%
- 行业与经济性节点:2030年全球人形机器人销量1.2mn台;中国回本期2030E缩短至2.3年,发达市场从2026E的3.2年降至2030E约1年
- 事件与资本开支:经宇树的Isaac GR00T平台供货于end-2026开始(价格未披露);2026年IPO募资净额RMB5.9bn;2026-28年资本开支每年RMB300-600mn
- 上行风险:人形机器人落地快于预期、企业客户需求更强、具身AI能力加速成熟、产品迭代加快、超预期降本支撑利润率;下行风险:人形机器人发展放缓、竞争加剧、关键零部件与材料缺乏、资金可得性
推荐标的
- Unitree / Yushu Technology(A)(BofA代码XYAJF/SHH;Bloomberg 688836 CH / Reuters 688836.SS):首次覆盖给予UNDERPERFORM评级,目标价PO 350.00 CNY(DCF法),现价451.02 CNY(2026年9月30日),隐含下行-22.4%;52周区间450.70 CNY-1,100 CNY;理由是估值过高(43x 2027E销售额 vs 同业平均14x)
- 报告附录的APR-Industrials覆盖组表(投资评级列标注BUY)另列明AirTAC、Centre Testing International、Hiwin Technologies、Inovance Technology、江苏恒立液压(Jiangsu Hengli Hydraulic)、Daikin Industries、Keyence、Kawasaki Heavy Industries等覆盖公司(首席分析师Ming Hsun Lee, CFA)
关键图表
图1. 美银全球人形机器人出货量预测
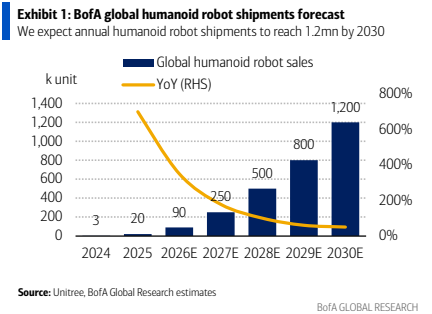
图2. 宇树科技净利润预测
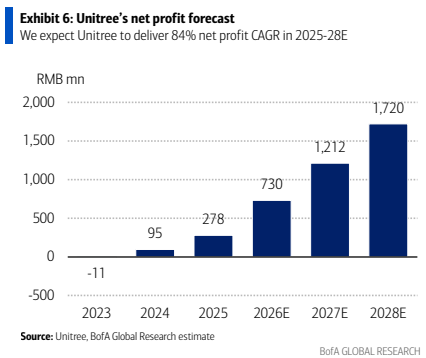
图3. 宇树科技同业估值比较
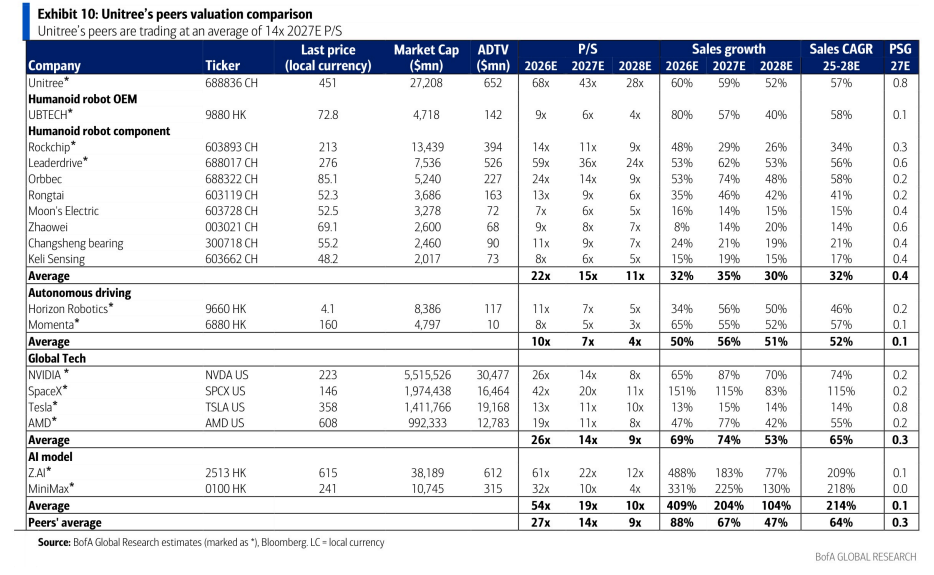
图4. 人形机器人长期应用拆分
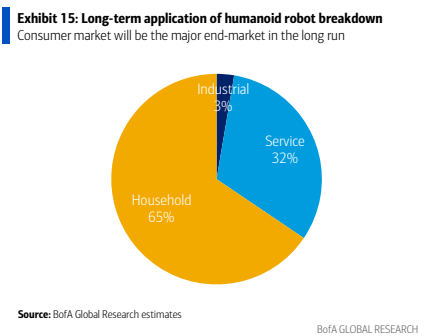
图5. 主要灵巧手公司的技术路线
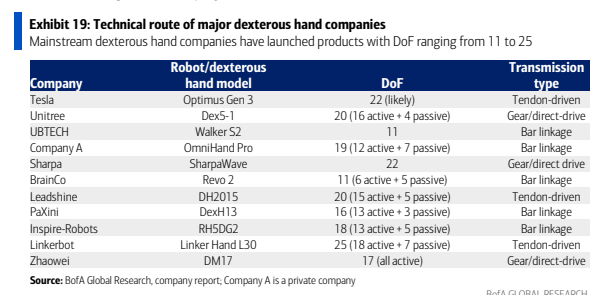
图6. 宇树R1:身高1.23米、重25公斤,于2025年发布
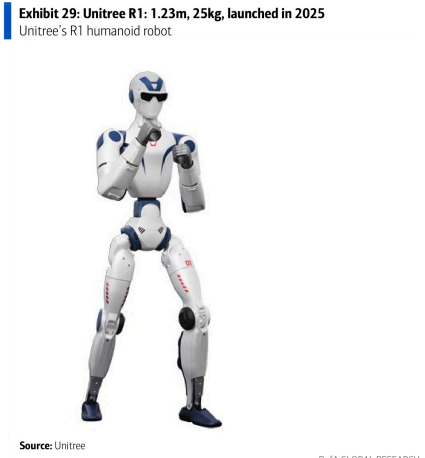
图7. 首款消费/教育四足机器人
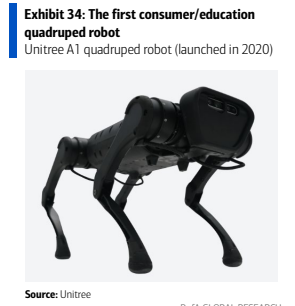
图8. Dex2/5:10个自由度和1万次疲劳循环
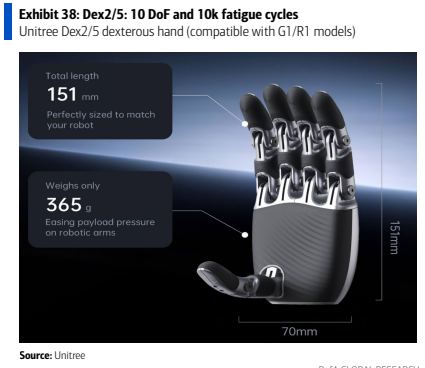
图9. 宇树科技分业务收入拆分
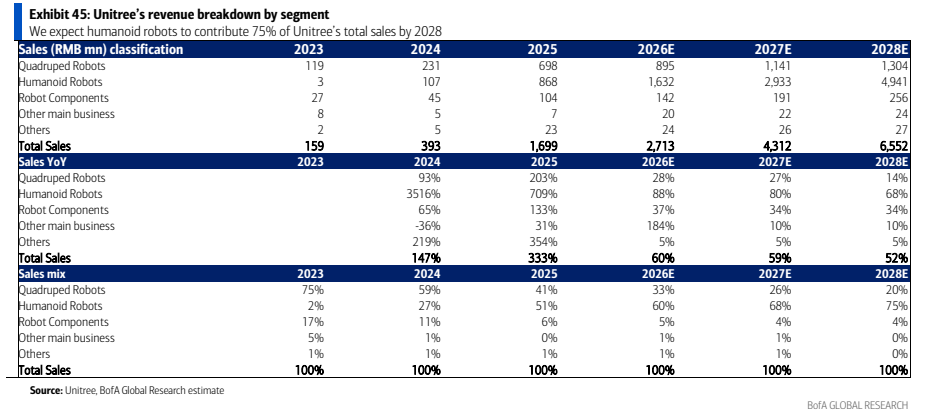
图10. 宇树科技资本开支计划
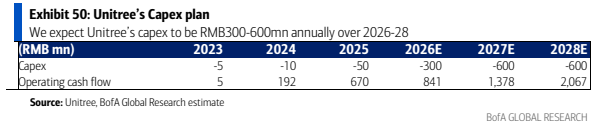
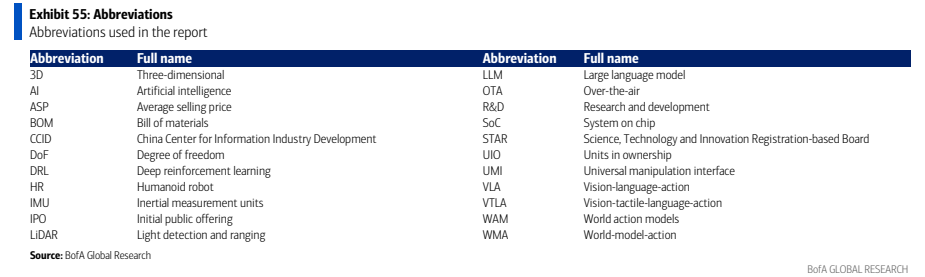
图11. 缩写说明