青岛银行(002948)结构向优、息差韧性,业绩成长领跑同业
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申万宏源对青岛银行首次覆盖并给予“增持”评级。 报告指出,截至6月末青岛银行总资产约8500亿、同比增长14.2%,2024年来归母净利润增速稳居上市银行前2,1H26同比增长18.1%夺魁上市银行,2025年末ROE较2020年提升4pct至12.65%。 资产结构持续向优,贷款占总资产比重由2016年末的31.4%提升至2Q26的50%,2Q26总资产、贷款增速分别为14.2%、16.1%领跑同业,制造业+批零占总贷款31%居可比同业第1;省内异地贷款占比较2020年提升7pct至53%、贡献2020-2Q26信贷增量的59%,烟台、临沂分行有望成为扩表新驱动。 息差彰显韧性,1H26净息差1.63%高于同业平均的1.5%,2022-1H26仅下降13bps;资产质量迈向同业第一梯队,2Q26不良率0.95%、拨备覆盖率312%,逾期率、关注率仅1.17%、0.56%。 当前约束在资本,2Q26核心一级资本充足率8.68%、距监管底线仅1.2pct,2025年8月董事会已审议通过48亿可转债发行预案,若发行并顺利转股可额外支撑超600亿投放。 预计2026-2028年归母净利润增速分别为15.4%、14.3%、13.9%,现阶段对应约0.83倍26年PB,首次覆盖给予0.91倍26年目标估值、对应10.2%上升空间。 风险为经济复苏显著低于预期、零售风险超预期暴露及核心管理层超预期变动。
主要观点
- 业绩领跑同业、ROE逆势回升:截至6月末总资产约8500亿、同比增长14.2%,2022-2Q26保持约14%扩表中枢;2024年来归母净利润增速稳居上市银行前2,1H26同比增长18.1%夺魁上市银行;2025年末ROE较2020年提升4pct至12.65%。
- 股权多元且结构趋稳:前三大股东为意大利联合圣保罗银行(持股17.5%)、青岛国信产融(16.2%)、海尔产业及其一致行动人(合计15.4%);7月中旬海尔产业减持计划已实施完成(减持占总股本1.84%),核心“两长”2022-2023年到位掌舵“新三年”。
- 区域红利扎实:2025年山东GDP总量达10.3万亿,为全国第三个、北方第一个迈过十万亿大关的省份,GDP增速约5.5%、2022年来快于全国;2025年末山东存贷款规模19.0、16.3万亿元,排名全国第6、第4。
- ROE改善由杠杆、息差、信用成本三因素驱动:杠杆倍数由18.3倍提升至19.2倍、位列上市城商行第一(同业平均16.3倍);2025年末净息差1.66%优于上市城商行平均1.47%;信用成本回落至0.47%(2019年为1.05%)。
- 非息近年承压但双牌照存在回暖潜力:非息收入占营收比由2018年约39%降至2025年24%;青银金租、青银理财2025年分别贡献集团净利润7.9%、3.5%;1H26净手续费收入同比增长32.7%。
- 扩表驱动转向信贷、结构回归实体:贷款占总资产比重由2016年末的31.4%提升至2Q26的50%;2Q26总资产、贷款增速分别为14.2%、16.1%,领跑同业(11.3%、12.0%);对公贷款占比83.2%,制造业+批零占总贷款比重超30%、上市城商行第一;主动清退互联网消费贷,2024-1H26消费贷余额压降81亿元。
- 异地贡献稳步抬升:异地贷款占总贷款比重由2020年末的46%提升至2Q26末的53%,贡献2020-2Q26信贷增量的59%;济南、威海、淄博、潍坊基础扎实,烟台、临沂(山东GDP第3、第5大市)有望“迎头赶上”,1H26合计贡献贷款增量9%、较“十四五”期间提升7pct。
- 资本是下一阶段关键变量:2Q26核心一级资本充足率仅8.68%,距监管底线(7.5%)仅1.2pct;测算当前冗余资本与利润留存可支撑超3300亿贷款投放;2025年8月董事会已审议通过48亿可转债发行预案,若成功发行且转股可额外支撑超600亿投放。
- 息差韧性优于同业:1H26净息差1.63%(同业平均1.5%),2022-1H26仅下降13bps(可比同业平均下降近40bps);2021年来资产收益率仅降105bps至3.20%、贷款收益率降122bps至3.86%;1H26负债成本率、存款成本率分别为1.54%、1.47%,低于可比同业平均8、11bps;定期存款占总存款约76%(可比同业第4),成本优化或仍有空间。
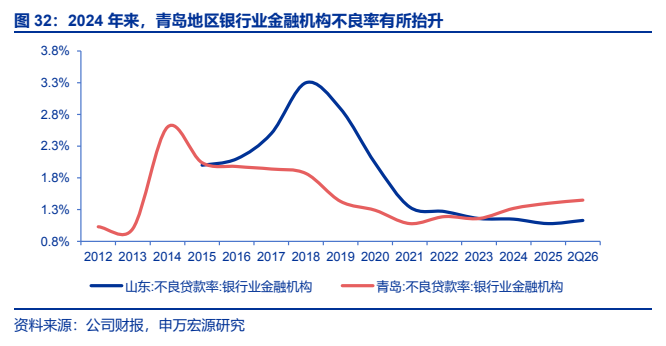
- 资产质量迈向同业第一梯队:不良率连续8年回落、较2017年下降74bps至2Q26的0.95%,拨备覆盖率连续6年提升至312%、较2017年底部提升近160pct;对公、制造业贷款不良率较2019年峰值分别下降174、832bps至0.46%、0.49%;2Q26逾期率1.17%、关注率0.56%(分别低于同业平均11、71bps),1H26年化不良生成率稳定于0.4%。
- 盈利预测与估值:预计2026-2028年归母净利润增速分别为15.4%、14.3%、13.9%,关键假设为贷款增速15.0%、14.0%、13.0%、息差同比-5、+0、+1bps、不良率0.95%、0.95%、0.94%;现阶段对应约0.83倍26年PB,首次覆盖给予0.91倍26年目标估值,对应10.2%上升空间,“增持”评级。
论述逻辑
- 山东区域红利(2025年GDP达10.3万亿、存贷款规模全国第6、第4)→ 青岛银行完成全省地级市网点布局、资产结构回归实体(贷款占总资产比重由31.4%升至50%,制造业+批零占31%居上市城商行第一)→ 2023年后扩表提速、异地贡献抬升(2Q26总资产、贷款增速14.2%、16.1%领跑同业,异地贷款占比53%)→ 以量补价并充分用足杠杆(19.2倍、上市城商行第一)叠加息差韧性(1H26净息差1.63%、2022年以来仅降13bps)→ 资产质量向优(不良率0.95%、拨备覆盖率312%、不良生成率约0.4%)带动信用成本回落至0.47% → 业绩增速领跑(1H26归母净利润同比+18.1%)驱动ROE回升至12.65% → 但核心一级资本充足率8.68%距监管底线仅1.2pct,需内生留存与精细化资本管理,并期待48亿可转债适时外源补充 → 预计2026-2028年归母净利润增速15.4%、14.3%、13.9%,首次覆盖给予0.91倍26年目标PB、对应10.2%上升空间,“增持”评级。
关键展望
- 盈利预测:预计2026-2028年归母净利润增速分别为15.4%、14.3%、13.9%;对应贷款同比增速15.0%、14.0%、13.0%,息差同比-5、+0、+1bps,不良率0.95%、0.95%、0.94%,拨备覆盖率308.9%、311.8%、313.5%。
- 规模展望:核心管理层稳定、战略清晰下,报告预计青岛银行高质量迈向“万亿俱乐部”是可预期的方向,本土中小实体、省内异地是重要抓手。
- 资本补充:2025年8月董事会已审议通过48亿可转债发行预案,若成功发行且均成功转股可支撑超600亿信贷投放规模;在再融资尚未放开背景下,全行重点聚焦资本内生留存和精细化管理。
- 息差与信用成本:定期存款占比约76%叠加高成本长久期存款到期重定价,负债成本改善或仍有空间;高定价异地贷款贡献提升有望支撑资产收益率,后续息差趋势或仍将好于同业,下阶段信用成本有望保持平稳。
- 股价催化剂:山东信贷增速持续超预期、政策落地见效下资产质量改善幅度及节奏持续超预期、PMI持续位于枯荣线上实体需求修复节奏好于预期。
- 风险提示:经济复苏显著低于预期、零售风险超预期暴露、核心管理层超预期变动。
推荐标的
- 青岛银行(002948.SZ):首次覆盖给予“增持”评级;收盘价6.06元(2026年9月28日),现阶段对应约0.83倍26年PB,给予0.91倍26年目标估值、对应10.2%上升空间;推荐理由为区域红利下以量补价有效、息差韧性与资产质量优于同业、业绩增速领跑。
- 估值比较所涉可比上市银行(报告未对其单独给予评级):齐鲁银行、江苏银行、杭州银行、苏州银行、成都银行、重庆银行,用于业绩增速、资产质量与PB的横向对比(收盘价截至2026年9月28日)。
关键图表
图1. 截至 2Q26,全行资产规模已近 8500 亿元,同比增速 14.2%领跑

图2. 2025 年山东 GDP 迈过十万亿大关

图3. 表 3: 青岛市着力打造“10+1”创新型产业体系

图4. 表 4: 2022 年来,信用成本回落、息差凸显韧性叠加杠杆倍数抬升驱动青岛银行 ROE 持续改善

图5. 表 6: 2018 年来,青岛银行资产结构更趋回归实体,负债端存款基础也明显夯实
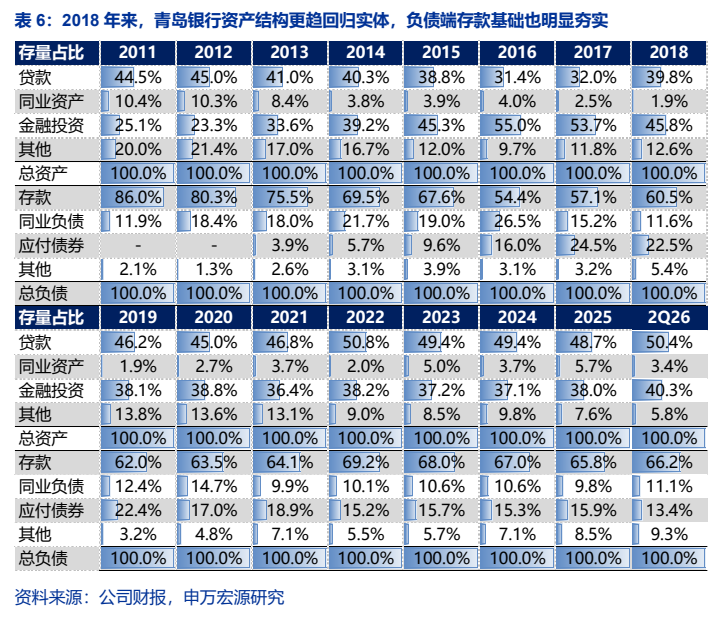
图6. 表 7: 信贷结构看,对公底盘稳固,实体、政信是贷款增量的双轮

图7. 烟台市、临沂市经济体量大,或将是下阶段青岛银行异地重点发力方向
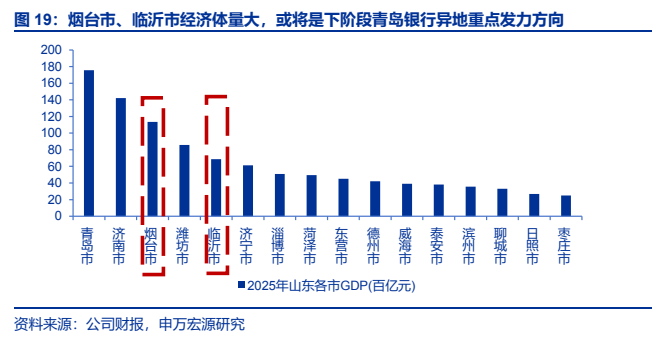
图8. 截至 2Q26,青岛银行核心一级资本充足率仅

图9. 表 10: 青岛银行资产、贷款定价水平整体优于可比城商行,边际看也更为平稳
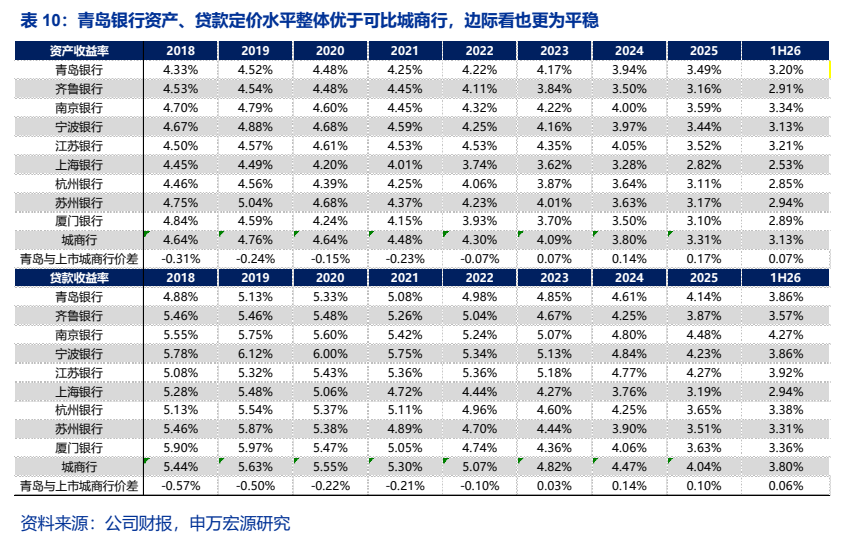
图10. 2018 年来,以“逾期 90 天以上贷款/不良贷款”

图11. 2024 年来,青岛地区银行业金融机构不良率有所抬升