中信建投 多元金融行业:私募股权投资市场月报(2026年8月)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年8月中国私募股权市场呈现募资端运行平稳、投资端同比改善、退出端IPO占比过半的走势。 募资端,当月开始募集资金的基金813只,目标募集规模合计2,264.85亿元,同比微降2.19%;新增备案基金709只,目标规模2,127.9亿元。 LP结构继续由产业资本与国资主导,企业投资者出手次数占比达39.66%居首,国资平台与引导基金合计超三成。 投资端交易活跃度明显修复,非上市企业共发生融资事件1,122起,交易金额达2,021.27亿元,同比大幅增长186.34%,大额项目驱动显著。 资金高度向电子信息、先进制造等硬科技赛道集聚,前五大热门行业融资金额合计1,893.73亿元,占比93.69%。 退出端共发生461个投资退出事件,虽总量同比下降21.86%,但IPO渠道占比达54.45%,主导地位强化。
主要观点
- 8月基金募集端总体平稳,开始募集规模同比小幅回落2.19%,国资背景主导大额基金设立。
- 新增备案基金数量自7月高位环比回落但处于年内较高水平,单只基金平均目标规模约为3.00亿元。
- 新增基金管理人数量环比边际回升至12家,但在合规审查趋严和准入门槛提高背景下整体仍处低位。
- 出资人(LP)结构呈现企业资本居首、国资与引导基金托底特征,企业投资者出手次数占比达39.66%。
- 浙江省与嘉兴市分别在省份与城市层面的新设基金数量上位列第一。
- 投资端单月交易金额同比大幅攀升186.34%至2,021.27亿元,主要由热门赛道的大额融资驱动。
- 行业投资极度向硬科技赛道集聚,前五大热门赛道占总融资金额的93.69%,其中电子信息规模超千亿元。
- 头部大额明星项目集中于AI与先进制造,杭州深度求索完成500亿元融资规模最大。
- 投资轮次呈现资金向A轮与Pre-IPO等首尾两端集中,成长期中间轮次有所收缩。
- 投资地域维持高集中度,上海、广东、江苏、北京、浙江五地融资事件数占全国总量的72.37%。
- 退出端IPO渠道占比超过半数,并购退出显著收缩而同行转售(S基金交易)稳步增长。
- 8月A股共有17家新股上市,首发募资总额220.82亿元,北交所发行数量领跑,科创板募资规模居首。
论述逻辑
- 政策指引盘活存量并严控县区新设基金 -> 地方国资与产业资本主导设立大额并购及硬科技母基金 -> 资金涌向具备明确上市预期的AI与具身智能等头部硬科技项目 -> 催生首尾轮次大额融资活跃与行业估值走高 -> 退出端形成以A股IPO为主导、并购放缓及S基金接续发展的结构性分化格局。
关键展望
- 成长期项目估值定价分歧和退出不确定性仍存,成长期融资修复有待整体退出环境明朗。
- 热门赛道存在估值偏高风险,政策层已提示防止盲目跟风,标的商业化不及预期或带来估值调整压力。
- 市场面临投资回报不确定风险与流动性风险,股权投资周期通常为3-5年甚至更久,资金锁定限制了短期变现能力。
推荐标的
- 报告未明确给出推荐标的(维持多元金融行业“强于大市”评级)。
关键图表
图1. 图表 1: 8 月募资目标金额同比对比情况(亿元)

图2. 图表 4: 截至当月,最近 1 年基金管理人新增趋势

图3. 图表 7: 2026 年 8 月不同省份新成立基金情况

图4. 图表 10: 我国非上市企业融资事件数量和交易金额变化情况

图5. 图表 12: 2026 年 8 月融资事件数量按行业拆分(件)

图6. 图表 15: 2026 年 8 月融资事件交易金额按交易轮次拆分(亿元)
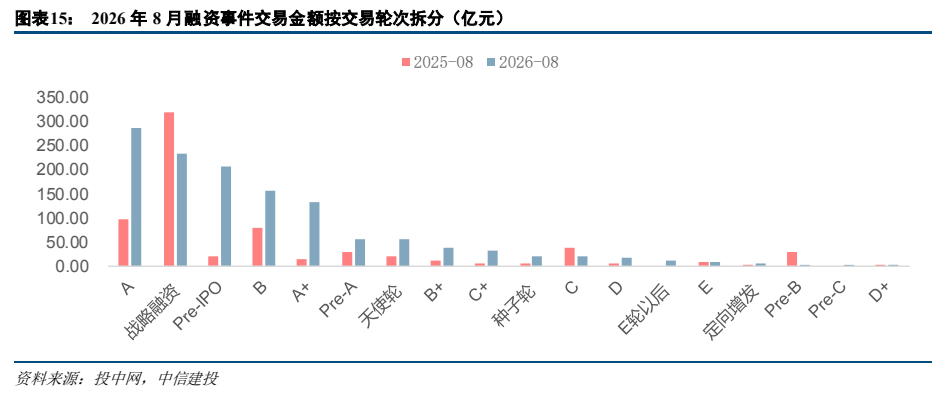
图7. 图表 18: 2026 年 8 月融资事件交易金额按地区拆分(亿元)

图8. 图表 21: 当月 A 股新上市公司概览
