国泰海通证券 传播文化行业:Meta发布个人AI智能体Muse,登顶美国IOS免费榜第一
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Meta于2026年9月8日发布个人AI智能体APP“Muse”,覆盖iOS、Android、Web和WhatsApp,并在发布后10天内登顶美国iPhone免费应用榜第一名。 Sensor Tower与Apptopia数据显示,Muse上线约5天录得73万次下载,上线前12天在美加累计下载量达280万次,其中iOS下载量约180万次,美国移动端日活约64.2万,多项指标大幅超过ChatGPT同期水平。 该智能体从传统聊天机器人的“给答案”转向“做事情”,支持拆解任务并调用Gmail、Google日历、Stripe等外部应用,基础功能免费且提供每月20美元和100美元两档订阅。 行业行情方面,9月18日至9月24日传媒(申万)指数下跌0.77%,弱于上证指数但强于沪深300及创业板指。 国泰海通证券维持传播文化业“增持”评级,看好具备平台流量、场景落地能力与收入兑现能力的AI应用与平台服务商,重点推荐AI广告营销、AI电商、AI漫剧内容及港股相关标的。
主要观点
- Meta发布个人AI智能体Muse并在发布后10天内登顶美国iPhone免费榜第一名,前期下载与活跃数据表现强劲。
- Muse日活跃用户显著超越早期主流竞品,定位从传统问答转向自主调用工具执行任务的“个人AI代理”。
- Muse支持跨生态工具连接与多种终端口径,商业化上采取免费加双档订阅模式。
- 北美成熟的邮件日常沟通与密集的独立订阅习惯为Muse的快速渗透提供了独特的现实基础。
- 相较于OpenClaw等高部署门槛工具,Muse以开箱即用降低门槛,并通过独立安全虚拟机、哨兵智能体及一次性卡号保护用户隐私与资产安全。
- Muse for Mac桌面应用已正式上线,可访问本地文件与核心系统应用,向深度办公协同推进。
- 9月18日至9月24日申万传媒指数小幅下跌0.77%,表现弱于上证指数但跑赢沪深300及创业板指。
- 行业要闻显示大厂正加速AI订阅分级、办公工作台整合与专属智能体硬件布局。
论述逻辑
- Meta推出个人AI智能体Muse并在美加市场实现超预期下载与日活增长 → Muse跳出传统一问一答模式,转变为直接调用多款三方应用与本地系统解决任务的Agent形态 → 北美市场邮件正式沟通体系与多账户独立订阅习惯提供了天然应用土壤,同时通过隔离虚拟机与Sentinel独立智能体解决安全顾虑 → Agent模型的演进不仅不颠覆既有平台,反而赋能社交与垂类生态商业变现 → 建议围绕具备流量底座与落地兑现能力的AI应用与平台链条展开投资布局。
关键展望
- Muse硬件拓展:Muse即将登陆AI智能眼镜终端。
- 安全体系升级:Meta计划在年内推出由用户持有独立密钥加密的Muse Confidential VM。
- 硬件与产品发布窗口:阿里云QwenBook完整版预计2026年年底或2027年年初发布;腾讯QClaw将于2026年12月24日零点停服并迁移至WorkBuddy。
- 风险因素:需关注消费者偏好变化风险,以及游戏产品上线进度低于预期的风险。
推荐标的
- 巨人网络 (002558.SZ):股价23.62元,市值448.91亿元,2026E EPS为2.31元,2026E PE为10倍,投资评级为增持。
- 世纪华通 (002602.SZ):股价14.23元,市值1,048.85亿元,2026E EPS为0.82元,2026E PE为17倍,投资评级为增持。
- 恺英网络 (002517.SZ):股价16.17元,市值345.46亿元,2026E EPS为1.44元,2026E PE为11倍,投资评级为增持。
- 吉比特 (603444.SH):股价342.00元,市值246.38亿元,2026E EPS为1.52元,2026E PE为225倍,投资评级为增持。
- 完美世界 (002624.SZ):股价9.69元,市值187.98亿元,2026E EPS为0.82元,2026E PE为12倍,投资评级为增持。
- 浙数文化 (600633.SH):股价10.13元,市值128.46亿元,2026E EPS为0.57元,2026E PE为18倍,投资评级为增持。
- 贪玩 (9890.HK):股价7.87元,市值42.08亿元,2026E EPS为2.26元,2026E PE为3倍,投资评级为增持。
- 值得买 (300785.SZ):AI电商重点推荐标的,股价34.78元,市值69.16亿元,2026E EPS为0.65元,2026E PE为54倍,投资评级为增持。
- 昆仑万维 (300418.SZ):股价41.76元,市值536.63亿元,2026E EPS为-0.11元,投资评级为增持。
- 南方传媒 (601900.SH):股价12.49元,市值110.16亿元,2026E EPS为1.28元,2026E PE为10倍,投资评级为增持。
- 易点天下 (301171.SZ):AI广告营销重点推荐标的,股价33.51元,市值207.27亿元,2026E EPS为0.42元,2026E PE为80倍,投资评级为增持。
- 美登科技 (920227.BJ):AI电商重点推荐标的,股价50.39元,市值19.62亿元,2026E EPS为1.38元,2026E PE为37倍,投资评级为增持。
- 美图公司 (1357.HK):港股重点推荐标的,股价3.24元,市值148.44亿元,2026E EPS为0.33元,2026E PE为10倍,投资评级为增持。
- 汇量科技 (1860.HK):港股重点推荐标的,股价10.64元,市值182.01亿元,2026E EPS为0.40元,2026E PE为26倍,投资评级为增持。
- 神州泰岳 (300002.SZ):股价7.98元,市值156.98亿元,2026E EPS为0.69元,2026E PE为12倍,投资评级为增持。
- 心动公司 (2400.HK):港股重点推荐标的,股价34.27元,市值165.81亿元,2026E EPS为4.87元,2026E PE为7倍,投资评级为增持。
- 大麦娱乐 (1060.HK):股价0.40元,市值119.95亿元,2026E EPS为0.04元,2026E PE为10倍,投资评级为增持。
- 上海电影 (601595.SH):AI漫剧/内容重点推荐标的,股价22.96元,市值102.91亿元,2026E EPS为0.38元,2026E PE为60倍,投资评级为增持。
- 中信出版 (300788.SZ):股价30.08元,市值57.20亿元,2026E EPS为1.01元,2026E PE为30倍,投资评级为增持。
关键图表
图1. 海外研究机构对 Muse 使用的 654 个案例统计
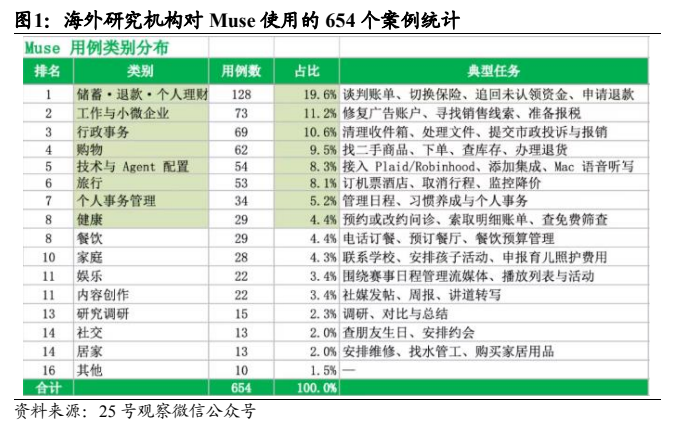
图2. Meta Muse 与 OpenClaw 对比
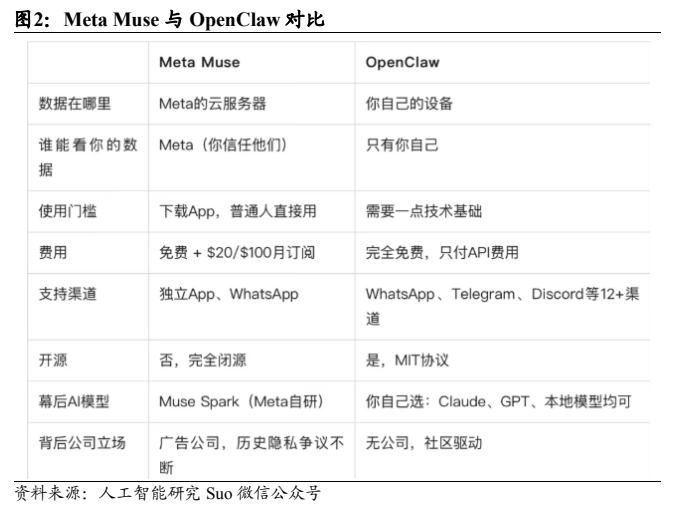
图3. 表 1: 推荐公司估值表
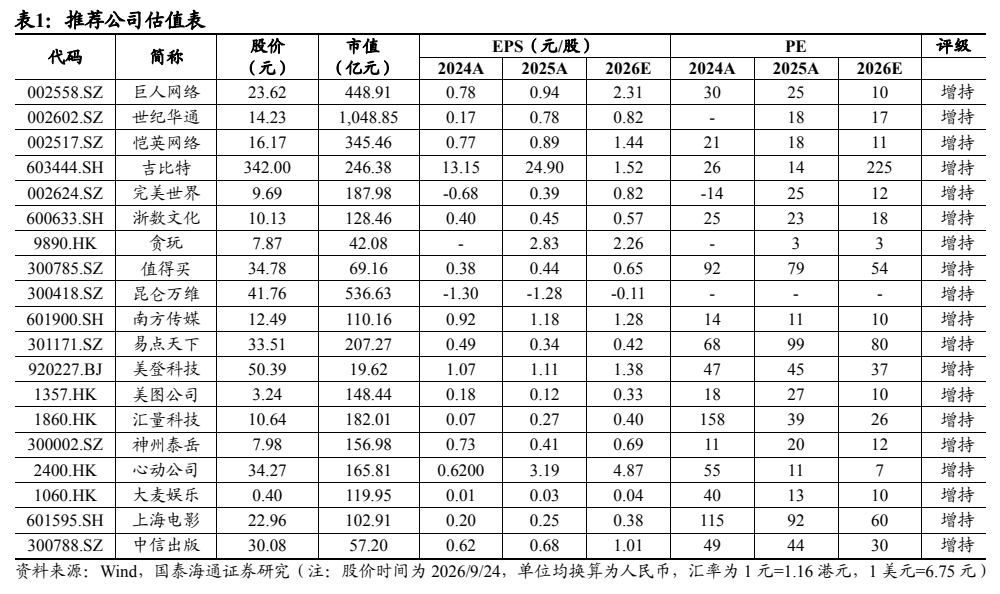
图4. 表 4: iOS 中国区免费榜 TOP30 游戏 09.24
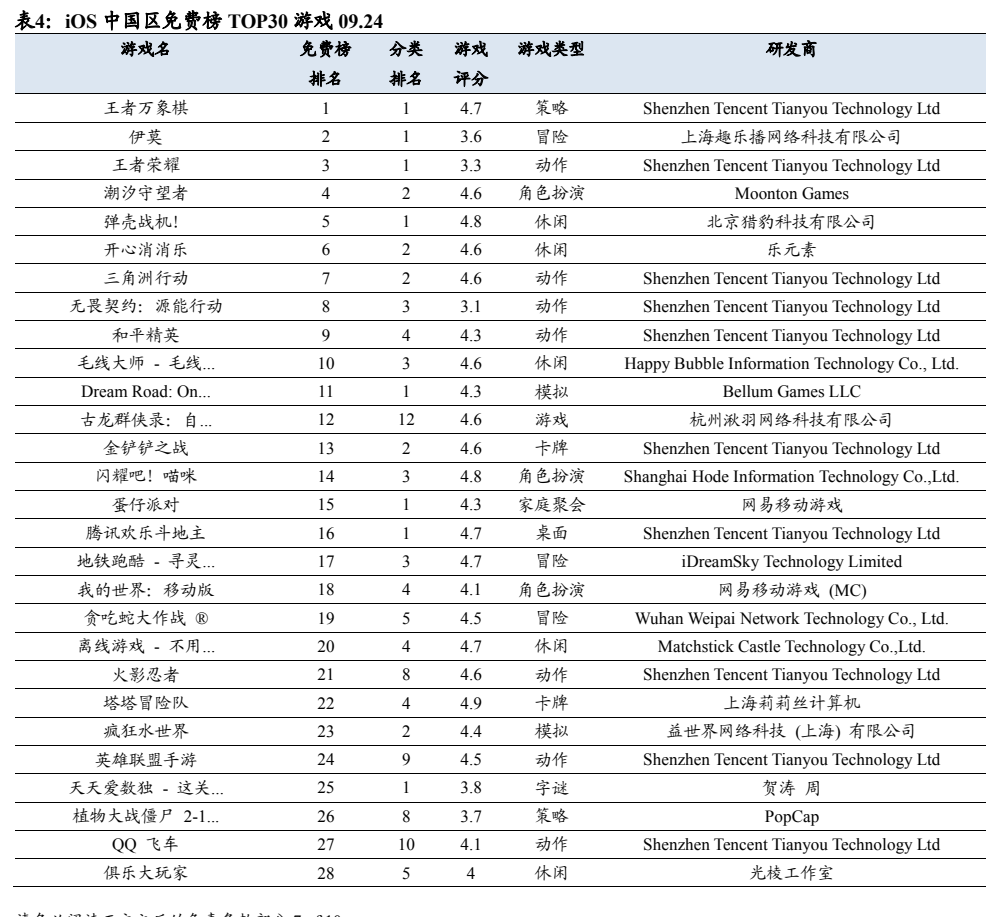
图5. 表 5: iOS 中国区付费榜 TOP30 游戏 09.24
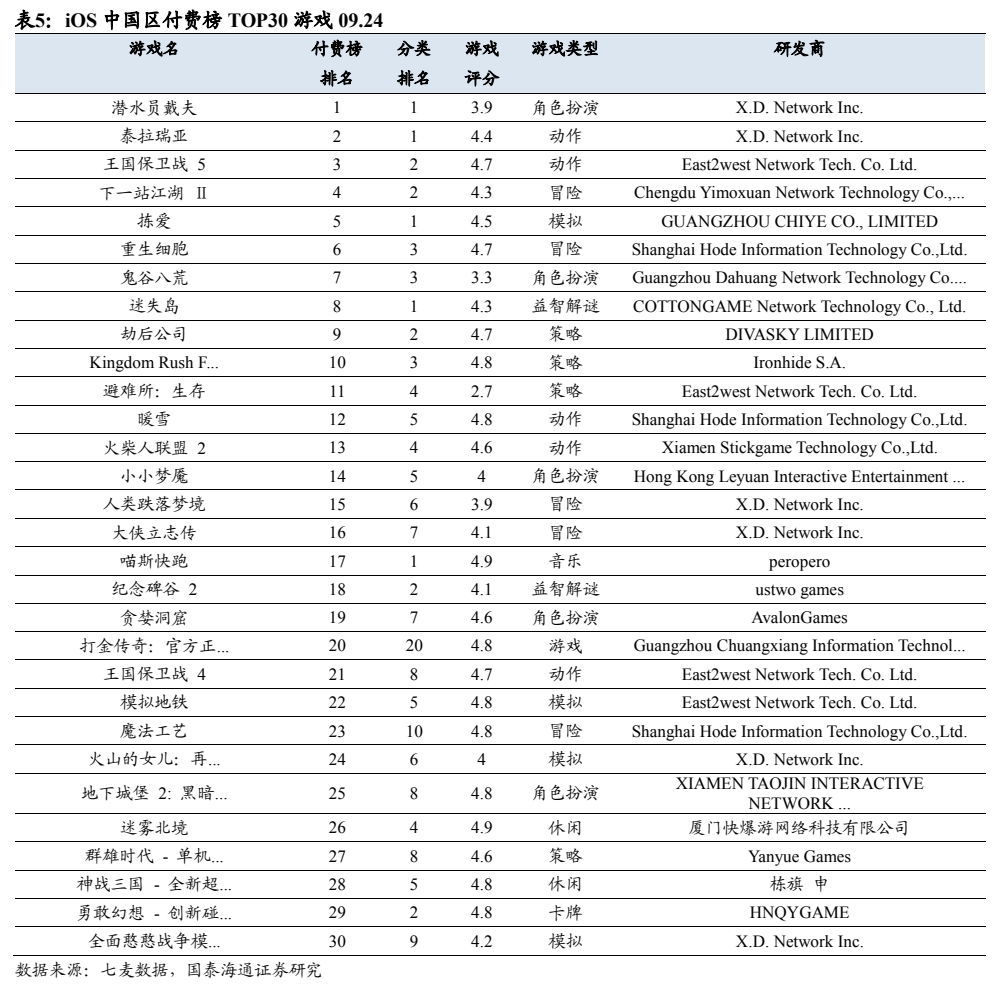
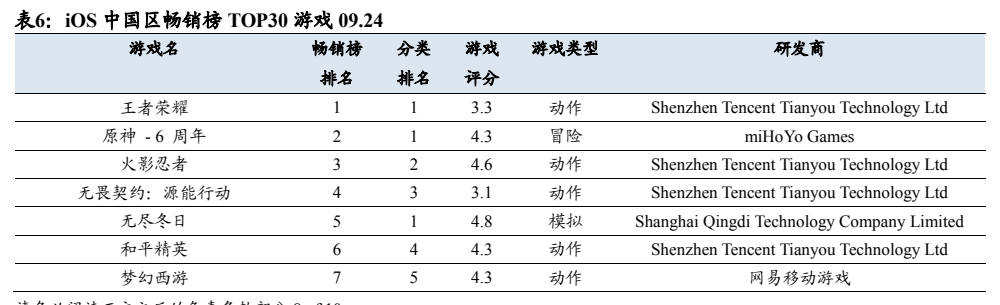
图6. 表 6: iOS 中国区畅销榜 TOP30 游戏 09.24