伯恩斯坦 全球软件:AI Labs 和新云如何影响云(IaaS PaaS)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,IaaS/PaaS 市场正经历自 Microsoft Azure 开始与 AWS 竞争以来未曾见过的变化,驱动力是 AI 以及 AI 实验室(尤其 OpenAI 与 Anthropic)向开发平台厂商的转型。 依据 Gartner 与 IDC 的 CY25 数据,IaaS 市场前四(Amazon AWS、Microsoft Azure、Google GCP、Alibaba)合计份额超过 70%,CoreWeave 过去两年在 $220B 市场中获得约 2% 份额,并自 CY24 起进入市场统计、CY25 进入前十名单;2025 年 IaaS 份额:IDC 口径 AWS 41%、Microsoft 24%、Google 8%、Alibaba 4%,Gartner 口径 Amazon 35%、Microsoft 24%、Google 16%、Alibaba 8%、Oracle 2%、CoreWeave 2%。 对 neocloud,报告判断其只是 AI 供需失衡时期的产物:难以扩展到 GPU IaaS 之外、大量业务来自包括 Microsoft 在内的大型云厂商、缺乏差异化的平台软件、难以说服企业迁移数据,一旦供需失衡在未来 2 年内消失,将沦为小型/专业化厂商,对整体市场影响有限。 与之相对,OpenAI 与 Anthropic 已从模型扩展到编码工具与 agentic 应用开发并进入 PaaS 市场,报告预计其平台化趋势将持续并继续获取份额。 Gartner 建模的 AI optimized IaaS 市场 CY30 将达 $174B,报告指出这与万亿级 GPU 支出预期存在矛盾,给出 4 种可能解释并认为大概率是混合因素。 披露附录给出覆盖标的估值与评级:Microsoft 目标价 $660、Oracle $325(Outperform)、Salesforce $195(Underperform)、Snowflake $377(Market-Perform)、MongoDB $470。
主要观点
- AI 实验室正从模型厂商转型为开发平台厂商:OpenAI 与 Anthropic 先推出编码工具、再推出 agentic 应用开发产品,进入 PaaS 市场,与超大规模云厂商及瞄准 agentic 平台领域的 SaaS 厂商形成直接竞争。
- 报告认为市场出现了两组新竞争者:neocloud 进入 IaaS、AI 实验室进入 PaaS;本篇基于两大行业分析机构(Gartner 与 IDC)的 CY25 最新数据展开讨论。
- Gen AI 模型训练算力缺口为 neocloud 等小型/专业化厂商创造了机会,也让 Oracle 借 sovereign Cloud 与 AI 数据中心实现突破,报告称其有望成为接近第 4 甚至第 3 的厂商。
- IaaS 市场前四(Amazon AWS、Microsoft Azure、Google GCP、Alibaba)合计份额超过 70%;CoreWeave 作为 Gen AI 时期的新进入者,过去两年在 $220B 的市场中拿下约 2% 份额。
- 2025 年 IaaS 份额因两家数据商对 IaaS/PaaS 归类不同而有差异:IDC 口径为 AWS 41%、Microsoft 24%、Google 8%、Alibaba 4%、IBM 3%、CoreWeave 2%、Tencent 2%;Gartner 口径为 Amazon 35%、Microsoft 24%、Google 16%、Alibaba 8%、Huawei 3%、IBM 3%、Oracle 2%、CoreWeave 2%。
- 趋势上,Amazon 份额逐步流失、Microsoft 与 Google 增长;IDC 口径 Alibaba 在 2021 至 2026 年间先失后复、Gartner 口径维持约 8%;Oracle OCI 在 Gartner 数据中份额从 1% 升至 2%,而 IDC 因把 OCI 大部分收入归入 PaaS 故未在 IaaS 图中单列。
- 报告判断 neocloud 在 IaaS 的崛起更多是供需失衡时期的产物而非颠覆性事件:难以扩展到 GPU IaaS 之外、大量业务来自包括 Microsoft 在内的大型云厂商、扩展到 PaaS 需要的开源平台软件差异化不足、且难以让企业把数据迁入其设施。
- 一旦当前供需失衡消失(报告认为可能在未来 2 年内发生),neocloud 的增长能力将受到高度限制;随着供需正常化且推理成为 AI 支出的最大驱动,neocloud 预计将沦为小型/专业化厂商,对整体市场影响不大。
- IaaS 与 PaaS 相互关联但性质不同:neocloud 能提供 GPU 算力但向上支撑能力有限,随供需正常化可能被挤出;AI 实验室能提供开发平台技术但运行在他人基础设施上,PaaS 覆盖也未超出开发工具层。
- AI 实验室则瞄准平台市场并正在获取份额,报告认为其在 PaaS 平台层可能强于更专业化的竞争对手;OpenAI 与 Anthropic 已从纯模型厂商扩展为平台厂商,报告预计这一趋势延续。
- Gartner 开始建模 AI optimized IaaS 市场,预计 CY30 达到 $174B;报告提出该数字与各方万亿及以上 GPU 支出预期之间的矛盾,列出 4 种可能解释(企业自建数据中心、预期过高、Gartner 数字过低、PaaS 厂商自有 IaaS),并表示目前没有答案、大概率是混合因素。
- 报告目录设有 Platform-as-a-Service (PaaS) 与 Where are OpenAI and Anthropic gaining shares in PaaS? 章节,但本次提供的 PDF 文本缺失第 9-12 页正文数据,PaaS 份额细节无法从给定文本确认。
论述逻辑
- Gen AI 引发对 GPU 数据中心的巨量训练需求 → 供给不足催生 neocloud,也让 Oracle 借 sovereign Cloud 与 AI 数据中心突破 → CY25 IDC/Gartner 数据显示:前四仍握 >70% 份额,CoreWeave 以约 2% 份额自 CY24 起进入统计、CY25 进入前十 → 但报告列举 5 点理由认为 neocloud 难以向 GPU IaaS 之外扩展、业务依赖大型云厂商、缺差异化 PaaS 软件、难以获取企业数据,且供需失衡可能在未来 2 年内消失 → 因此 neocloud 只是时期性产物,将沦为小型/专业化厂商,对整体市场影响有限 → 另一方面,OpenAI 与 Anthropic 从模型扩展到编码工具与 agentic 应用开发,出现在 PaaS 市场并瞄准平台层获取份额 → 报告预计 AI 实验室的平台化趋势延续、需持续跟踪 → Gartner AI optimized IaaS CY30 $174B 与万亿级 GPU 支出预期的矛盾暂无答案,可能是 4 种因素的混合。
关键展望
- 报告认为当前 AI 供需失衡可能在未来 2 年内消失,届时 neocloud 的增长能力将受到高度限制。
- Gartner 建模 AI optimized IaaS 市场 CY30 达到 $174B;报告认为该市场增速将快于传统 IaaS,但基数相对很小。
- 鉴于 neocloud 与 AI 实验室 2026 年至今的增长,报告预计两者今年将继续获取份额。
- Oracle 方面:随着 OCI AI 数据中心开始驱动显著收入增长,报告认为其应开始获取市场份额。
- 对 $174B 与万亿级 GPU 支出预期的矛盾,报告表示目前没有答案,认为大概率是 4 种因素的混合;同时明确本次不重新调整 IaaS/PaaS 的 TAM 测算,仅引用行业分析师数据。
- 风险提示仅针对披露附录中的覆盖公司给出,如 Microsoft 的目标价风险包括 Azure PaaS/IaaS 需求下降、云网络安全担忧影响云需求、IaaS 竞争性定价压力上升等。
推荐标的
- 本报告为主题性行业研究,正文未给出新的个股评级动作;以下覆盖标的、评级与目标价来自披露附录的估值方法与评级历史。
- Microsoft Corp:目标价 $660;估值基于 12 个月前瞻 NOPLAT/股 $24.2、27x P/FE,加回净现金 $7.13/股;本文本未标注其评级符号。
- Oracle Corp(ORCL):Outperform,最新目标价 $325(评级历史记录日期 06/11/2026);估值基于 12 个月调整后 EPS $15.54、23.5x P/FE 及净现金 -$40.7/股。
- Salesforce.com Inc(CRM):Underperform,最新目标价 $195(评级历史记录日期 08/27/2026);估值基于 12 个月前瞻 NOPLAT/股 $18.04、12x P/FE。
- Snowflake Inc(SNOW):Market-Perform,最新目标价 $377(评级历史记录日期 09/03/2026);估值基于 12 个月前瞻销售额 $24.8/股、15x EV/Sales,加现金 $4.7/股。
- MongoDB Inc:目标价 $470;估值基于 12 个月前瞻销售额/股 $45.9、9x EV/Sales,加现金 $34/股;本文本未标注其评级符号。
关键图表
图2. 控制超过70%的IaaS份额,但份额存在差异,可能由于对何者计入IaaS的处理不同
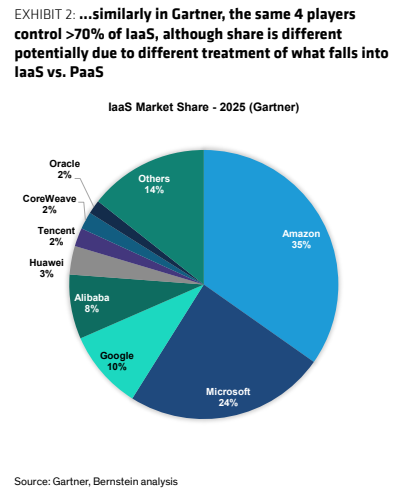
图4. Gartner数据显示过去4年趋势相似:AWS份额略有下滑,微软、谷歌、甲骨文和CoreWeave份额上升

图5. Gartner预测IaaS总规模将增长至9662B,到2030年AI优化IaaS达到1740亿美元
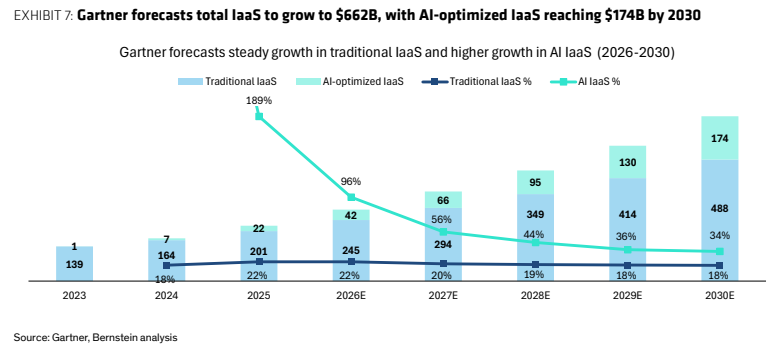
图7. Gartner将传统PaaS与AI分别归类;合并来看主要领先者发生变化,前四名约占市场一半,OpenAI占2%,Anthropic不足2%
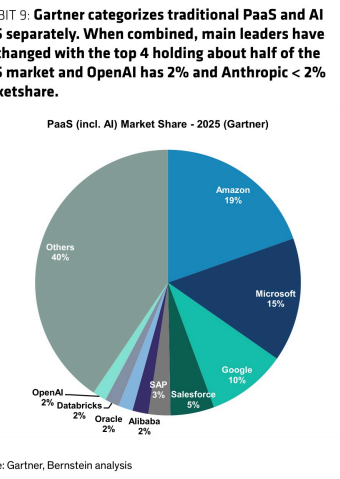
图8. IDC与Gartner对前沿模型厂商在PaaS领域的收入统计方式差别很大
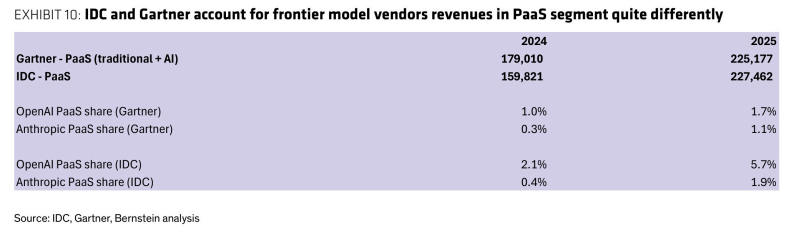
图9. 尽管IDC对OpenAI和Anthropic的PaaS市场份额统计方法不同,但两家前沿模型厂商无疑正快速获取份额,且随着智能体AI蓬勃发展,2026年份额有望进一步扩大
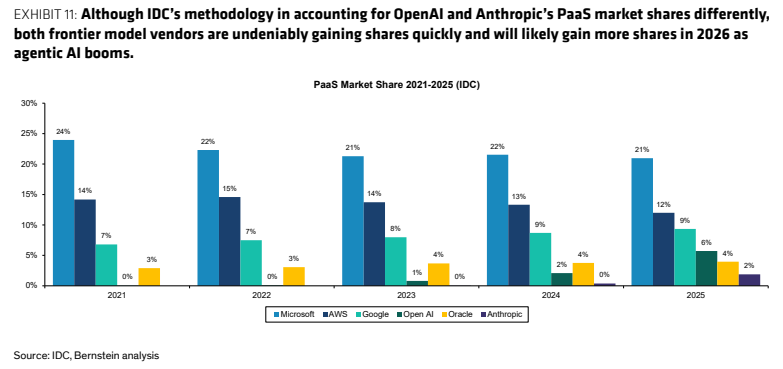
图10. Gartner估计Anthropic 2025年企业收入约达33亿美元
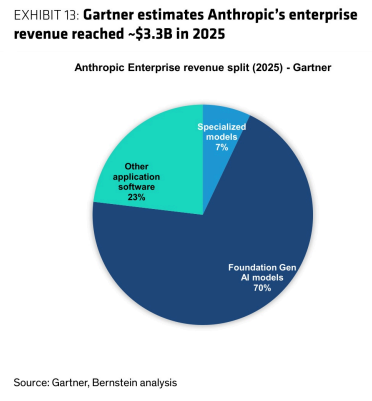
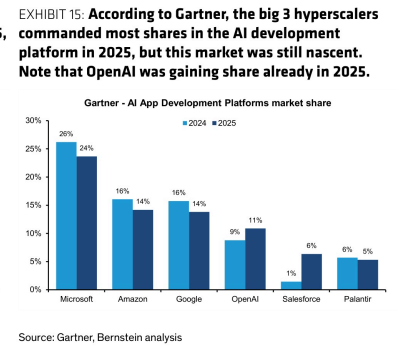
图12. 据Gartner,2025年三大超大规模云厂商在AI开发平台市场占据大部分份额,但该市场仍处于起步阶段