伯恩斯坦 能源与电力:电气化国家的崛起
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦能源与电力团队在本篇主题报告中提出,电气化不是周期性波动而是结构性转变:全球电力占能源消费比重预计从今天的约23%升至2050年的约30%,中国领跑——其电力占最终能源消费比重已从2010年的17%升至目前约30%,2050年预计达46%。 中国目前占全球太阳能与风电容量的约50%、煤电容量的56%,约2年的新增发电容量即超过美国全部存量。 数据中心、EV与西亚战争构成加速器:数据中心选址最重要的三项因素是电网接入保障(16%)、电力成本(13%)与接入(12%),而中国-印度2-3年即可建成一条特高压线路,远快于美欧的7-8年。 对中日印等最大油气进口国而言,凭借全球最低成本之一的太阳能与煤电,电气化成为能源安全工具,战后电网与发电建设加速。 国家层面的最终受益者是电气化设备供应商(中国)、高度电气化经济体(期待西亚战争后印度加速)以及电气化原材料出口国(如澳大利亚、智利);国家内部输电是核心与最大单一约束,常规发电在过渡期的作用被低估,储能的作用可能比行业估计更大。 报告同时提示单一国家在从原材料精炼到设备制造的整条电气化供应链上拥有极端主导力的风险。 报告覆盖标的为NTPC Ltd,评级Outperform,收盘价INR 322.75,DCF目标价INR 450.00。
主要观点
- 电气化是结构性转变而非周期性行情,最终受益者为电气化设备供应商(中国)、高度电气化经济体(期待西亚战争后印度加速)以及电气化原材料出口国(如澳大利亚、智利)。
- 全球电力占能源消费比重预计从今天约23%升至2050年约30%,其中中国领先。
- 中国电力占最终能源消费比重从2010年的17%升至目前约30%,2050年预计达46%;占全球太阳能与风电容量约50%、煤电容量56%,约2年新增发电容量即超过美国总量,整个经济正增量式地围绕电力设计。
- 国家内部三大判断:输电是这一转变的核心与最大单一约束;常规发电在过渡期的作用被低估;储能的作用可能比行业估计更大。
- 数据中心选址最重要的三项因素为电网接入保障(16%)、电力成本(13%)与接入(12%);美国凭现有DC布局、光纤网络与客户基础占优,但热点地区grid-land约束正提升美国以外市场的吸引力。
- 电网建设速度决定DC份额归属:中国-印度一条特高压线路2-3年可建成,远优于美欧的7-8年。
- 交通电气化:长距离以中国约50,000公里电气化高铁网络为代表,降低对航空的过度依赖;短距离靠EV渗透;2050年电力份额预计仅在铁路与公路运输上占比可观。
- 能源安全是油气进口国电气化的核心动因:中日印是最大油气进口国,中国与印度拥有全球最低成本之一的太阳能与煤电,战争令电网与发电建设进一步加速。
- 成本定位:印度-中国及多数新兴市场在发电成本上位置良好,尤其是可再生电力;气电因进口依赖普遍不佳,但这些大油气进口国在煤电上亦非常有优势。
- 主要风险是供应链过度集中于单一国家:一个国家在从原材料精炼到设备制造的整条电气化供应链上拥有极端权力,与石油进口-出口市场的多国选择形成对比;印度等潜在电气化国家正日益重视并建设本地供应链。
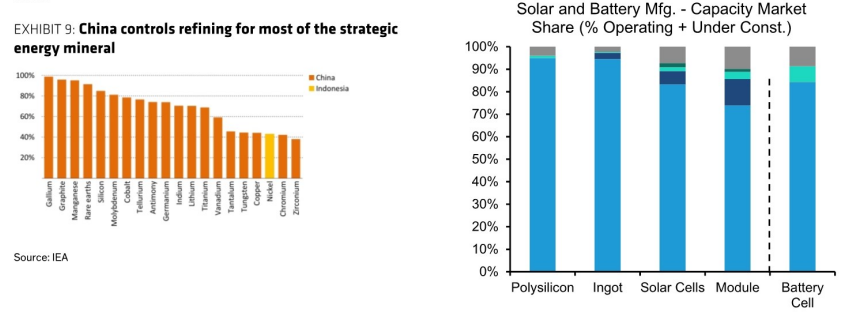
- 中国精炼主导多数战略能源矿产(Exhibit 9),且太阳能与电池制造从多晶硅、硅片、电池片、组件到电池芯的产能市场份额被中国主导,其他国家正寻求扶持本土制造(Exhibit 10)。
- 报告覆盖标的NTPC Ltd评级Outperform,目标价INR450,基于DCF估值:对常规业务按资产预测至2070年(假设不再新增火电/核电容量),可再生能源部分以NTPC Green估值加30%控股折价,WACC取8%。
论述逻辑
- 上个世纪油气凭借更清洁、能量密度更高、更易控制与运输而夺取煤炭份额,伴随1938年沙特发现石油、1971年卡塔尔发现天然气,催生了石油国家(petro-states)→如今最终能源消费正从油气产品转向电力作为最终形态,报告据此提出电气化国家(electro-states)崛起的命题→数据中心、EV与更热世界的制冷需求,加上西亚战争,构成对这一转变的加速→油气进口国(中日印最大)为能源安全,以低LCOE的太阳能/煤电和更快的电网建设推进电气化→中国在太阳能与风电容量(约50%)、煤电容量(56%)、特高压(2-3年vs美欧7-8年)和约50,000公里高铁上占先,印度与其他新兴市场有望加速→由此推出受益者:电气化设备供应商(中国)、高度电气化经济体、原材料出口国(澳大利亚、智利)→在国家内部,输电是核心与最大单一约束,常规发电过渡期作用被低估,储能作用可能被低估→但单一国家在电气化供应链(精炼到设备制造)上的极端主导构成风险,正促使印度等推动本地供应链,报告最后落到覆盖标的NTPC的DCF估值与风险清单。
关键展望
- 全球电力占最终能源消费比重2050年预计升至约30%(图表标注2035F/2050F预测),中国2050年预计达46%。
- 2025-2050年全球电力需求净增量将由数据中心、EV、供暖、空调与工业等分项驱动,报告以图表形式按分项量化(单位'000s TWh),正文未给出汇总数字。
- 交通端2050年电力的最终能源消费份额预计仅在铁路与公路运输两个子行业占比可观。
- 印度被期待在西亚战争后加速电气化转型。
- NTPC评级基于12个月相对表现体系(Outperform定义为跑赢基准指数15个百分点以上);估值假设不再新增火电/核电容量、NTPC Green估值加30%控股折价、WACC为8%。
- NTPC下行风险共四条:印度电力需求增速低于5-6% CAGR预期;在建容量之外的火电订单不确定性(私营部门竞争);子公司可再生容量新增再度不及预期;核电项目授标无进展。
推荐标的
- NTPC Ltd (NTPC.IN):评级Outperform (O);收盘价INR 322.75,目标价INR 450.00,Rel. Perf. (28.4)%;2026/2027E/2028E Reported EPS分别为INR 27.90、27.06、28.42,对应Reported P/E 11.6、11.9、11.4。
- NTPC Ltd估值与理由:DCF方法得出INR450目标价,常规业务按资产预测至2070年(假设不再新增火电/核电容量),可再生能源按NTPC Green估值加30%控股折价,WACC取8%;风险在于印度电力需求增速不及5-6% CAGR预期、火电订单不确定性、可再生新增不及预期及核电无授标进展。
关键图表
图1. 全球电力需求的关键驱动因素

图2. 然而,在长途出行方面,到2050年电力在总能源需求中的占比预计仅在铁路和公路运输领域较为可观

图3. 各国太阳能与风能发电的平准化度电成本(LCOE)
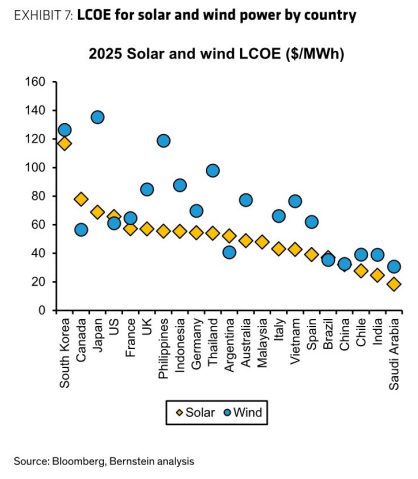
图4. 各国煤电和气电的平准化度电成本(LCOE)

图5. 石油进口国与出口国——最大的进口国最具备电气化条件
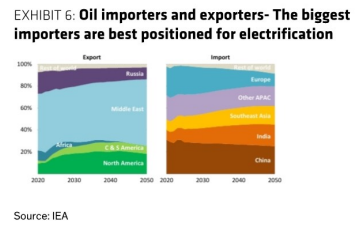
图6. 中国控制着大部分战略性能源矿产的精炼环节