广发证券 国防军工行业:军贸和两机景气向好,商业航天任务顺利推进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周国防军工行业重点关注两机(航空发动机与燃气轮机)、大飞机及军贸领域的景气度提升。 通用电气航空航天公司投资2.25亿美元升级研究中心,中国航发燃机构建起1兆瓦至110兆瓦自主产品平台,C909医疗机完成全球首台耳鼻喉科机上手术。 军贸方面,美国批准向沙特出售48架F-35A战斗机,总额243亿美元,德国空军正式接收首架F-35A。 商业航天领域,长征八号甲与长征六号改运载火箭发射任务均获圆满成功。 行业整体处于“S型曲线”的周期演化、扩张与全新周期阶段,建议关注相关产业链核心标的。
主要观点
- 两机与大飞机领域景气向上,技术与应用取得新进展。
- 军贸市场高景气持续,F-35A战机订单与交付进展顺利。
- 商业航天发射任务持续推进,卫星互联网与遥感卫星发射成功。
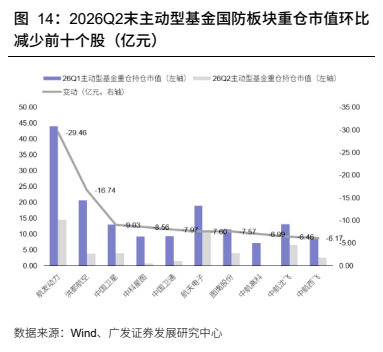
- 2026Q2末主动型基金国防板块重仓持仓占比为1.40%。
- 申万国防军工PE(TTM)与PB(LF)估值水平。
- 睿创微纳在多维感知领域具备核心技术与AI算法研发能力。
论述逻辑
- 行业景气度提升(两机、军贸、商业航天) -> 产业链需求释放 -> 重点标的业绩改善 -> 投资机会聚焦(S型曲线周期演化/扩张/全新周期)
关键展望
- 行业风险提示包括装备列装交付不及预期、政策调整及原材料价格波动。
推荐标的
- 航发动力/航发控制(周期演化/反内卷)
- 国睿科技/中国动力/航亚科技(周期扩张/出海与民用化)
- 睿创微纳/菲利华/中航光电(全新周期/新兴产业)
关键图表
图1. 表 1: 截至本周五,中证军工指数周涨幅
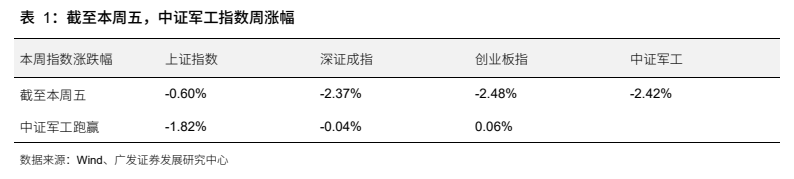
图2. 表 2: 中证军工指数 2026 年初至本周五累计涨幅
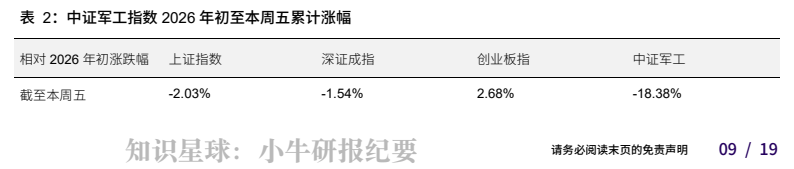
图3. 截至本周五,军工板块周涨幅前二十
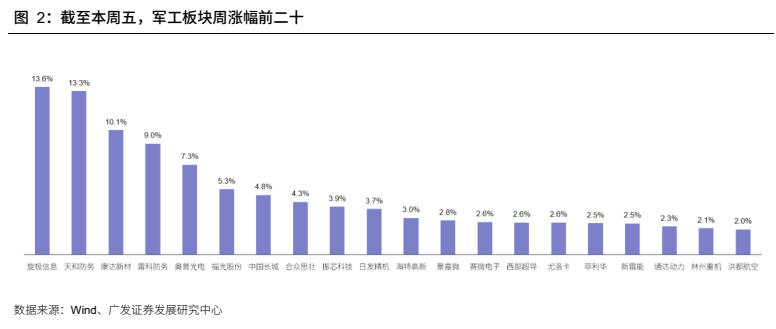
图4. 截至本周五,军工板块周涨幅后二十
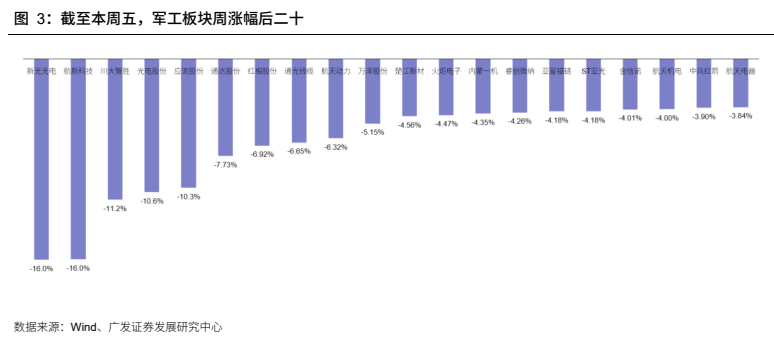
图5. 截至本周五,国防军工(申万)PE TTM 表现
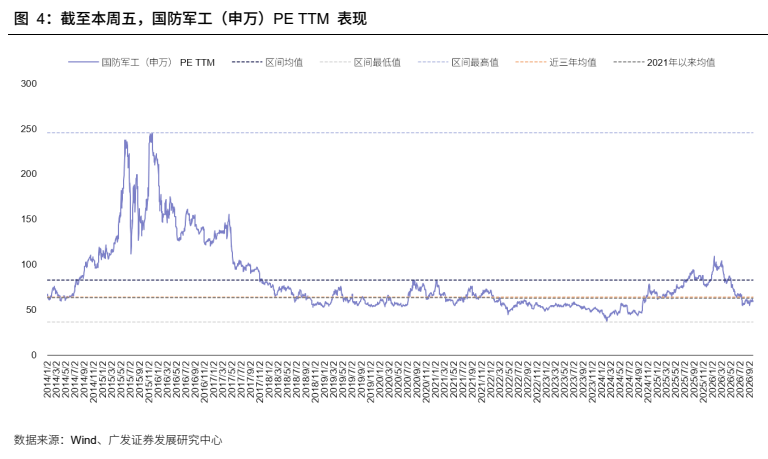
图6. 截至本周五,细分板块 PE TTM 表现
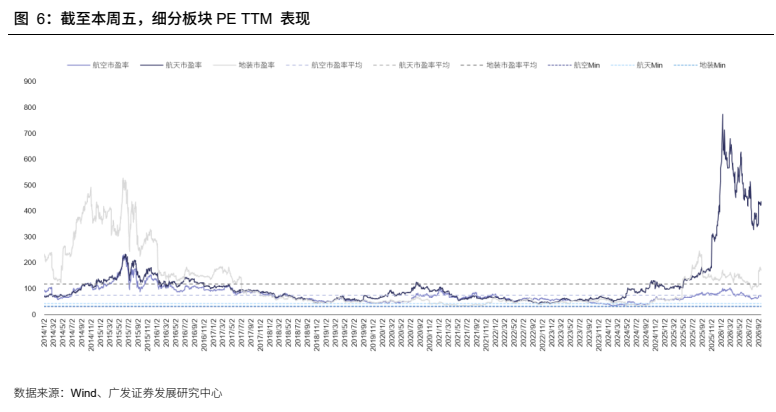
图7. 截至本周五,细分板块 PB LF 表现
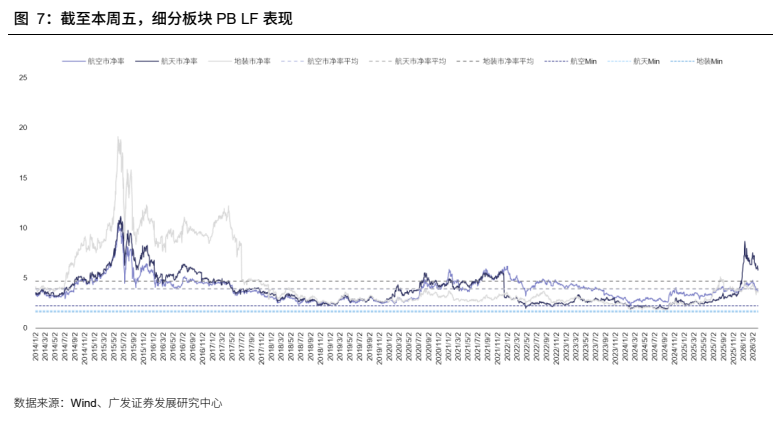
图8. 2026Q2 末主动型基金国防板块重仓基金数前二十个股(只)

图9. 2026Q2 末主动型基金国防板块重仓基金数环
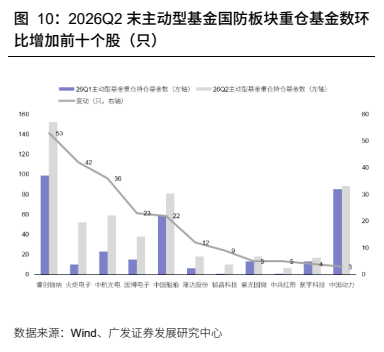
图10. 2026Q2末主动型基金国防板块重仓基金数环
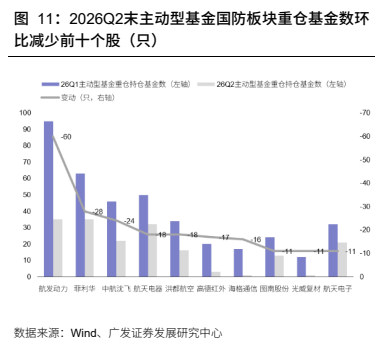
图11. 2026Q2 末主动型基金国防板块重仓市值环比
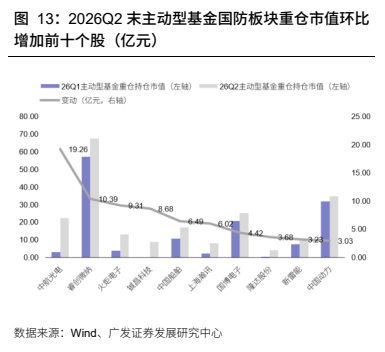
图12. 2026Q2末主动型基金国防板块重仓市值环比