华创证券 石油石化行业周报芳烃烯烃涨价弹性可期,炼能收缩支撑炼化景气
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周石油石化行业表现优于大盘,板块上涨2.25%。 报告指出,短期油价波动导致产业链进入库存再平衡阶段,但中长期看,全球炼能收缩及国内扩张受限,供需转向紧平衡,炼化景气度有望持续上行。 芳烃与烯烃产业链价格涨多跌少,利润表现分化。 分析师建议关注油气生产企业、大炼化龙头及油服工程板块,并强调了油价波动、需求不及预期等风险因素。
主要观点
- 石油石化板块本周跑赢大盘,位列申万一级行业涨幅榜第3位。
- 布伦特原油价格上涨,WTI原油价格下跌。
- 美国原油产量小幅增加,欧佩克产量环比上升。
- 美国炼厂开工率上升,中国炼厂开工率下降。
- 芳烃产业链价格涨多跌少,PX、PTA及长丝价格上涨。
- 烯烃产业链价格涨多跌少,乙烯价格回落,丙烯及丁二烯上涨。
论述逻辑
- 短期油价波动导致下游补库转观望,行业进入库存再平衡阶段 -> 中期下游库存低位,刚需支撑下涨价弹性可期 -> 长期全球炼能收缩叠加国内扩张受限,供需转向紧平衡,炼化盈利持续改善。
关键展望
- 中东冲突或带动长期油气中枢上移。
- 油价中枢上行有望带动油气Capex增长。
推荐标的
- 油气生产企业:推荐中国海油、广汇能源;建议关注洲际油气、中曼石油。
- 大炼化:推荐荣盛石化、恒力石化;建议关注中国石油、中国石化、东方盛虹、恒逸石化、华锦股份、上海石化。
- 长丝、瓶片、C3/C4及PDH:建议关注桐昆股份、新凤鸣、万凯新材、华润材料、三房巷、齐翔腾达、宇新股份、东华能源。
- 油服及工程:建议关注海油工程、海油发展、惠博普、博迈科。
关键图表
图1. 图表 1: 原油及成品油行业数据跟踪

图2. 表 8: 全球石油钻机数量(个)

图3. 表 14: 美国原油总库存

图4. 表 21: 中国柴油、原油及价差

图5. 表 28: 美国柴油产量
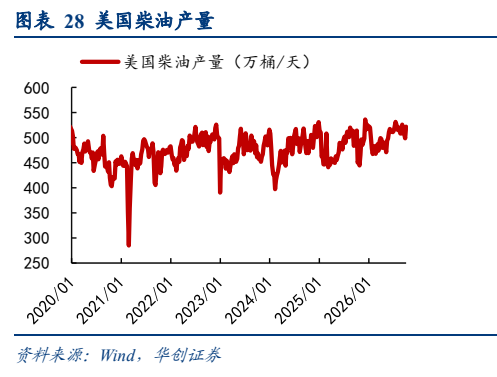
图6. 表 34: 美国柴油库存

图7. 表 41: 涤纶长丝DTY价格

图8. 表 53: 国内织造业开工率

图9. 表 60: 丁二烯价格

图10. 表 73: 丁二烯开工率

图11. 表 79: 丁苯橡胶开工率

图12. 表 86: 丙烯酸工厂库存量
