花旗 怡合达(301029.SZ)聚焦新兴产业长尾机会;维持买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗维持怡合达(301029.SZ)买入评级,目标价由Rmb31.000上调至Rmb32.000;以现价Rmb24.110计,预期股价回报32.7%、股息率2.5%、总回报35.2%。 因展会、数字化与ESOP费用推高OPEX,花旗下调2026/27E盈利预测11%/7%,并将目标倍数由36x降至33x 2026E P/E,设于股价五年均值下方0.5x SD,以反映OPEX上升与轻微GPM压力,同时将EPS滚动至2026年。 维持买入的核心依据是:怡合达的长尾FA零部件模式不仅受益于电子与半导体,还可捕捉光模块、人形机器人、航空航天等AI相关行业需求,公司并已在东盟与匈牙利设厂承接中企出海商机。 对标显示,怡合达2Q26收入增速追平Misumi中国、达32% YoY,Misumi中国销售额相对怡合达的倍数由1Q26/4Q25的1.6x降至2Q26的1.3x,印证其在新能源、电子与半导体领域的份额提升;若后续增量需求主要来自中国人形机器人、光模块与半导体设备行业,份额提升有望延续。 花旗预测2026E-2028E核心净利616/763/933百万元(RmbM)、核心EPS 0.974/1.206/1.476元、增速24.4%/23.9%/22.3%,ROE由13.7%升至17.7%。 现价约25x 2026E P/E具吸引力,公司经营现金流强劲、净利率15%-20%。 花旗在中国自动化与设备板块的首选依次为大族激光(002008.SZ)、大族数控-H(3200.HK)与Precision Tsugami China(1651.HK)。
主要观点
- 维持买入评级,目标价自Rmb31.000上调至Rmb32.000;现价Rmb24.110对应预期股价回报32.7%、股息率2.5%、总回报35.2%,市值Rmb15,330M。
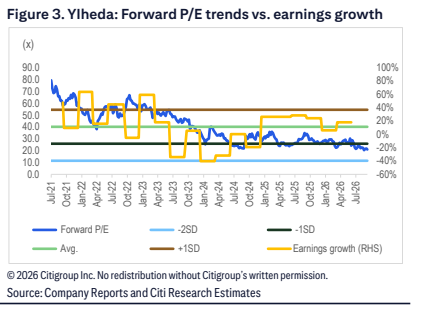
- 下调2026/27E盈利预测11%/7%,主因展会、数字化与ESOP费用推高OPEX。
- 新目标价基于33x 2026E P/E(原36x),设于五年均值下方0.5x SD,反映OPEX上升与轻微GPM压力;现价约25x 2026E P/E,估值具吸引力。
- 维持买入的核心理由:长尾机会不止电子与半导体,还延伸至光模块、人形机器人、航空航天等AI相关行业。
- 对标Misumi中国:怡合达2Q26收入增速追平至32% YoY;Misumi中国销售额为怡合达收入的1.3x,较1Q26/4Q25的1.6x收敛,显示份额提升,归因于新能源、电子与半导体板块贡献。
- 后续份额提升的观察条件:若增量需求主要来自中国人形机器人、光模块与半导体设备行业,怡合达可获取更高市场份额。
- 出海布局:在东盟与匈牙利建厂,承接中国企业出海带来的业务机会。
- 花旗在中国自动化与设备板块的首选排序:大族激光(002008.SZ)> 大族数控-H(3200.HK)> Precision Tsugami China(1651.HK)。
- 投资亮点:除长尾商业模式外,怡合达经营现金流强劲、净利率高(15%-20%)。
- 盈利路径:2026E/27E/28E核心净利616/763/933百万元(RmbM),核心EPS 0.974/1.206/1.476元,增速24.4%/23.9%/22.3%,ROE 13.7%/15.7%/17.7%,股息率2.5%/3.1%/3.8%。
- 同业覆盖——大族数控-H:目标价HK$189,基于约26x 2027E P/E、较A股估值折价50%,2026E-27E盈利CAGR>90%;风险包括AI PCB设备需求、组件成本上升及设备供给增加引发的价格竞争。
- 同业覆盖——大族激光:12个月目标价Rmb190.0,基于49x 2027E P/E(+2.0x SD),反映PCB与IT(Apple)设备需求带动的“超级周期”;Misumi:目标价¥5,500,基于FY3/28E PER 23x(历史区间15x-30x),花旗正关注其与怡合达在中国FA业务的竞争。
论述逻辑
- OPEX上升(展会、数字化、ESOP)→ 花旗下调怡合达2026/27E盈利预测11%/7% → 目标倍数由36x降至33x 2026E P/E(五年均值下方0.5x SD)并将EPS滚动至2026E → 目标价仍自Rmb31.000上调至Rmb32.000 → 维持买入;支撑链条:FA零部件长尾模式可捕捉电子/半导体之外光模块、人形机器人、航空航天等AI相关增量需求 → 对标Misumi中国(2Q26收入增速32% YoY追平、相对规模由1.6x收敛至1.3x)验证份额提升 → 东盟与匈牙利建厂承接中企出海 → 现价约25x 2026E P/E下预期股价回报32.7%、股息率2.5%、总回报35.2%。
关键展望
- 份额提升的后续验证点:若增量需求主要来自中国人形机器人、光模块与半导体设备行业,怡合达有望获得更高市场份额。
- 盈利与股东回报预测路径:2028E核心净利933百万元(RmbM)、核心EPS 1.476元、ROE 17.7%、股息率3.8%;2026E-2028E销售增速23.6%/23.0%/21.0%,毛利率维持39.0%/39.0%/39.1%。
- 怡合达三大下行风险:新能源相关收入增长不及预期;产品组合不利导致GPM收缩超预期;竞争加剧或市场份额流失。
- 同业跟踪点:大族数控2026E-27E盈利CAGR>90%(目标价HK$189);大族激光12个月目标价Rmb190.0(49x 2027E P/E);Misumi方面,与Amazon竞争的产品仅占集团销售7%(约合VONA业务15%),花旗同时关注其与怡合达在中国FA业务的竞争。
- 报告未给出怡合达自身的催化剂时间窗口或明确触发事件。
推荐标的
- 怡合达(301029.SZ):买入;现价Rmb24.110(2026年9月30日15:00),目标价Rmb32.000(自Rmb31.000上调);预期股价回报32.7%、股息率2.5%、总回报35.2%;理由:长尾模式捕捉新兴行业需求,尽管盈利下调仍维持评级。
- 大族激光(002008.SZ):评级1;现价Rmb80.03;12个月目标价Rmb190.0,基于49x 2027E P/E(+2.0x SD),理由:PCB与IT(Apple)设备需求带动的“超级周期”;中国自动化与设备板块首选第一。
- 大族数控-H(3200.HK):评级1;现价HK$96.6;目标价HK$189,基于约26x 2027E P/E、较A股估值折价50%,2026E-27E盈利CAGR>90%;板块首选第二。
- Precision Tsugami China(1651.HK):中国自动化与设备板块首选第三;本PDF未列示其目标价与评级。
- Misumi Group(9962.T):评级1;现价¥3859.0;目标价¥5,500,基于FY3/28E PER 23x(历史区间15x-30x);为怡合达对标公司,花旗关注其与怡合达在中国FA业务的竞争。
关键图表
图1. 怡合达:盈利预测调整(旧、新、变动幅度)
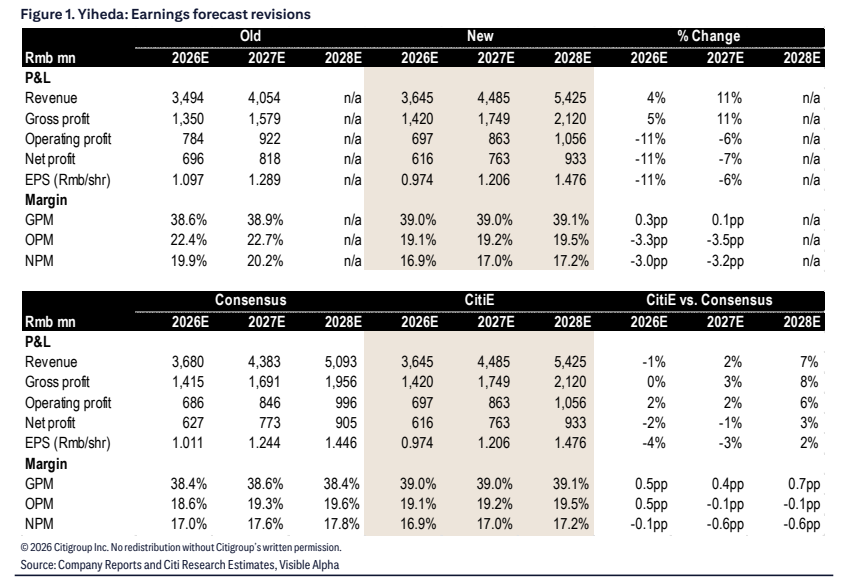
图2. 同比:怡合达营收对比米思米中国营收
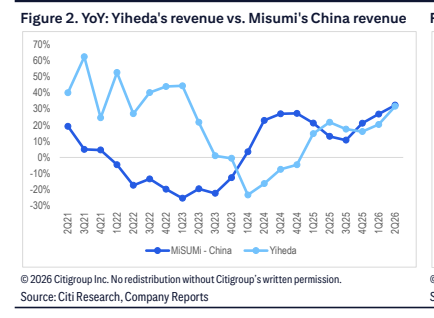
图3. 怡合达:预期市盈率趋势对比盈利增长