纺织服装海外跟踪系列七十八耐克FY2027Q1收入下降4%,仓储及物流成本下降带
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持纺织服饰行业优于大市评级。 耐克于2026年10月1日披露截至2026年8月31日的FY2027Q1业绩:收入112亿美元,同比-4%(不变汇率口径-5%),符合管理层指引、低于彭博一致预期;毛利率受仓储及物流成本下降带动达42.8%,同比提升60bp并小幅超预期,较高折扣及渠道组合的不利影响部分抵消改善幅度。 分地区看,北美收入同比+2%恢复最快,EMEA、亚太拉美和大中华区分别下降5%、2%和22%,大中华区仍为最大拖累(不变汇率口径下滑26%);分渠道看批发收入仅下降1%,好于NIKE Direct下降8%,跑步、全球足球、网球和高尔夫维持双位数增长,而Sportswear、Jordan Brand及Converse仍承压。 管理层指引FY2027全年收入同比下降高个位数、EBIT降幅大于收入降幅,经调整摊薄EPS预计1.15-1.35美元(剔除约0.15美元/股Pace重组费用影响)。 公司同步宣布Pace计划,将原四大区域合并为三大业务区,目标到2031财年累计节约25亿美元,计划产生约10亿美元税前实施成本,效益在2029–2030财年集中释放。 报告认为耐克正以短期收入压力换取渠道、库存和价格体系健康度,利润率改善有望先于收入修复,但复苏仍需时间,建议重点关注产业链优质供应商,并跟踪耐克订单与终端全价销售。
主要观点
- 耐克FY2027Q1(截至2026/8/31)实现收入112亿美元,同比-4%(不变汇率口径-5%),符合管理层指引,低于彭博一致预期
- 毛利率达42.8%,同比提升60bp,主要受仓储及物流成本下降带动并小幅超出彭博一致预期,较高折扣及渠道组合的不利影响部分抵消改善幅度
- 分地区看,北美恢复最快、收入同比增长2%,EMEA、亚太及拉美和大中华区分别下降5%、2%和22%,大中华区仍为最大拖累;不变汇率口径大中华区收入下滑26%,低于彭博一致预期
- 大中华区表现仍承压,主要受消费环境偏弱、渠道去库存及线上分销调整影响,公司正主动收缩非策略线上渠道、降低深度折扣,库存和价格体系改善仍需多个季度
- 分渠道看,批发收入仅下降1%,好于NIKE Direct下降8%;自有门店下降5%,好于数字业务下降13%,各地区线上渠道仍是主要拖累
- 分品牌与品类看,NIKE品牌不变汇率口径收入下滑4%、Converse下滑28%均超彭博一致预期;跑步、全球足球、网球和高尔夫维持双位数增长,公司主动将Dunk收入压缩近50%,对Sportswear带来约2亿美元收入压力
- 期末库存同比下降3%,其中大中华区渠道库存去化持续推进
- 区域盈利分化明显:北美EBIT同比+3%至11.7亿美元,EMEA同比-1%至7.3亿美元,大中华区同比-34%至2.5亿美元,亚太拉美同比-7%至3.2亿美元
- 管理层指引FY2027全年收入同比下降高个位数,EBIT降幅大于收入降幅,SG&A预计同比下降;有效税率预计处于20%中段,经调整摊薄EPS预计1.15-1.35美元(剔除约0.15美元/股的Pace重组费用影响)
- 耐克宣布Pace计划:原四大区域合并为美洲区、亚太和大中华区(APGC)、EMEA三大业务区,精简管理层级并在印度班加罗尔建立全球能力共享园区;目标到2031财年累计节约25亿美元,计划产生约10亿美元税前实施成本,效益在2029–2030财年集中释放
- 报告判断FY2027上半财年仍以控货、去库存和提升全价率为主,利润率改善有望先于收入修复;Sportswear、Jordan Brand及大中华区的主动供给收缩或使收入压力延续至FY2028
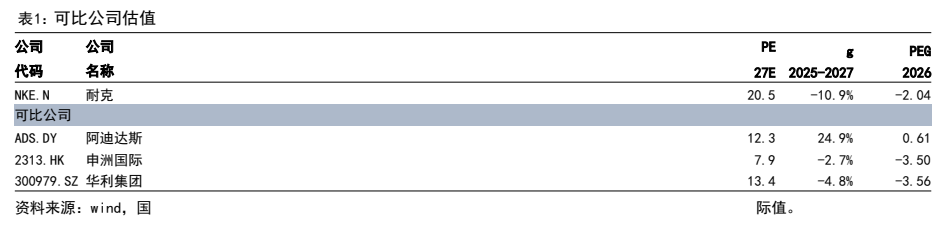
- 投资建议上,报告认为耐克正以短期收入压力换取渠道、库存和价格体系健康度,复苏仍需时间,建议重点关注产业链优质供应商;可比公司估值表显示耐克PE 27E为20.5、申洲国际7.9、华利集团13.4、阿迪达斯12.3
论述逻辑
- 耐克披露FY2027Q1业绩(收入112亿美元、同比-4%)→ 收入符合管理层指引但低于彭博一致预期,验证公司主动控货、去库存、提升全价率的调整策略 → 仓储及物流成本下降带动毛利率同比提升60bp至42.8%,利润率改善有望先于收入修复 → 拆分看,大中华区(-22%,不变汇率-26%)仍为最大拖累、北美(+2%)恢复最快,批发好于DTC、自有门店好于电商,跑步/全球足球/网球/高尔夫双位数增长而Sportswear、Jordan Brand、Converse承压 → 管理层指引FY2027全年收入下降高个位数且EBIT降幅大于收入降幅,主动供给收缩或使收入压力延续至FY2028 → Pace计划通过组织重组、供应链现代化和成本优化(到2031财年累计节约25亿美元)支持中长期效率提升 → 结论:耐克复苏仍需时间,建议重点关注产业链优质供应商(估值表覆盖申洲国际、华利集团),维持纺织服饰行业优于大市评级。
关键展望
- FY2027全年收入预计同比下降高个位数,EBIT降幅大于收入降幅,SG&A预计同比下降
- 有效税率预计处于20%中段,经调整摊薄EPS预计1.15-1.35美元(剔除约0.15美元/股Pace重组费用影响)
- Sportswear、Jordan Brand及大中华区的主动供给收缩或使收入压力延续至FY2028
- Pace计划目标到2031财年累计节约25亿美元,效益在2029–2030财年集中释放
- 大中华区库存和价格体系改善仍需多个季度
- 风险提示:下游需求不及预期(PDF原文该句尾部截断)
推荐标的
- 行业评级:纺织服饰优于大市(维持)
- 投资主线:耐克复苏仍需时间,建议重点关注产业链优质供应商,同时跟踪耐克订单、终端全价销售
- 耐克(NKE.N):可比公司估值表列示PE 27E为20.5,2025-2027 g为-10.9%,PEG 2026为-2.04
- 阿迪达斯(ADS.DY):可比公司估值表列示PE 27E为12.3,2025-2027 g为24.9%,PEG 2026为0.61
- 申洲国际(2313.HK):可比公司估值表列示PE 27E为7.9,2025-2027 g为-2.7%,PEG 2026为-3.50
- 华利集团(300979.SZ):可比公司估值表列示PE 27E为13.4,2025-2027 g为-4.8%,PEG 2026为-3.56
关键图表
图1. 表 1: 可比公司估值