德银:PPI传导延续而CPI偏软
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
核心判断德意志银行认为,中国5月PPI再通胀符合预期,但驱动因素正在从前期能源价格冲击转向更广泛的中下游传导和AI相关需求。PPI同比升至3.9%,环比仍为0.5%,化工、黑色金属、纺织品以及铜、锡、光纤、电线电缆、计算机等AI相关链条价格继续上涨。与此同时,CPI同比维持1.2%,环比转为下降0.1%,服务、食品、家用品和汽车价格均走弱,显示居民需求偏软。德银维持PPI年底升至约5%、2026年均值3.3%的预测,但将全年CPI预测从1.6%下调至1.5%。
主要观点
- 5月PPI同比升至3.9%,较4月加快1.1个百分点;环比从上月高位回落1.2个百分点,但仍为正增长0.5%。由于国际油价当月大体稳定,油气相关行业价格小幅回落,说明PPI继续上行已不再只靠原油推动。
- 前期能源价格上涨向中下游行业的传导仍在延续,化工、黑色金属和纺织品均录得更快的环比涨幅。德银认为,后续判断PPI能否升至年底约5%,关键在于这种传导的广度,而不仅是能源价格本身。
- AI相关需求继续推升多个工业品价格,包括锡、铜等有色金属,电气机械、光纤、电线电缆以及计算机等领域。德银把AI需求与能源传导并列为未来PPI走势的重要观察变量。
- CPI端则体现需求偏软,整体同比维持1.2%,环比从4月上涨0.3%转为下降0.1%。服务、食品、家庭用品和汽车价格均环比下降且同比放慢,说明居民消费和内需价格动能不足。
- 能源价格对CPI仍有支撑但边际放缓,能源价格5月环比下降0.1%,而4月曾上涨5.7%。同时,手机和电脑分别环比上涨1.6%和1.1%,夏季到来也支撑服装价格,说明消费品内部仍有结构性分化。
- 德银下调全年CPI预测至1.5%,并把年底CPI预测从2.0%下调至1.8%。主要理由是以旧换新补贴对商品消费的提振可能边际减弱,居民需求仍偏软,难以完全吸收上游价格传导。
论述逻辑
国际油价趋稳使能源直接冲击减弱 → PPI仍环比上涨说明传导进入化工、金属、纺织和AI链条 → PPI年底仍可能继续升向约5% → CPI环比转负且服务、食品、汽车走弱 → 居民需求偏软限制上游涨价向消费端传导 → 全年CPI预测被下调但PPI预测维持强势。
关键展望
- PPI方面,德银维持年底升至约5%、2026年平均3.3%的预测。未来重点从能源价格转向中下游传导广度,以及AI相关需求对有色金属、电气机械和电子链条的持续支撑。
- CPI方面,德银将全年预测从1.6%下调至1.5%,年底预测从2.0%降至1.8%。以旧换新补贴对商品消费的边际推动减弱后,居民需求可能继续偏软。
- 资产含义方面,上游和AI相关工业链条的价格韧性强于终端消费价格,宏观组合更像工业再通胀与居民需求不足并存,而非全面通胀上行。
推荐标的
- 中国上游材料
- AI相关工业链条
- 受需求偏软影响较小的工业品
关键图表
Figure 1:PPI再通胀走势符合德银预测,显示工业价格仍处在上行修复通道中。

Figure 2:能源涨价向中下游行业继续传导,化工、金属和部分加工行业价格仍有环比支撑。
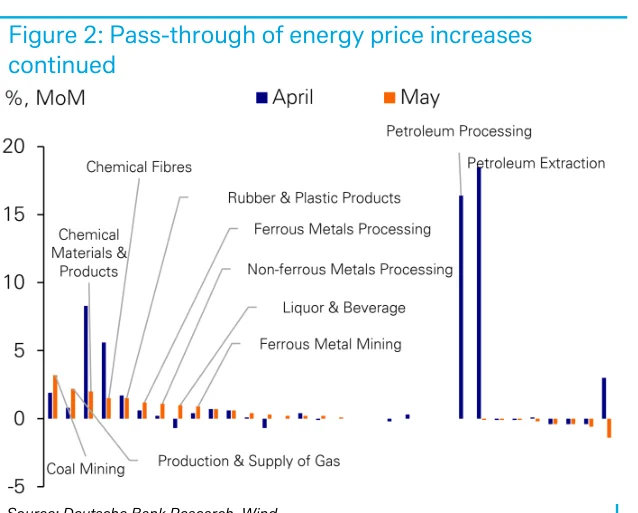
Figure 3:CPI同比维持1.2%,核心CPI降至1.1%,说明终端需求并未跟随PPI同步升温。
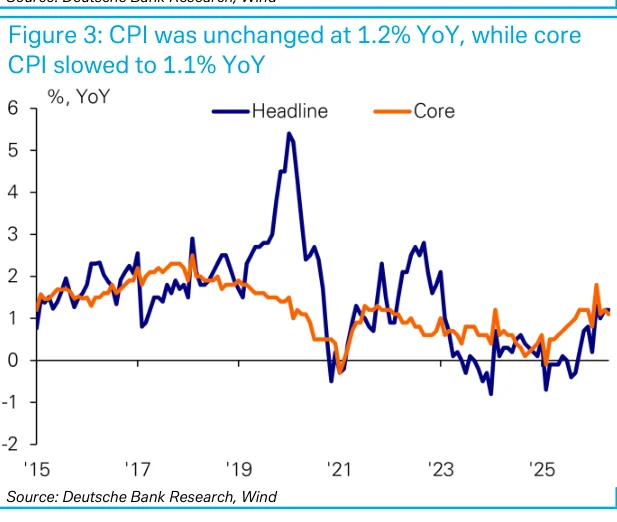
Figure 4:能源价格仍对CPI有支撑,但边际力量较4月减弱,整体消费价格动能有限。
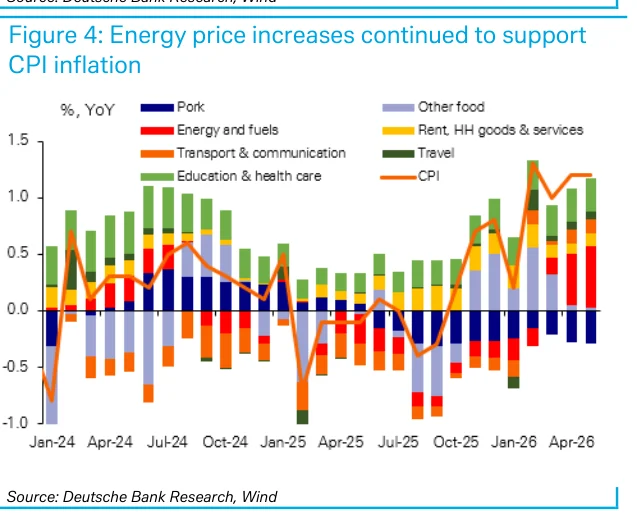
Figure 5:核心通胀环比下降,说明服务和核心商品的内生价格压力偏弱。

Figure 6:食品通胀小幅反弹但仍在负区间,继续拖累整体CPI表现。

Figure 7:全年CPI预测从1.6%下调至1.5%,体现德银对居民需求偏软的重新评估。

Figure 8:PPI再通胀开始出现在中游和下游行业,说明价格传导范围正在从能源扩展。
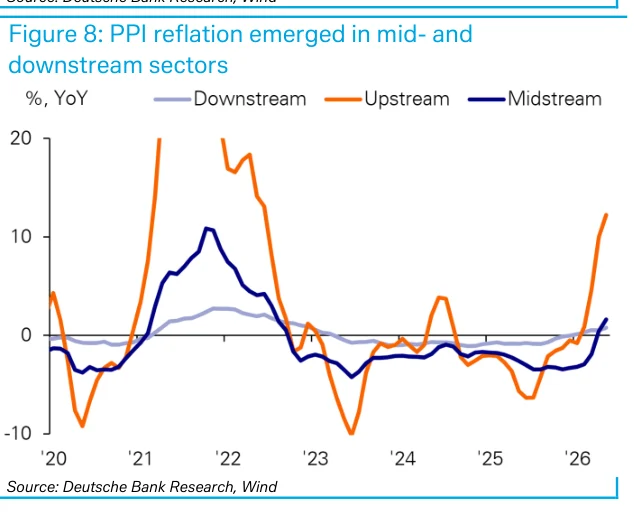
Figure 9:5月通胀动能热力图展示各分项环比和年化变化,帮助识别强弱分化的来源。
