中信期货 农业(玉米)—新陈粮交接卖压强,供强需弱格局难改
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年前三季度玉米市场经历逆季节冲高、政策替代压制、需求疲软及新粮上市卖压四个阶段,期现货价格持续偏弱。 供应端,全球供需转向短缺,国内新季产量虽小幅预减但仍居历史高位,且种植成本因地租上涨而抬升。 需求端,饲用需求受生猪产能去化及替代谷物压制,工业需求受低利润制约,整体呈现刚需稳固但边际动能走弱的特征。 短期内新粮上市卖压较强,预计价格维持震荡偏弱,中长期行情拐点取决于下游需求修复及企业建库意愿。
主要观点
- 全球玉米供需转向短缺,期末库存连续四年下滑
- 国内新季玉米产量小幅预减但仍居历史高位
- 东北地区玉米种植成本显著上涨
- 饲料中玉米添加比例显著下滑
- 生猪养殖利润亏损,饲用需求缓慢下行
- 深加工企业开工率与采购意愿受低利润拖累
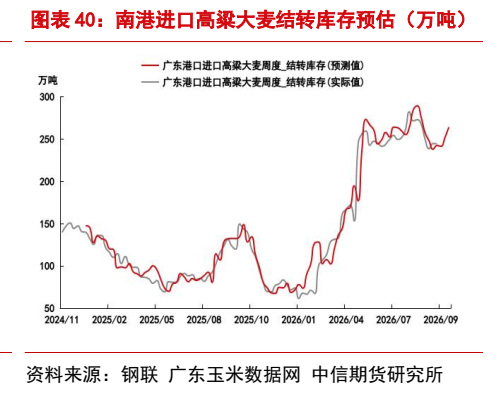
- 港口进口谷物库存处于历史同期高位
论述逻辑
- 新季种植面积增加与单产下滑对冲 -> 全国产量小幅预减但仍处高位 -> 叠加替代谷物压制与养殖利润亏损 -> 导致饲料企业维持低库存与随采随用策略 -> 叠加新粮上市卖压 -> 形成供强需弱格局 -> 价格短期偏弱运行。
关键展望
- 短期价格预计偏弱运行
- 中长期行情拐点取决于下游需求修复
推荐标的
- 现货建议随采随用,不建议囤货
- 期货建议逢高抛空
关键图表
图1. 图表 1: 玉米价格走势(元/吨)

图2. 图表 4: 锦州港玉米集港量(万吨)

图3. 图表 11: 东北三省玉米单产
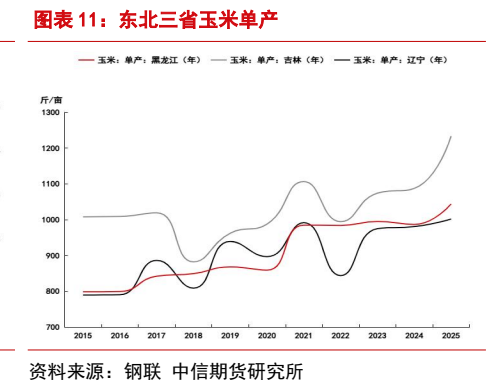
图4. 图表 15: 小麦、玉米现货价格及其价差(元/吨)

图5. 图表 18: 进口玉米拍卖情况
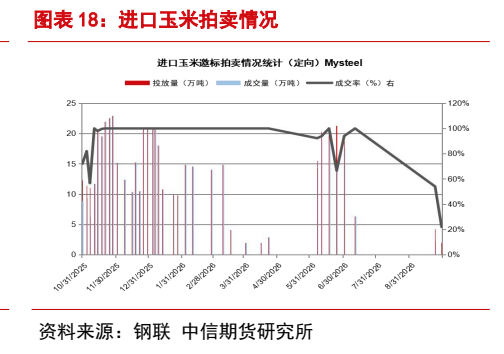
图6. 图表 21: 农业农村部能繁母猪存栏(万头)
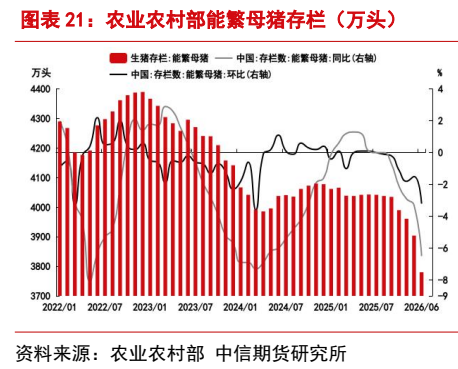
图7. 图表 24: 白羽肉鸡父母代存栏数(万套)
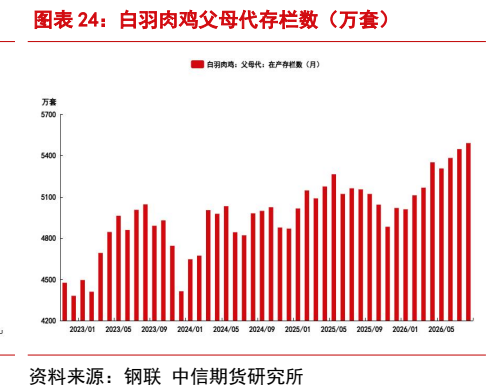
图8. 图表 27: 自繁自养生猪养殖利润变化趋势(元/头)
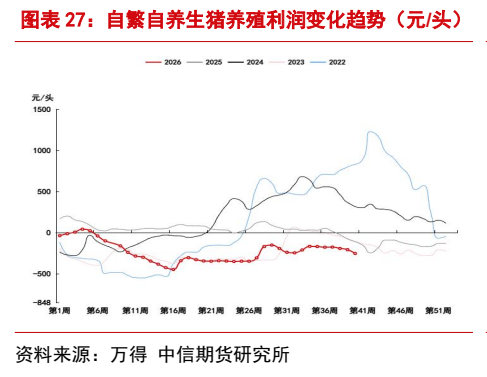
图9. 图表 30: 黑龙江、吉林、河北、山东玉米淀粉利润
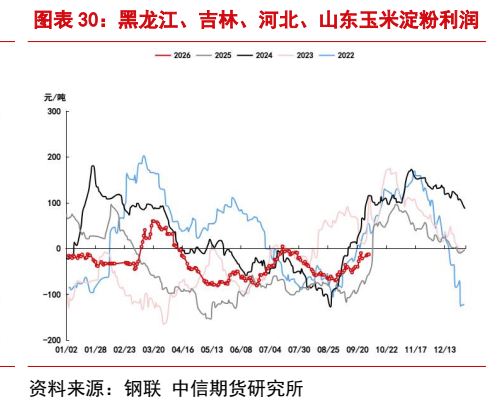
图10. 图表 34: 全国主要深加工企业玉米库存(万吨)
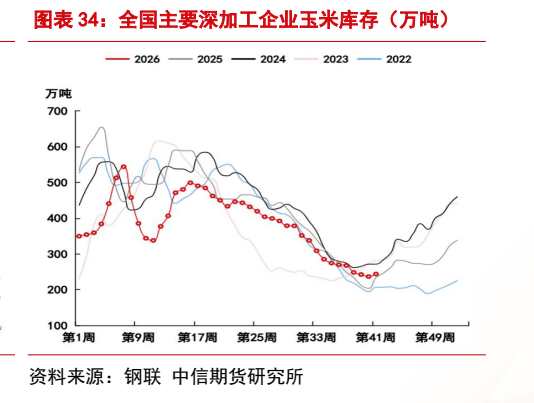
图11. 图表 37: 南港进口玉米库存(万吨)
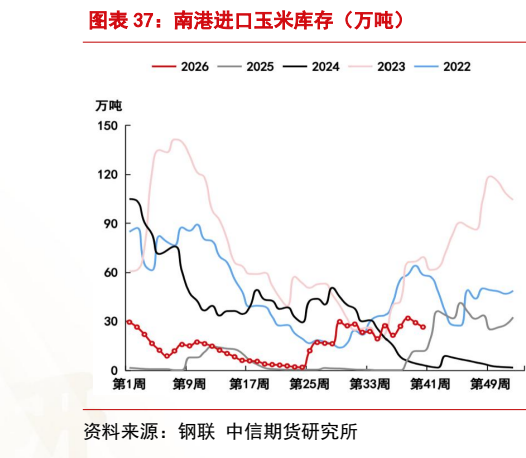
图12. 图表 40: 南港进口高粱大麦结转库存预估(万吨)