伯恩斯坦 美国网络与通信设备:美国网络:数字上升,倍数下降—关于我们首次覆盖的核心问题与反馈
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告汇总了伯恩斯坦针对美国网络与通信设备板块首次覆盖后的投资者反馈与核心辩论。 尽管市场对估值倍数存在担忧,但分析师维持对该板块的积极看法,认为全球需求(约40 GW)与美国供应(约26 GW)之间的缺口因非美国地区的建设而无需过度担忧。 报告重点讨论了Celestica的估值与增长潜力、Ciena的规模化时机、Arista在AI数据中心网络中的差异化竞争优势,以及Cisco的市场表现。 分析师对Celestica、Ciena、Arista、Lumentum和Coherent维持“跑赢大盘”评级,对Cisco和Corning维持“与大盘持平”评级。
主要观点
- 全球数据中心需求与美国供应之间存在缺口,但非美国地区的建设可缓解担忧。
- Celestica的买方共识与卖方预期存在差距,分析师调整了模型以反映股权稀释及2027年利润率组合影响。
- 投资者认为Ciena的规模化扩张策略保守且估值合理,但对短期催化剂缺乏紧迫感。
- Arista通过深度的设计关系实现了差异化,预计开放以太网在AI数据中心的采用将助力其份额提升。
- 投资者对Cisco的兴趣有限,普遍认同其“与大盘持平”或负面的观点。
- Corning在AI光纤增长故事上存在分歧,且面临智能手机和汽车终端市场疲软的风险。
论述逻辑
- 报告通过分析AI基础设施的资本支出ROI(假设15%)和数据中心容量需求(2026-2028年增长),论证了网络设备板块的长期增长逻辑。分析师通过对比卖方共识与买方预期,结合各公司在AI数据中心(如以太网交换、光纤互联)中的竞争地位,对各标的进行估值修正与评级确认,认为尽管短期估值倍数承压,但基本面增长潜力依然强劲。
关键展望
- 预计Celestica在10月27日的投资者日将成为短期催化剂。
- Corning的潜在上行风险在于Nvidia在GTC大会上对光纤规模化扩张的积极表态。
推荐标的
- Arista (ANET): 跑赢大盘,目标价250.00美元。
- Celestica (CLS): 跑赢大盘,目标价520.00美元。
- Ciena (CIEN): 跑赢大盘,目标价440.00美元。
- Cisco (CSCO): 与大盘持平,目标价110.00美元。
- Coherent (COHR): 跑赢大盘,目标价350.00美元。
- Corning (GLW): 与大盘持平,目标价140.00美元。
- Lumentum (LITE): 跑赢大盘,目标价1,220.00美元。
关键图表
图1. 超大规模企业从现有AI资本支出中获得健康的投资回报率;支持持续投资所需的假设
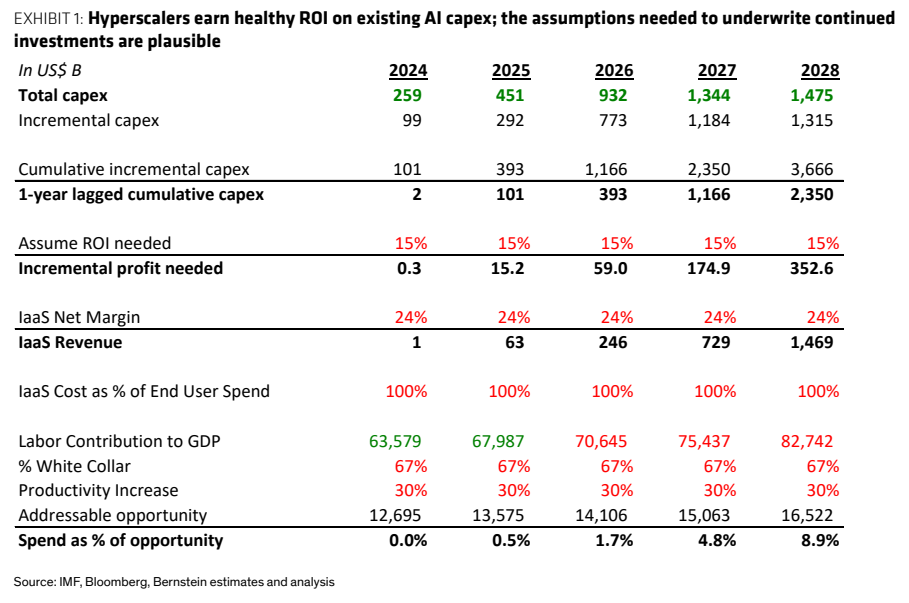
图2. 按机架架构估算的GW出货量
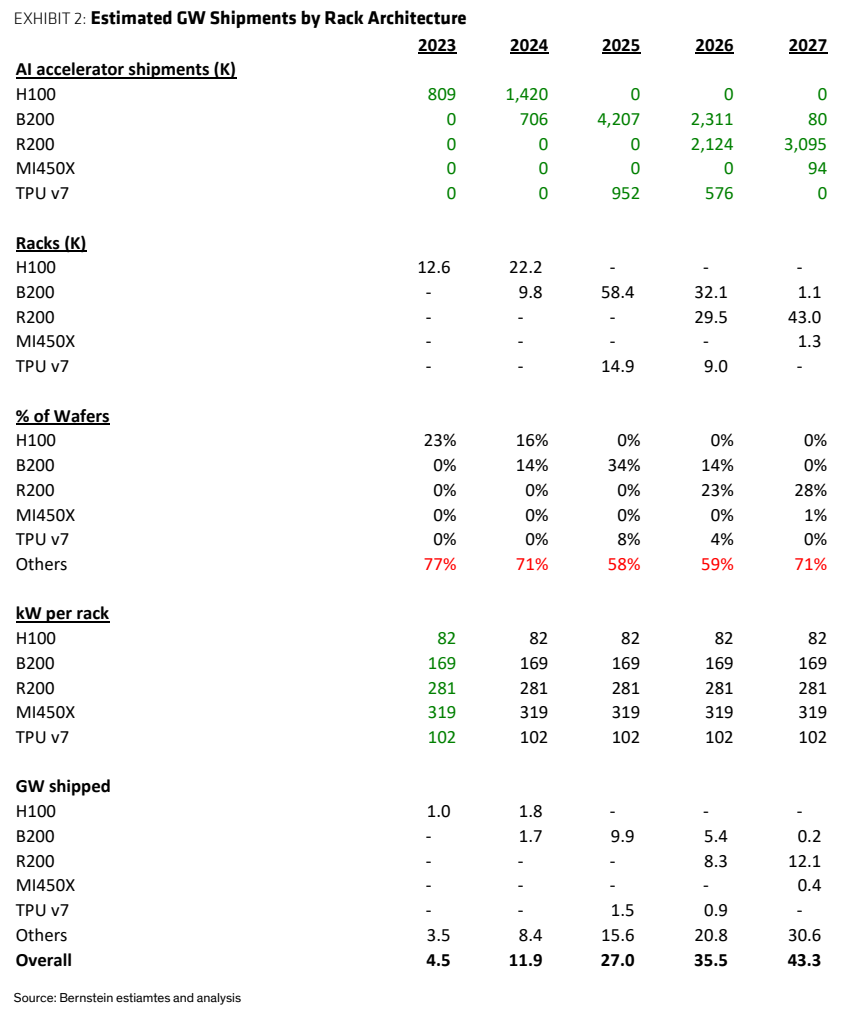
图3. 美国数据中心增量GW容量
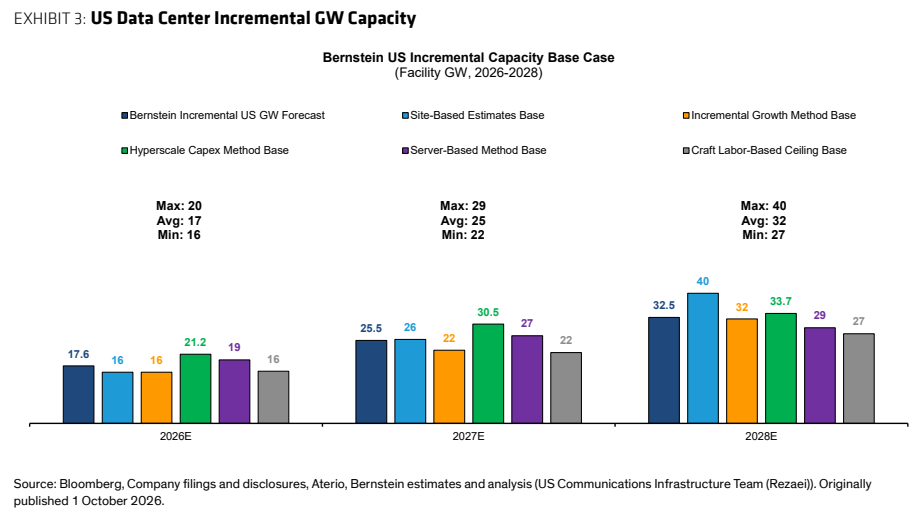
图5. CLS ODM可比公司,截至2026年10月13日定价
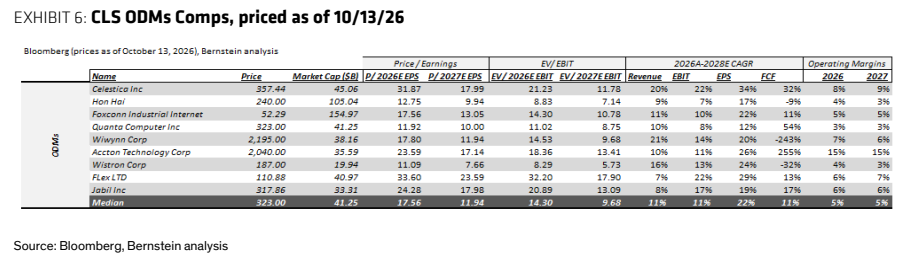
图6. CLS 2016年至今的价格与盈利对比
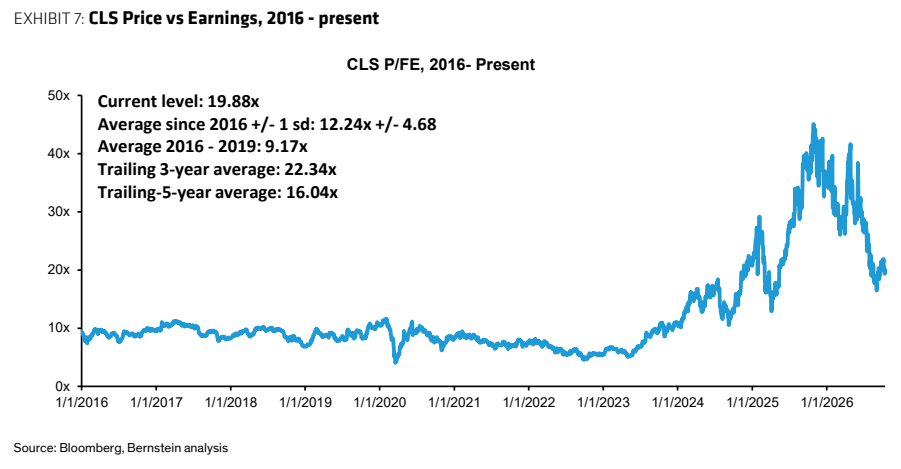
图7. 用于数据中心改造的一个横向扩展链路价值约2.4亿美元
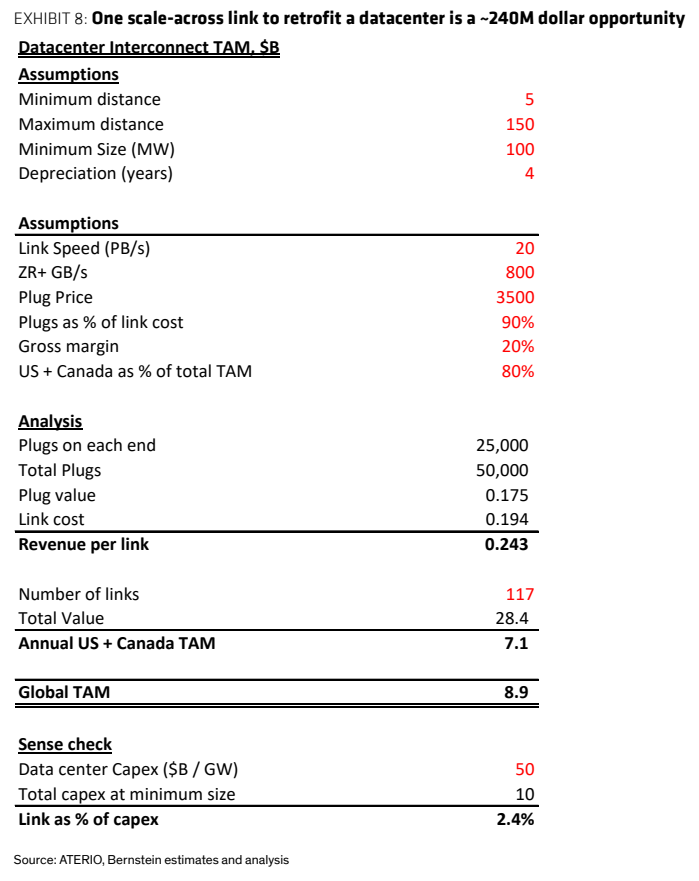
图8. 以Starate为例,横向扩展市场规模约为110亿美元
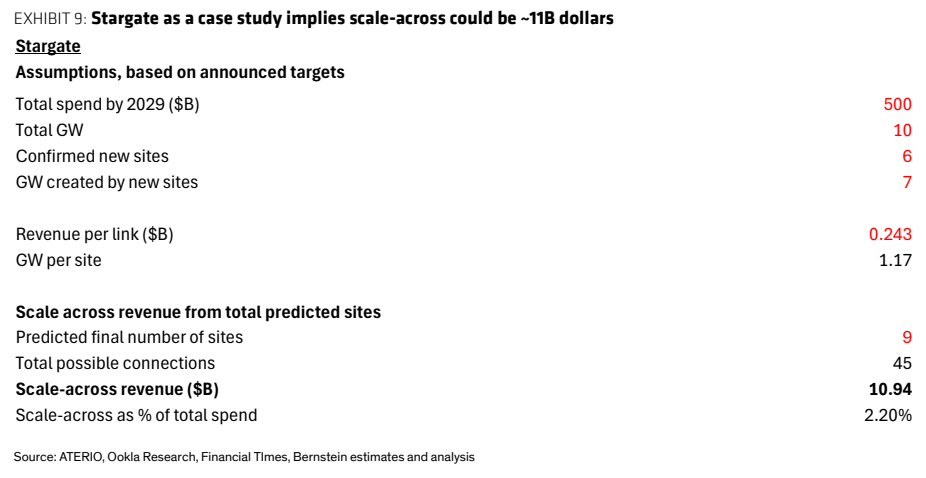
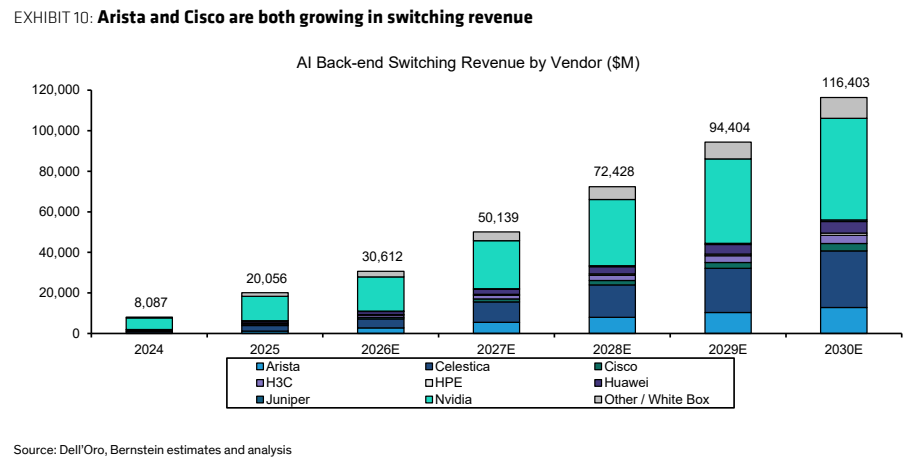
图9. Arista和Cisco的交换业务收入均在增长