高盛:中国中免(601888)1Q26业绩不及预期,机场免税销售疲软,人民币升值支撑毛利率小幅改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛报告指出,中国中免2026年第一季度业绩低于预期,主要因机场免税销售疲软。人民币升值带来毛利率小幅改善,但整体收入增长乏力。报告维持中性评级,目标价人民币65元。1Q26收入同比下降5%至人民币120亿元,净利润下降8%至人民币15亿元。机场免税渠道销售额同比下滑12%,而市内免税店增长8%。毛利率同比提升0.5个百分点至38.2%,得益于人民币升值降低采购成本。管理层预计2Q26机场销售仍承压,但市内店扩张有望部分抵消。
主要观点
- 1Q26收入人民币120亿元,低于高盛预期5%,同比下降5%。
- 净利润人民币15亿元,同比下降8%,低于预期6%。
- 机场免税销售额同比下滑12%,因国际旅客恢复慢于预期。
- 市内免税店销售额同比增长8%,受益于新店开业和促销活动。
- 毛利率同比提升0.5个百分点至38.2%,主要由于人民币兑美元升值约2%降低采购成本。
- 销售费用率同比上升1.2个百分点至18.5%,因加大营销投入。
- 管理层维持2026年全年收入增长5-10%的指引,但机场渠道不确定性增加。
- 公司计划在2Q26新开3家市内免税店,重点布局二线城市。
- 高盛下调2026-2028年净利润预测3-5%,反映机场销售疲软。
- 目标价从人民币68元下调至65元,基于2026年25倍市盈率。
- 风险包括国际旅客恢复不及预期、竞争加剧、汇率波动。
论述逻辑
1Q26业绩不及预期 → 机场免税销售疲软是主因(国际旅客恢复慢) → 人民币升值部分抵消成本压力(毛利率微升) → 但费用率上升侵蚀利润 → 管理层指引保守(机场不确定性) → 高盛下调盈利预测和目标价 → 维持中性评级。
关键展望
- 2Q26机场免税销售预计仍承压,因国际航班时刻增长有限。
- 市内免税店扩张是主要增长动力,2026年计划新增5-8家门店。
- 人民币汇率若继续升值,毛利率有望进一步改善,但幅度有限。
- 高盛预计2026年全年收入增长5-8%,净利润增长3-5%。
- 风险:国际旅客恢复低于预期、免税牌照放开、消费疲软。
推荐标的
- 中国中免(601888):中性评级,目标价人民币65元(基于2026年25倍市盈率)。理由:机场销售疲软,但市内店扩张和毛利率改善提供支撑。
关键图表
图1. 中免1926业绩摘要
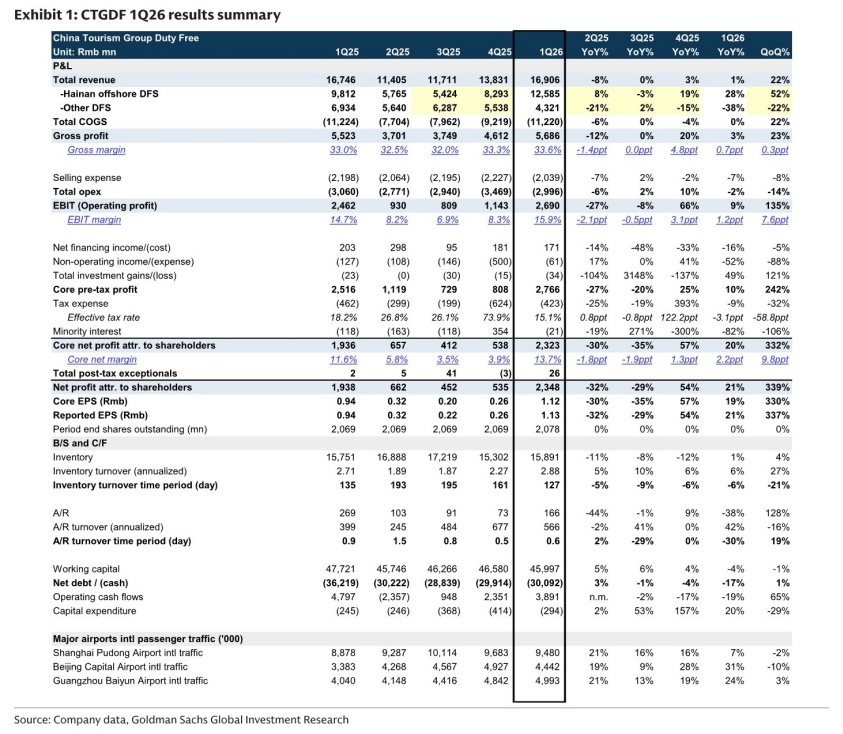
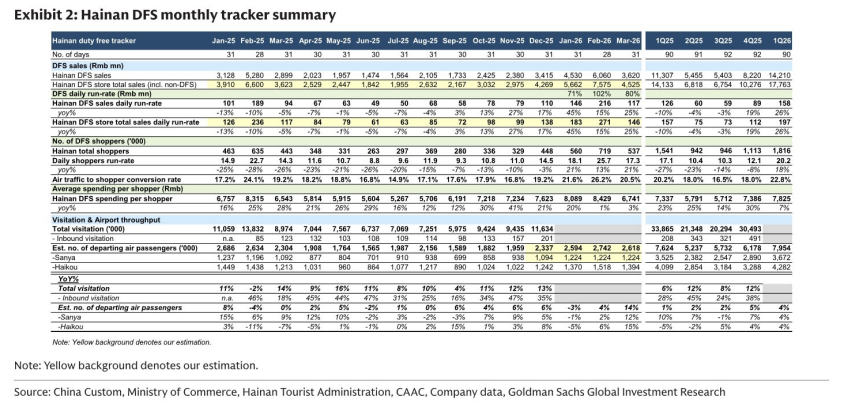
图2. 海南免税月度追踪摘要