伯恩斯坦全球半导体:CPU 复兴?2230 亿美元 TAM 的受益者
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告探讨 CPU 市场是否正经历复兴,并识别 2230 亿美元 TAM 的受益者。核心结论是 CPU 市场正迎来结构性增长,主要受 AI 工作负载从 GPU 向 CPU 迁移、数据中心更新周期以及边缘计算需求推动。报告指出,传统 CPU 厂商如英特尔和 AMD 将直接受益,而 ARM 架构在服务器市场的渗透加速,为相关 IP 和设计公司创造机会。预计到 2028 年,CPU 市场规模将增长至 2230 亿美元,年复合增长率约 12%。
主要观点
- CPU 市场正经历复兴,AI 推理工作负载从 GPU 向 CPU 迁移是核心驱动力。
- 2230 亿美元 TAM 包括数据中心、边缘计算和客户端 CPU,其中数据中心占比最大。
- 英特尔在数据中心 CPU 市场份额仍领先,但 AMD 凭借 Zen 架构持续侵蚀其份额。
- ARM 架构在服务器市场的渗透率将从 2023 年的 10% 提升至 2028 年的 25%。
- 边缘计算和 IoT 设备对低功耗 CPU 的需求增长,推动 RISC-V 等新架构发展。
- 报告认为,CPU 复兴将惠及整个半导体供应链,包括设计、制造和封装环节。
- 预计 2024-2028 年 CPU 市场年复合增长率为 12%,高于整体半导体市场增速。
- 主要受益者包括英特尔、AMD、ARM 控股、台积电(先进制程)和日月光(先进封装)。
- 风险包括 AI 投资放缓、地缘政治影响供应链以及 x86 架构被替代的速度。
论述逻辑
报告从 AI 工作负载分析出发 → 发现推理任务更适合 CPU 而非 GPU → 推动数据中心 CPU 需求回升 → 叠加传统服务器更新周期和边缘计算扩张 → 得出 CPU 市场 2230 亿美元 TAM 预测 → 识别受益标的(英特尔、AMD、ARM 等)→ 给出评级和风险提示。
关键展望
报告明确提到未来验证点包括:2025 年英特尔和 AMD 的新一代 CPU 产品发布、ARM 服务器芯片在超大规模客户中的部署进展、以及 2026 年边缘 AI 芯片的出货量。报告未给出具体目标价或时间窗口。
推荐标的
- 英特尔(INTC):评级为“跑赢大盘”,受益于数据中心 CPU 复苏和 AI PC 趋势。
- AMD(AMD):评级为“跑赢大盘”,凭借 EPYC 处理器在服务器市场份额持续提升。
- ARM 控股(ARM):评级为“中性”,ARM 架构在服务器渗透加速,但估值较高。
- 台积电(TSM):评级为“跑赢大盘”,先进制程受益于 CPU 和 AI 芯片需求。
- 日月光(ASX):评级为“中性”,先进封装需求增长但竞争激烈。
关键图表
图1. 我们预计在3.5万亿美元AI资本支出的基准情景下,2030年服务器CPU市场总规模将达到2230亿美元。
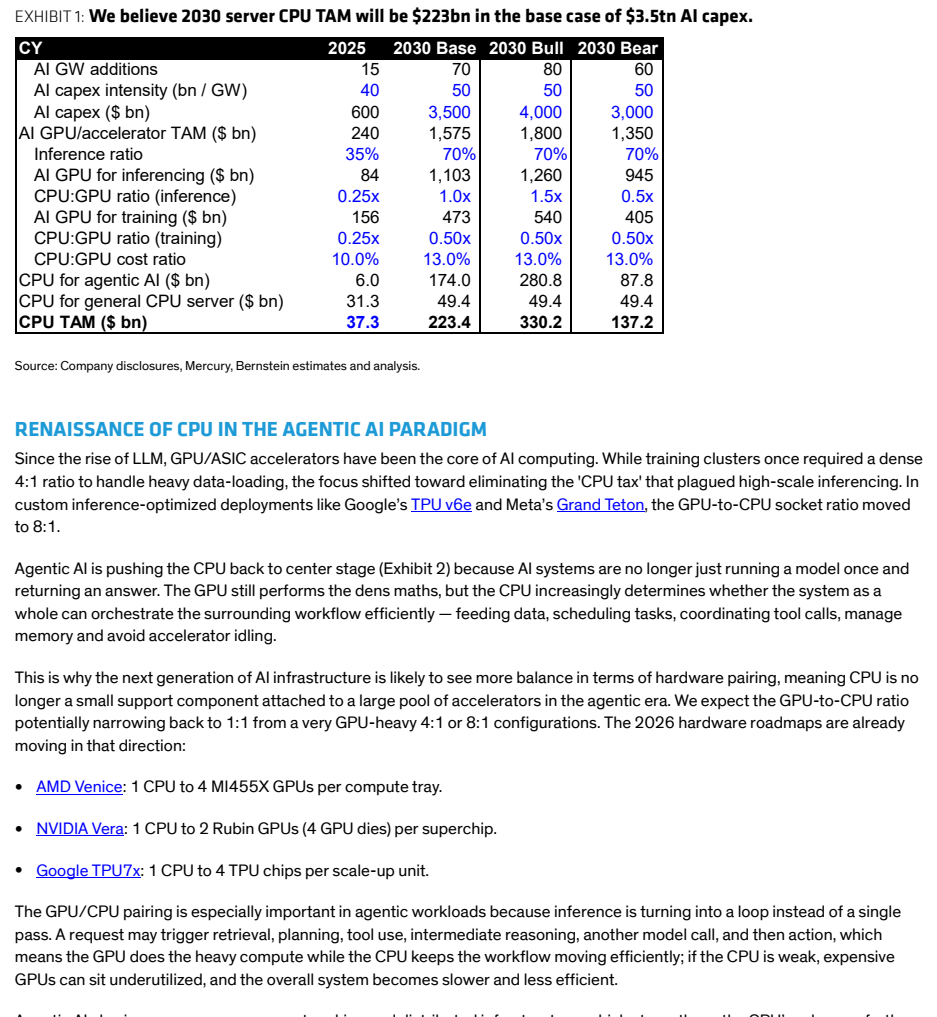
图2. 图表
图3. 图表
图4. Arm认为代理式AI将更多工作转移回CPU:加速器生成令牌,但
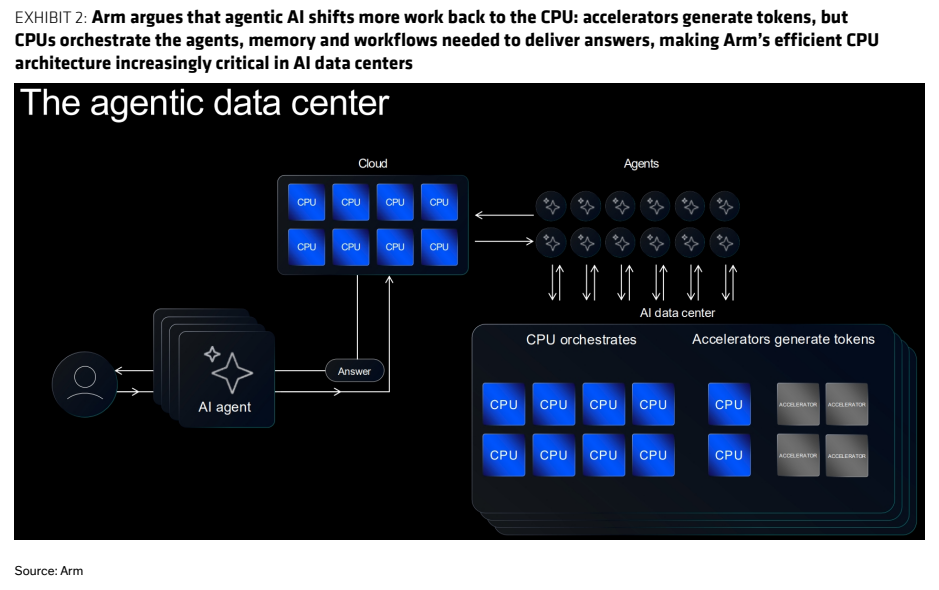
图5. CPU预计将发挥更重要的作用
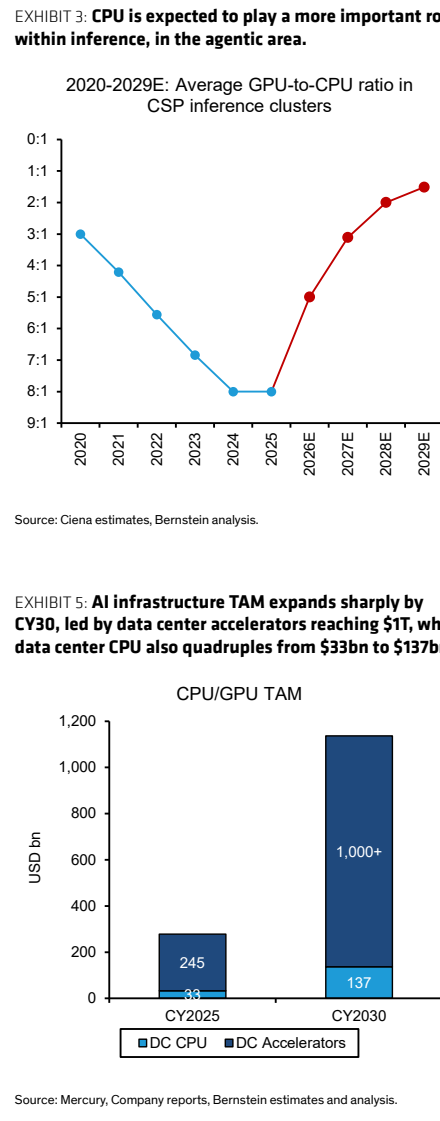
图6. 代理式AI将计算平衡转向
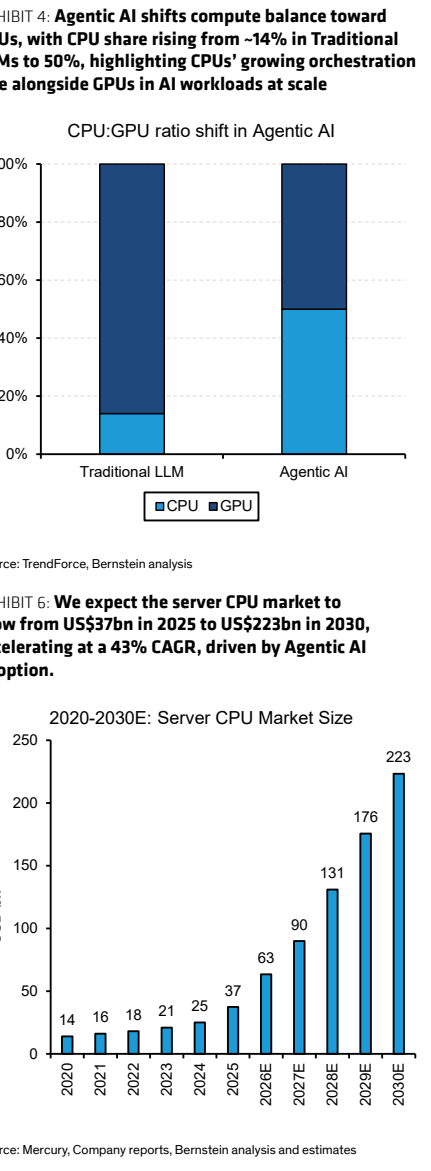
图7. 我们预计在3.5万亿美元AI资本支出的基准情景下,2030年服务器CPU市场总规模将达到2230亿美元。
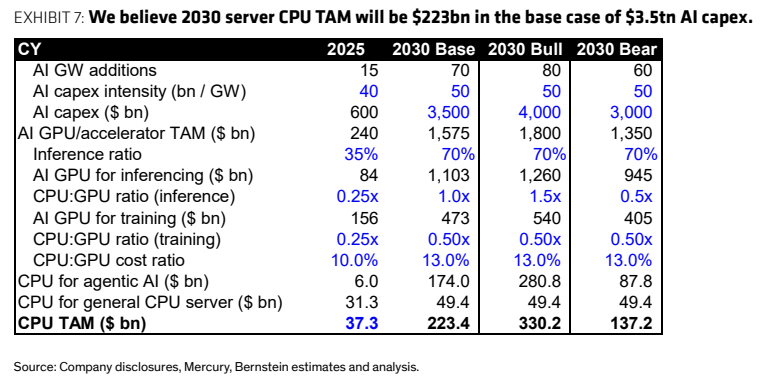
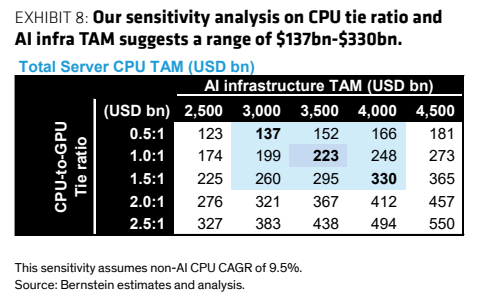
图8. 我们对CPU绑定比率和...的敏感性分析