东吴证券 海外周报:国庆假期海外市场前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东吴证券宏观周报回顾 9 月 21 日至 27 日海外市场并前瞻国庆假期数据密集期:本周美伊围绕霍尔木兹海峡重开密集间接磋商,一度推动油价回落、风险资产反弹,但周末特朗普拒绝伊朗方案,地缘与油价上行风险犹存。 偏强的美国数据强化加息预期和美国增长预期,2 年期美债收益率全周上涨 11bps 至 4.85%,10 年美债大涨 16bps 至 5.16%、为 2007 年以来新高,收益率曲线整体陡峭化;而 AI 交易支撑 M7、韩国 KOSPI、纳斯达克领涨全球主要股指,股债表现分化。 9 月标普全球美国综合 PMI 初值录得 58.4、大超预期的 55.3、创五年新高,8 月耐用品订单环比 0.0%、核心资本品订单环比 +1.6% 均好于预期,欧洲则受德法弱数据拖累、彭博欧元区意外指数再度下修。 彭博 9 月调查(83 名分析师)将 26Q3 美国 GDP 预测上修至 +2.8%,26Q3、26Q4 CPI 同比上修至 3.4%、3.49%。 国庆假期海外将密集发布 9 月非农(10 月 2 日,51 名彭博分析师预测 +9 万、前值 16.2 万)、ISM 制造业/服务业 PMI(10 月 1 日/5 日)、8 月 PCE 与 BEA 年度数据修正(9 月 30 日),并迎来北京时间 10 月 8 日凌晨 2:00 公布的 9 月 FOMC 会议纪要。 基准情景下,报告预期美国劳务供给延续偏弱、需求变化成为失业率关键,BEA 年度校准预计一定程度下修近月核心 PCE,但能否缓解年内加息压力仍取决于修正后核心 PCE 趋势及 8 月核心 PCE 数据。 风险提示为美伊局势、特朗普政策与美联储政策超预期。
主要观点
- 本周美伊围绕霍尔木兹海峡重开密集间接磋商,一度推动油价回落、风险资产反弹,但周末特朗普拒绝伊朗方案,地缘与油价上行风险犹存;AI 交易支撑科技股逆势上涨,股债表现分化。
- AI 交易两条催化:Meta 此前推出的 Muse 登上美国应用下载榜首,带动 Meta 及半导体股大涨、纳指周一收涨 2.26%;周五微软公布 Copilot 新功能再度提振 AI 交易情绪。
- 美债大幅上行:全周 2 年期美债收益率上涨 11bps 至 4.85%,10 年美债大涨 16bps 至 5.16%、为 2007 年以来新高,收益率曲线整体陡峭化;周三 PMI 发布当日 10 年期美债收益率飙升超 10bps 至 5.1% 以上。
- 利率归因:8 月以来 2 年期美债经历两个阶段——8 月至 9 月上旬油价走高推升 2 年通胀预期,9 月 FOMC 鹰派指引推动实际利率上行;本周 PMI 后加息预期升温带动实际利率上行、期限利差反弹而通胀预期未显著变化,经济数据强化的加息预期与增长风险溢价上行是利率升至 2007 年以来高位的主因。
- 商品与汇率分化:布油全周上涨 0.43% 反映市场仍计价中东地缘风险,WTI(按相同月份期货合约计)下跌 3.2%,部分缘于市场担忧美国可能的柴油出口限制抑制炼厂加工与原油需求;美元走强、黄金承压。
- 美国数据全面好于预期:9 月标普全球美国综合 PMI 初值 58.4、大超预期的 55.3、创五年新高(制造业初值 57、服务业初值 58.7),8 月耐用品订单环比 0.0% 好于预期的 -0.3%,核心资本品订单环比 +1.6% 好于预期的 +0.6%,新屋销售好于预期,彭博美国意外指数小幅上修。
- 欧洲相对偏弱:主要受弱于预期的德法调查数据影响,彭博欧元区意外指数再度下修。
- 彭博 9 月调查(9 月 18-23 日、83 名分析师)大幅上修 26Q3 美国 GDP 预测至 +2.8%,26Q3、26Q4 CPI 同比上修至 3.4%、3.49%,并上调 27Q1-27Q3 预期;但分析师仍预期美国 CPI 同比自 27Q2 开始显著回落。
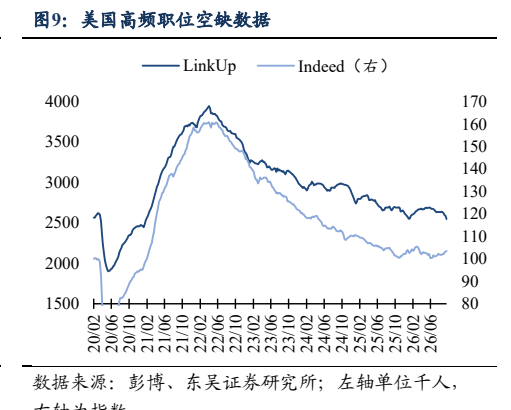
- 假期焦点一(就业):10 月 2 日公布 9 月非农,51 名彭博分析师预测新增 +9 万、前值 16.2 万;9 月以来劳务市场数据超预期程度增强但 Indeed 与 LinkUp 招聘指标分化,关注高油价高利率对需求的压制、8 月休闲餐旅与地方政府等分项偏强能否延续及前值是否下修。
- 假期焦点二(通胀):9 月 30 日 8 月 PCE 与 BEA 年度数据修正同日公布;BEA 将调整投资组合管理、法律服务、计算机软件等项目编制方法,年度校准预计一定程度下修近月核心 PCE 并改善数据稳定性,但能否显著缓解迅速升温的加息预期,仍取决于修正后核心 PCE 趋势及同时公布的 8 月核心 PCE。
- 假期焦点三(货币政策):北京时间 10 月 8 日凌晨 2:00 公布 9 月 FOMC 会议纪要,期间联储官员密集讲话;关注通胀压力是否由供给冲击向需求端扩散、支持持续加息的共识程度,以及联储对 BEA 修正、通胀风险、增长前景和加息路径的评估。
- 地缘与其他日历:9 月 22-29 日第 81 届联合国大会一般性辩论举行,重点关注中美关系、美伊及中东局势、俄乌冲突及美日等外交协调,领导人会晤与政策表态可能成为地缘局势重要催化;风险提示为美伊局势、特朗普政策、美联储政策超预期。
论述逻辑
- 美伊围绕霍尔木兹海峡重开密集磋商 → 油价回落、风险资产反弹(叠加 Meta Muse 登顶美国应用下载榜、微软 Copilot 新功能强化 AI 交易)→ 但周末特朗普拒绝伊朗方案,地缘与油价上行风险犹存 → 与此同时,9 月标普全球美国综合 PMI 初值 58.4 创五年新高、耐用品订单与核心资本品订单好于预期,彭博分析师上修 26Q3 GDP 至 +2.8% → 加息预期与美国增长预期同步强化 → 实际利率上行、期限利差走阔,10 年期美债利率升至 5.16%、为 2007 年以来新高,美元走强、黄金承压,而 AI 交易支撑 M7、KOSPI、纳斯达克领涨,股债分化 → 报告据此将假期验证点聚焦于:9 月 30 日 PCE 与 BEA 年度修正能否缓解年内加息压力、10 月 2 日非农能否进一步强化美国增长预期、10 月 8 日 FOMC 纪要透露的持续加息共识程度。
关键展望
- 10 月 2 日 9 月非农:51 名彭博分析师预测新增 +9 万(前值 16.2 万);基准情景下预期劳务供给在人口老龄化、提前退休及移民政策影响下延续偏弱,需求变化成为失业率走势关键。
- 9 月 30 日通胀与修正:8 月 PCE 价格指数环比预期 0.4%(前值 0.2%)、核心 PCE 环比预期 0.3%(前值 0.2%),同日 BEA 年度 GDP 及 PCE 通胀数据修订;报告认为年度校准预计一定程度下修近月核心 PCE,效果待修正后趋势与 8 月数据验证。
- 增长验证:10 月 1 日 9 月 ISM 制造业 PMI 预期 55.0(前值 54.6)、10 月 5 日 ISM 服务业 PMI(前值 55.4),与 9 月 30 日公布的 8 月个人消费支出共同验证三季度美国增长韧性;此前 9 月 29 日 8 月 JOLTS 职位空缺预期 722.5 万、9 月 30 日 9 月 ADP 就业预期 5.8 万。
- 货币政策时点:9 月 30 日至 10 月 2 日联储官员密集讲话,北京时间 10 月 8 日凌晨 2:00 公布 9 月 FOMC 会议纪要;关注加息共识及对 BEA 修正、通胀风险、增长前景与加息路径的评估。
- 海外其他数据:10 月 2 日欧元区 9 月 CPI 同比初值(前值 3.2%);10 月 7 日美国 9 月纽约联储通胀预期(前值 3.58%)、日本 8 月劳工现金收入同比(前值 4.7%)。
- 中期通胀路径:彭博分析师仍预期美国 CPI 同比自 27Q2 开始将显著回落。
- 风险提示:美伊局势超预期恶化并引致全球央行收紧货币政策;特朗普政策超预期令美国增长前景不确定性走高;美联储政策超预期、加息更快落地。
推荐标的
- 报告未明确给出推荐标的:本篇为宏观周报,全文未涉及个股、证券评级或目标价。
关键图表
图1. 本周(9 月 21 日至 9 月 27 日)大类资产回报率
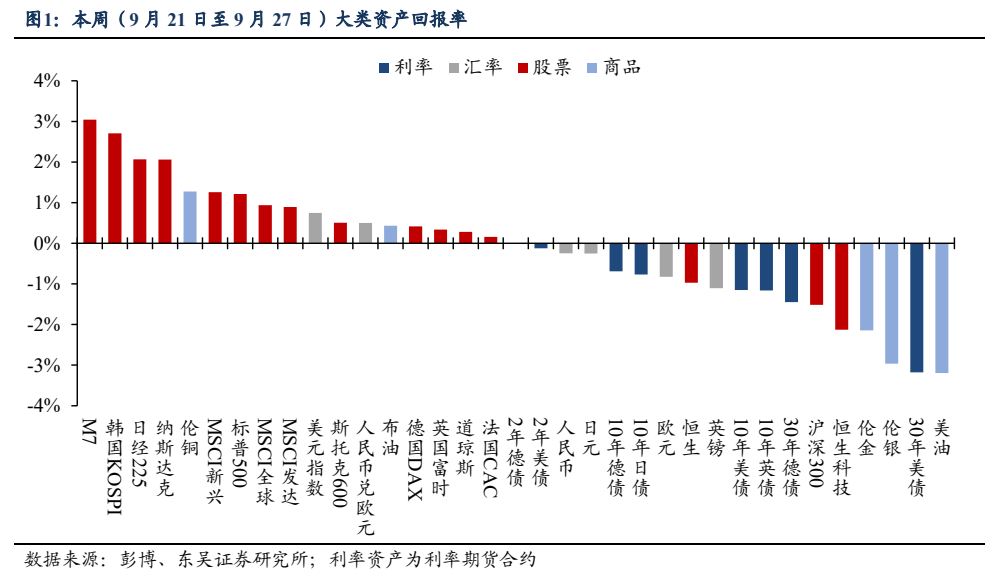
图2. 2 年美债利率、实际利率与通胀预期
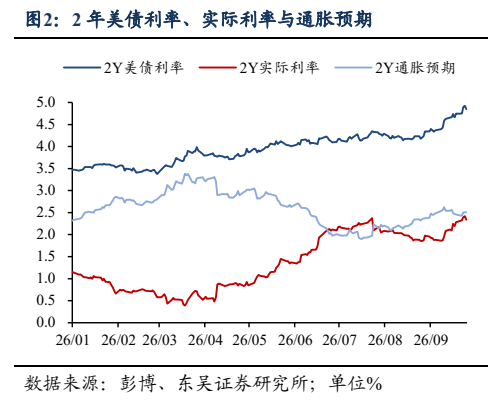
图3. 10 年美债利率、2 年美债利率与期限利差
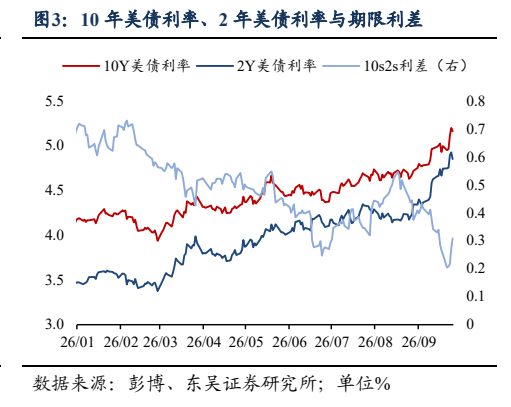
图4. 彭博美国和欧元区经济意外指数
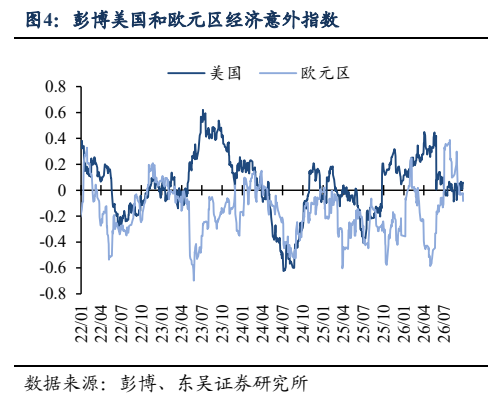
图5. 彭博美国经济意外指数增长和通胀分项
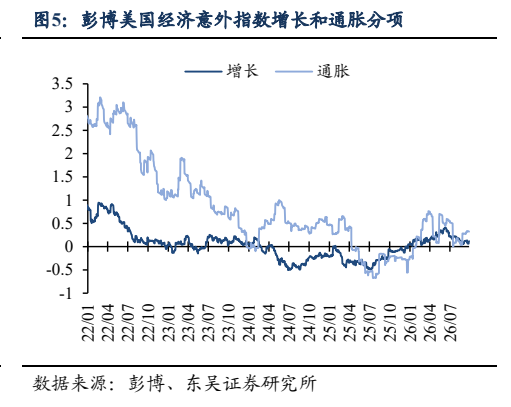
图6. 彭博分析师对未来几个季度美国 GDP 一致预期
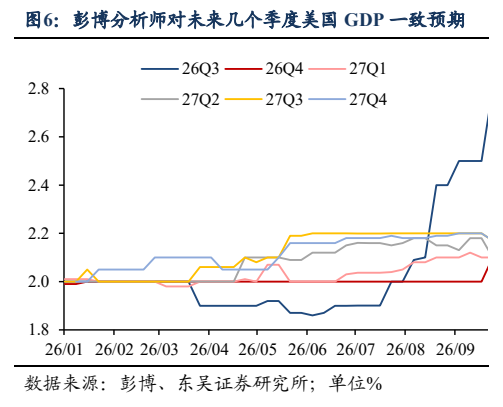
图7. 彭博分析师对未来几个季度美国 CPI 一致预期
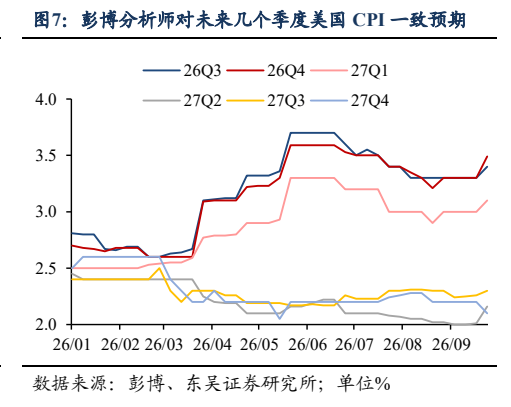
图8. 彭博分析师对 9 月美国新增非农就业预期
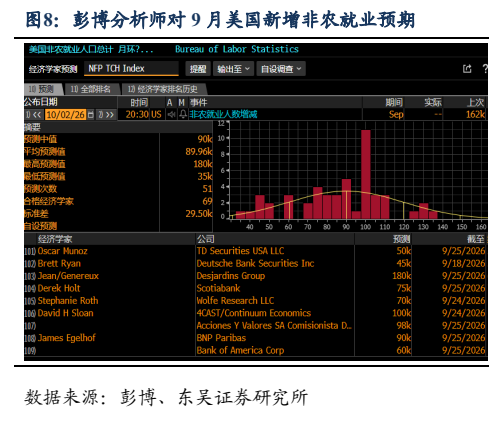
图9. 美国高频职位空缺数据