瑞银:花旗 生益科技(600183.SH):因AI覆铜板2026年二季度毛利率超预期,目标价上调至205元人民币
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
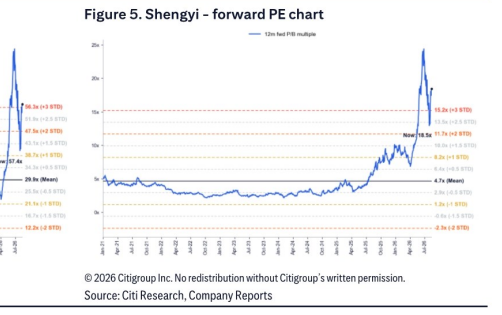
花旗发布生益科技研究报告,重申买入评级并将目标价从195.000元人民币上调至205.000元人民币。 生益科技2026年上半年实现净利润32.87亿元人民币(Rmb3.287bn),同比增长130.4%,处于初报业绩的高端(初报具体区间数字无法从本段引用文本确认),主要得益于产品结构向AI-CCL改善。 由于AI-CCL毛利率提升,花旗将2026-28年盈利预测上调21-22%,预计其在英伟达供应链中的份额将持续上升,从GB200的个位数攀升至GB300的十几个百分点,并在下一代Vera Rubin中可能超过20%。 尽管近期市场担忧超大规模数据中心资本开支持续性导致估值基准从56倍PE(+3SD)下调至48倍2027年预测PE(+2SD),但鉴于股价已较6月中旬高点回调25%以上,花旗继续看好其长期增长前景。
主要观点
- 生益科技2026年上半年净利润达到32.87亿元人民币,同比大幅增长130.4%,触及预告区间的上限。
- 受益于AI-CCL带动的CCL业务毛利率改善,花旗将公司2026-2028年盈利预测上调21-22%。
- 目标价上调至205元人民币,估值倍数由56倍PE(+3SD)降至48倍2027E PE(+2SD),以反映市场对超大规模数据中心AI资本开支持续性及英伟达循环融资的谨慎情绪。
- AI-CCL在生益科技总销量中的占比预计将由2025年的10%提升至2026年年中的约15%,并在2026年年底达到约20%。
- 生益科技在英伟达供应链中的份额有望持续扩张,从GB200的个位数增至GB300的十几个百分点,在下一代Vera Rubin中可能超过20%。
- 公司稳步推进国内外产能扩张,泰国基地预计于2026年下半年试产,江西生益二期已于2026年上半年满产并新增1800万平方米年产能。
- 根据Prismark数据,生益科技为全球第二大覆铜板制造商,市占率为13%,全球份额从2007年的8%提升至2025年的13%。
- 在A股上游AI-CCL与基板供应链中,花旗相对深南电路更偏好生益科技。
论述逻辑
- 2026年上半年业绩超预期达32.87亿元人民币(同比增130.4%)且产品结构持续优化 → AI-CCL出货量与毛利率假设同步上修,推动2026-2028年盈利预测调高21-22% → 虽受AI资本开支担忧压制估值倍数由56倍调低至48倍2027E PE,但盈利增幅超过估值折价幅度 → 最终将目标价上调至205元人民币并重申买入评级。
关键展望
- 产能落地窗口:泰国生产基地正稳步推进建设,预计将于2026年下半年进行试生产。
- 技术与份额窗口:AI服务器CCL产品自2024年11月开始供货,预计2025年开始实现全年贡献,并在GB300与下一代Vera Rubin中进一步提升供货比例至20%以上。
- 核心下行风险:AI-CCL订单需求低于预期、中国消费疲弱、5G/IoT产品资本开支逊于预期;核心上行风险:锁定ASIC客户CCL订单、宏观改善、高经营杠杆带来超预期营业利润率。
推荐标的
- 生益科技(600183.SS):维持买入评级,目标价由195.000元人民币上调至205.000元人民币(现价143.210元人民币,预期股价回报43.1%,预期股息率1.5%,总回报44.7%),理由为AI-CCL出货结构改善带动毛利率与盈利预测上调,英伟达份额持续扩张。
- 深南电路(002916.SZ):评级为1(买入),当前股价378.0元人民币,目标价为360元人民币,基于2027年预测PE 38倍估值,受益于AI服务器与BT基板需求上行周期,广州FC-BGA一期新厂预计2026年实现盈亏平衡。
关键图表
图1. 生益科技——含2026年二季度的季度损益趋势
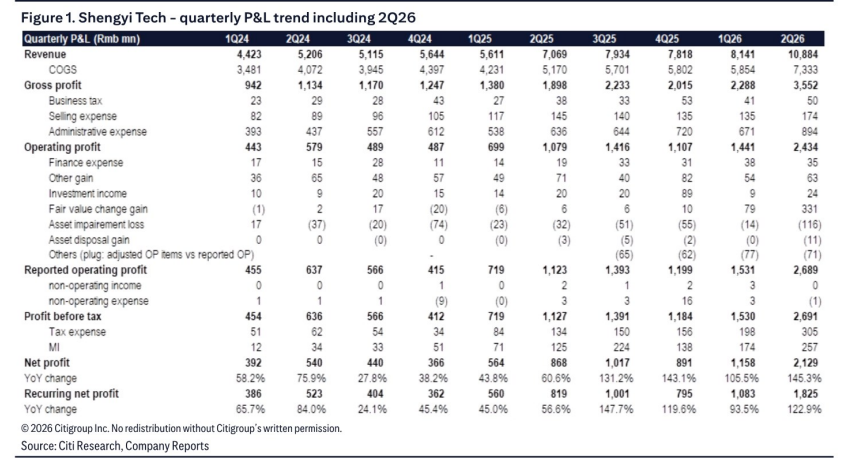
图2. 生益科技——含2026年二季度的季度损益利润率及比率
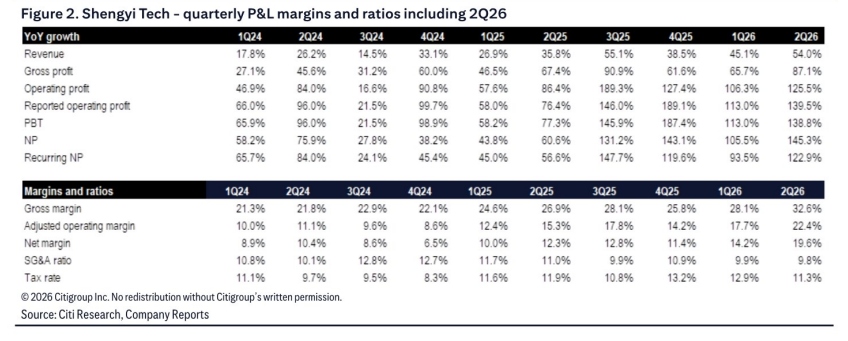
图3. 生益科技覆铜板业务毛利率将突破2021年27.5%的前期峰值,于2028年预计达33%
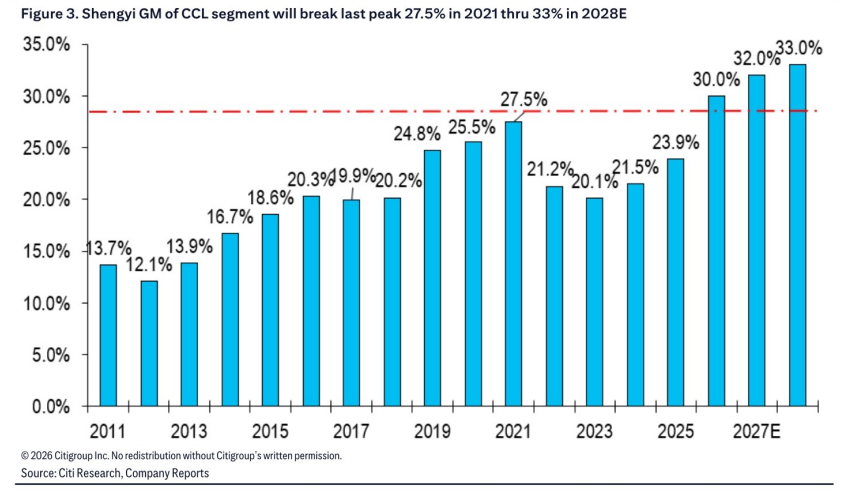
图4. 生益科技——预期市盈率走势图
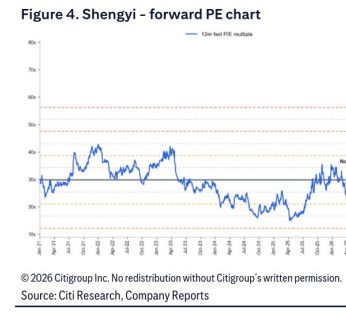
图5. 生益科技——预期市盈率走势图