华泰证券 李斌 公司研究 业绩点评 金岭矿业(000655):中报点评:成本承压不改公司营收增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券研究员李斌对金岭矿业(000655)发布2026年中报点评:公司2026H1实现营业收入8.94亿元(同比+16.33%),归母净利润1.19亿元(同比-21.07%),扣非归母净利润1.04亿元(同比-23.83%)。 营收增长主要来自铁精粉销量74.74万吨、铜精粉567.66吨、球团矿8.42万吨同比增加,但外购铁矿石占比提升推高单位成本,营业成本同比+36.21%至7.57亿元,整体毛利率降至15.35%(同比-12.35pct)。 分季度看,Q2营业收入5.05亿元、归母净利润0.83亿元,环比分别增长29.96%和137.71%,业绩环比大幅改善。 公司注重股东回报,中期拟每10股派现0.30元,合计派现0.18亿元,占H1归母净利润15.06%。 展望后市,随着大张铁矿项目推进、铜精粉副产品回收率提升及外延拓展战略落地,公司资源综合利用与有色矿产布局有望协同增强。 分析师维持盈利预测,测算2026-2028年归母净利润2.84/2.85/2.86亿元,EPS均为0.48元,将估值溢价率由37%下调至25%,按16.44X PE给予目标价7.89元(前值10.59元),维持“持有”评级。
主要观点
- 产品量增价稳:铁精粉销量74.74万吨、铜精粉567.66吨、球团矿8.42万吨均同比增加,是营收增长主因
- 成本上升挤压毛利:外购铁矿石占比提升使营业成本同比+36.21%至7.57亿元,涨幅显著高于营收;整体毛利率15.35%(同比-12.35pct),其中铁精粉毛利率8.00%(-17.39pct)、铜精粉88.03%(+4.36pct)、球团矿14.91%(+0.30pct)
- 费用管控良好:期间费用率5.42%(同比-1.62pct),管理费用率5.49%(同比-3.47pct)
- 注重股东回报:2026年中期拟每10股派发现金红利0.30元,合计派现0.18亿元,占H1归母净利润15.06%
- 铁矿主业深耕细作:铁精粉品位高、有害元素含量低,获国家同类产品唯一“金质奖章”;铜精粉为浮选回收的副产品,2026年计划生产铜金属量750吨
- 项目与外延拓展并举:大张铁矿勘探有序推进,选矿技改完成环评批复,铁山尾矿库生态恢复项目完成验收;公司依托国资背景及充裕资金,未来有望通过布局有色等新兴领域,从单一铁矿向多金属资源平台升级
- 估值参照:可比公司2026年预测PE均值13.15X,其中海南矿业17.49X、方大特钢9.75X、河钢资源12.22X(数据截至2026年8月21日收盘价)
- 评级与目标价:考虑扩产与有色机会但项目落地存在不确定性,下调溢价率至25%(前值37%),给予16.44X PE,目标价7.89元(前值10.59元,基于2026年PE 22.06X),维持“持有”评级;截至8月21日收盘价6.95元,市值4,138百万元,52周价格范围6.18-11.37元
- 风险提示:大宗商品价格波动、政策执行不如预期、下游需求不及预期
论述逻辑
- H1逻辑链:铁精粉、铜精粉、球团矿销量同比增加→营收同比+16.33%;但外购铁矿石占比提升→营业成本同比+36.21%显著高于营收涨幅→整体毛利率同比-12.35pct→归母净利润同比-21.07%
- 估值推导链:维持盈利预测(2026年EPS 0.48元)→可比公司2026年PE均值13.15X→考虑公司积极扩产并寻求有色机会、但项目落地存在不确定性→溢价率由37%下调至25%→给予16.44X PE→目标价由10.59元下调至7.89元→维持“持有”评级
关键展望
- 随着大张铁矿项目推进、铜精粉副产品回收率提升及外延拓展战略落地,公司资源综合利用与有色矿产布局有望协同增强
- 公司将统筹推进资源增储、项目建设、绿色转型与外延拓展,资本运作空间充足,未来有望通过布局有色等新兴领域实现从单一铁矿向多金属资源平台升级、盈利结构持续优化
- 维持“持有”评级,目标价7.89元(前值10.59元);风险提示为大宗商品价格波动、政策执行不如预期、下游需求不及预期
推荐标的
- 金岭矿业(000655 CH):持有评级(维持),目标价7.89元(前值10.59元)。理由:公司积极扩产并寻求有色行业发展机会,但项目落地存在不确定性,故下调溢价率至25%并给予16.44X PE;截至8月21日收盘价6.95元,对应2026E PE 14.57倍
- 可比公司(仅作估值参照,报告未给出评级):海南矿业(601969 CH)2026E PE 17.49X、方大特钢(600507 CH)9.75X、河钢资源(000923 CH)12.22X,平均值13.15X
关键图表
图1. 可比公司估值
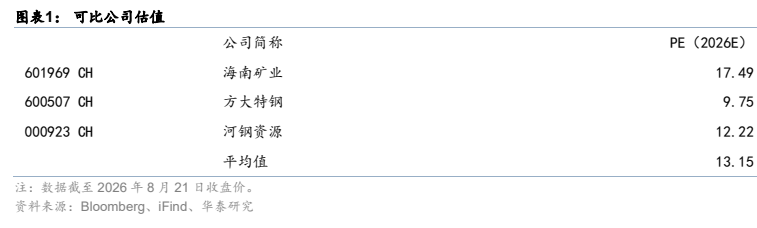
图2. 矿业PEBands
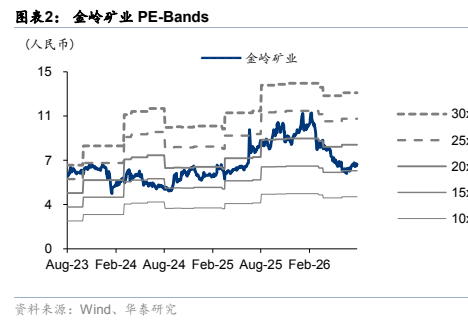
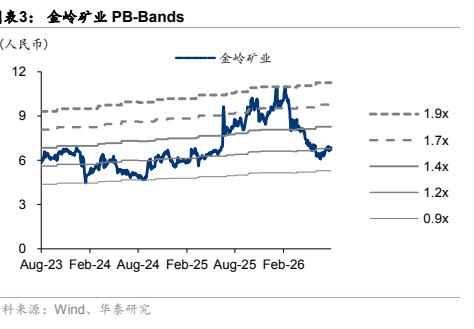
图3. 矿业PBBands