银河证券 AI对TFP拉动影响自然利率的视角:美联储还要加息几次? 自然利率系列(一)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美联储于2026年9月开启加息且点阵图预示年内仍有一次加息,市场高度关注AI对全要素生产率(TFP)及自然利率(r*)的潜在拉动。 报告基于纽约联储HLW模型指出,TFP增长是决定长期经济增长趋势和自然利率的核心变量。 当前文献对AI带来的年化TFP额外增长估算介于0.07%至1.24%之间(中位约0.6%),若取谨慎派Acemoglu(0.066%)与乐观派Aghion(0.68%)的均值,2025-2034年美国TFP增速中枢约为1.13%,对应乐观和谨慎假设下未来10年HLW双侧自然利率中枢从当前约1%分别抬升至1.61%和1.05%(均值约1.33%)。 在货币政策映射上,若通胀中枢为2.5%,2027年中性政策利率在谨慎假设下为3.75%-4.0%,在乐观假设下为4.25%-4.5%。 银河证券认为,受工业产能低迷、AI应用集中度高及共同发明成本等制约,不宜过度高估AI对生产率的拉动,包括2026年9月在内的2-3次加息(或9月点阵图预设的2次加息)已足以使政策利率超过中性水平。
主要观点
- 美联储加息周期开启叠加AI发展预期,包括2026年9月在内的2-3次加息足以使政策利率处于中性水平上方。
- 自然利率是产出潜在且通胀稳定下的不可观测实际利率,HLW滤波模型是拆解长期驱动因素的核心工具。
- 二战后美国TFP经历五个增长阶段,2020-2024年受AI浪潮带动TFP年均增速修复至0.79%。
- 文献估算AI对年化TFP增长的增量贡献在0.07%至1.24%之间,难以驱动TFP增速大幅超越历史高点。
- 在Acemoglu谨慎情景(0.066%)与Aghion乐观情景(0.68%)折中下,2025-2034年美国TFP增速中枢预计为1.13%。
- 在乐观和谨慎假设下,未来10年纽约联储HLW双侧自然利率中枢预计由当前约1%分别抬升至1.61%和1.05%(均值约1.33%),单侧模型中枢预计在乐观和谨慎假设下分别抬升至1.96%和1.36%(均值约1.66%)。
- 若通胀中枢为2.5%,双侧自然利率映射下的2027年中性政策利率在谨慎假设下为3.75%-4.0%,在乐观假设下为4.25%-4.5%。
- 美国当前工业产能扩张极其低迷,2020-2026年产能增速仅0.07%,大幅制约AI技术的实体渗透广度。
论述逻辑
- 首先,报告明确名义政策利率由自然利率、通胀中枢及政策立场构成,指出自然利率取决于长期潜在增长趋势g与IS投资储蓄残差z。
- 其次,历史数据显示TFP增长与自然利率高度正相关(2000-2024年相关性达0.81),确立以AI对TFP拉动为核心分析抓手。
- 再次,梳理学术界分歧,综合谨慎派与乐观派参数,测算出2025-2034年TFP增速中枢提升至0.87%-1.48%(均值1.13%),推导在乐观和谨慎假设下HLW双侧自然利率中枢分别抬升至1.61%和1.05%(均值约1.33%)。
- 最终结合美国工业产能扩张停滞、服务业TFP扩张缓慢及采用成本等制约,得出美联储9月点阵图预设的加息节奏已足够收紧至中性水平之上的基准结论。
关键展望
- 基准假设下,美联储2026年9月FOMC点阵图预设的2次加息已足以使联邦基金利率超出中性水平。
- 未来10年(2025-2034年)美国TFP增速中枢预测区间为0.87%-1.48%,基准均值约为1.13%。
- 若AI技术扩散极度乐观且通胀中枢达2.5%,2027年中性联邦基金利率预计达4.25%-4.5%左右,对应自2026年9月起累计加息1-3次。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 自然 利率 的 理论 示意 图 实际 利率 潜在 GDP
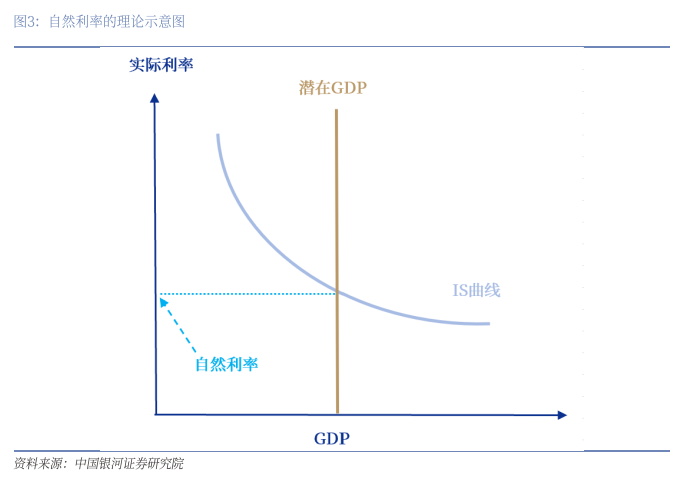
图2. HLW 双 侧 模型 估计 下 的 美国 自然 利率 水 平 与 分 解 (%) 加 mm HCE TR HE
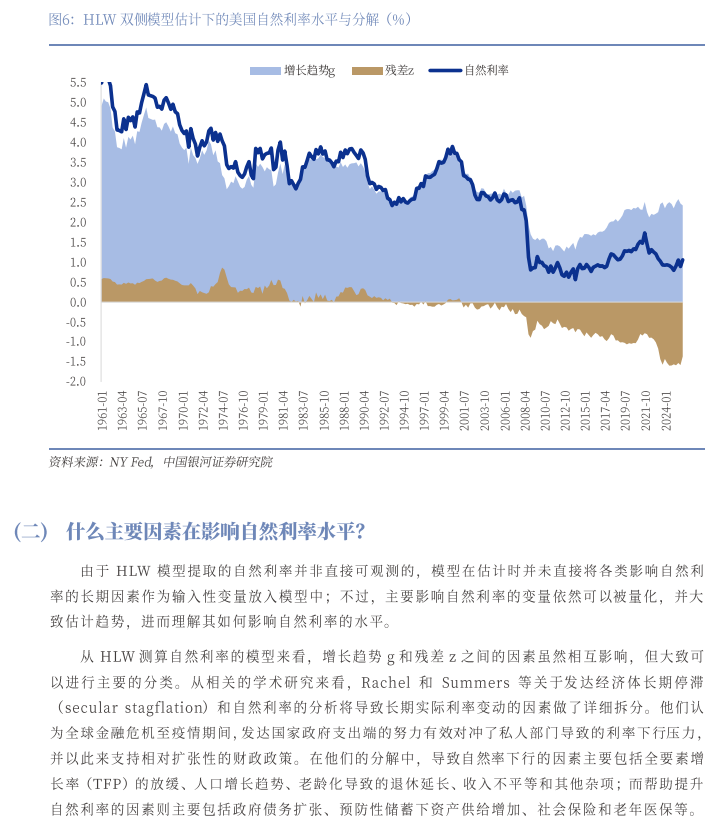
图3. 不 同 序列 刻画 的 美国 TFP 增 速 趋势 大 致 相同 (96) TFPFernald-5YMA ”一 一 TFPPenn5YMA- 轴
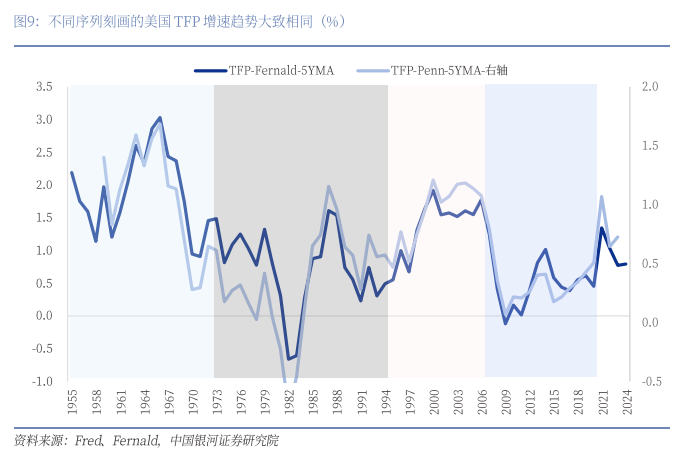
图4. 从 工业 产 出 能 力 (Industrial Capacity) 来 看 , 生 产 力 大 进步 一 般 伴随 工业 能 力 显著 提升 工业 产 出 能 力 季度 同比 (96) -5YMA 1953-1972
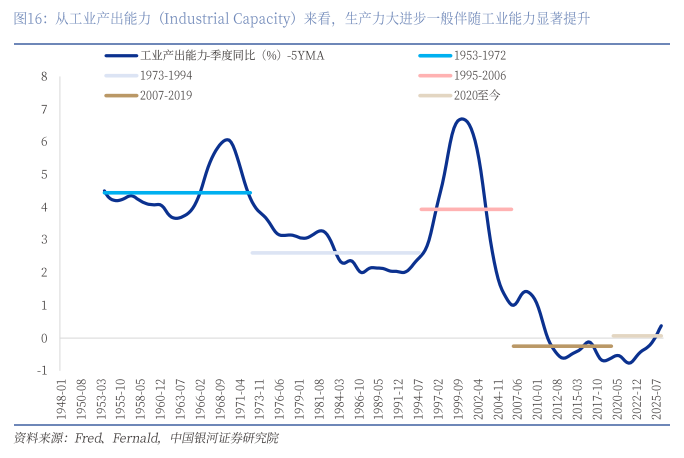
图5. 四 10.00TTT 非家就业人数金融活动(二人) 一信息业〔千人) -右钙000 renee A 9,000.00 soo soon A BRR, HSE RELL) A 30.0 8,000.00
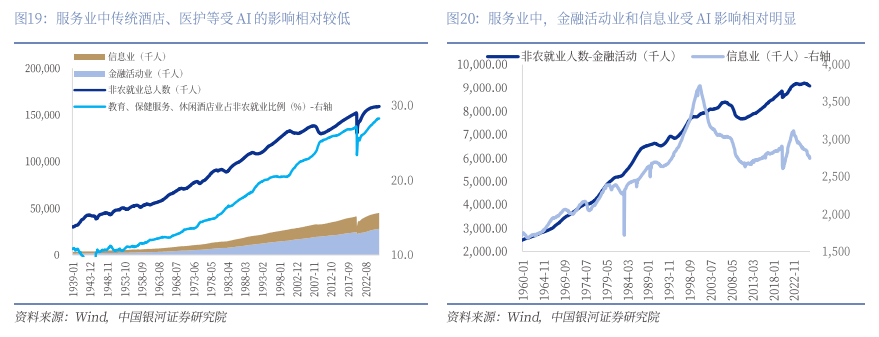
图6. Leena CHUTES) -左负”一一TFP增过5YMA Lessee CHUTE) Aen) TPA YMA
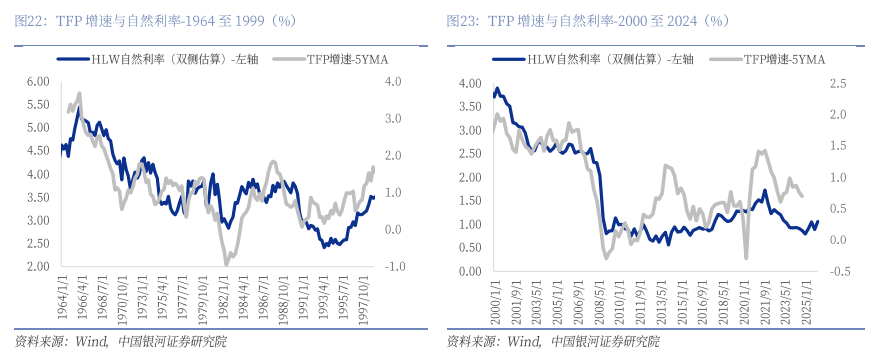
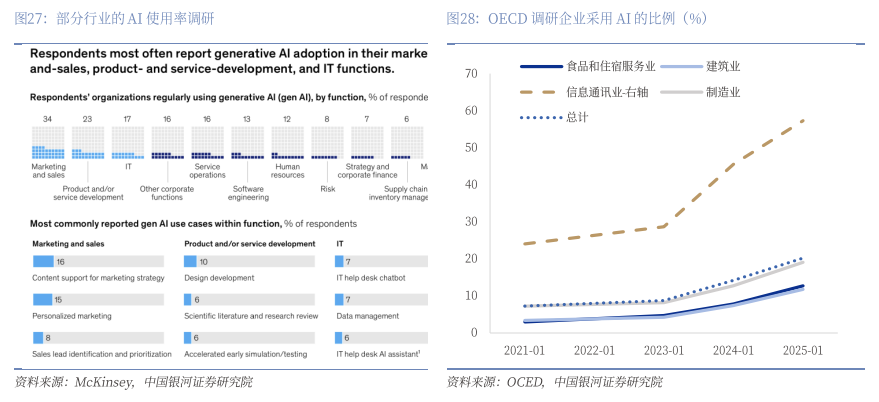
图7. Respondents most often report generative Al adoption in their marke and-sales, product- and service-development, and IT functions. 30 RBIs —— 建筑业