德银:CPI-PCE楔子支撑美国加息风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德银这份美国通胀展望强调,虽然5月核心CPI表面较温和,但CPI与PCE之间的楔子、能源价格、服务价格和关税传导共同让通胀路径仍难以迅速回到美联储目标。报告认为,汽油价格上行推高headline CPI,核心CPI在关税和能源冲击前曾趋向美联储目标,但服务通胀已经重新加速,核心PCE持续热于核心CPI。商品端关税影响会逐步消退,但服装、耐用品部分价格仍有延迟传导;住房租金/OER在政府停摆后的数据扰动消退后正常化,但进一步租金去通胀空间有限;机票、汽车保险、维修、医疗和住宿等服务项目仍需重点跟踪。预测部分显示,核心通胀未来一年大体横盘,能源会在2026年明显增加通胀贡献,核心商品关税影响回落却缺乏其他去通胀来源,因此通胀粘性仍为德银预计2026年两次加息提供支撑。
主要观点
- 报告的标题“CPI-PCE楔子”指向一个政策含义:即便核心CPI某些月份看起来较温和,核心PCE仍可能保持更高热度,从而让美联储难以放心转向宽松。德银强调,核心PCE一直运行得比核心CPI更热,并且近期有所加速,这对以PCE为主要通胀目标的美联储尤其重要。
- headline通胀短期受能源价格抬升影响较大。5月汽油价格显著上行,盖过了较温和的核心CPI读数;航空票价和其他能源依赖型服务也偏高,显示能源冲击不仅影响headline,还可能向部分核心服务项目外溢。虽然6月汽油期货因美伊谅解备忘录大幅下降,但德银仍认为2026年能源会对通胀产生明显贡献。
- 核心商品通胀呈现关税传导与局部走弱并存。服装价格偏高可能来自延迟的关税传导,其他耐用品也出现关税相关涨价;但二手车弱于其他核心商品,也弱于滞后的批发二手车价格所暗示的水平,家居用品和娱乐商品内部同样偏弱。德银预计关税造成的价格水平效应会逐步滚出,但上行风险并未消失。
- 核心服务是更粘的部分。报告指出核心服务读数偏强,房租和业主等价租金在4月政府停摆导致的数据扰动回补后同比增速正常化,但租金进一步去通胀空间有限。医疗服务中,5月CPI医疗服务有正向回补,健康保险在4月重置后对CPI的拖累减弱;牙科服务强劲也会传导进核心PCE。
- 交通和旅行服务需要重点观察。国内机票和国际机票都对核心PCE形成支撑,住宿价格强于私人估算,汽车保险虽然近期很弱,但关税和工资增长仍是上行风险,汽车维修价格也在上涨。这些服务项共同说明,服务通胀并未形成足够稳定的下行趋势。
- 德银认为未来一年核心通胀大概率横盘,而不是快速下行。预测页显示,核心通胀未来一年大致维持横向波动,关税影响在核心商品中逐步消退,但其他类别缺乏明显去通胀;超级核心通胀进展有限,食品通胀大体横盘,食品外消费放缓与居家食品转强相抵消。
- 政策含义偏鹰。由于核心PCE热于核心CPI、服务通胀粘性仍强、能源仍会推高headline,加上供给驱动型通胀和关税因素开始抬头,德银通胀框架支持美联储对通胀保持警惕,也为其美国固收周报中2026年两次加息的路径提供宏观依据。
论述逻辑
汽油和能源价格上行 → headline CPI被明显抬高 → 机票等能源敏感服务也偏强 → 核心CPI表面温和但核心PCE更热 → 关税影响在服装和部分耐用品中延迟传导 → 租金、医疗、住宿、汽车保险和维修等服务缺乏持续去通胀 → 未来一年核心通胀大体横盘而非快速回落 → 美联储仍需防范通胀粘性 → CPI-PCE楔子为2026年加息打开空间。
关键展望
- 通胀展望上,德银预计核心通胀未来一年大致横盘,关税价格水平效应会逐步滚出,但服务通胀、超级核心和能源相关项目会限制下行速度。
- 能源展望上,2026年能源对通胀有明显正贡献,主要来自更高汽油价格;不过美伊谅解后汽油期货显著下降,可能缓和后续headline压力。
- 政策展望上,核心PCE热于核心CPI和服务粘性会让美联储难以忽略通胀风险,这与德银预测2026年9月和12月各加息25bp的路径一致。
- 风险点在于关税、工资和能源向服务价格进一步传导,尤其是服装、交通服务、医疗、住宿和汽车保险维修;反向风险是油价继续下降并削弱headline及机票传导压力。
推荐标的
- 通胀保护和对冲工具仍有配置意义,因为德银预计核心通胀横盘、服务去通胀有限,能源在2026年仍会明显推高通胀。
- 前端利率和加息受益交易值得关注,原因是CPI-PCE楔子和核心PCE粘性支撑德银对2026年两次加息的判断。
- 对依赖快速通胀回落和提前宽松的久期多头保持谨慎,尤其在核心服务和超级核心缺乏明显下行证据的情况下。
- 关注能源、交通服务和关税敏感消费品价格,因为这些类别决定headline与核心之间的传导是否继续扩大。
关键图表
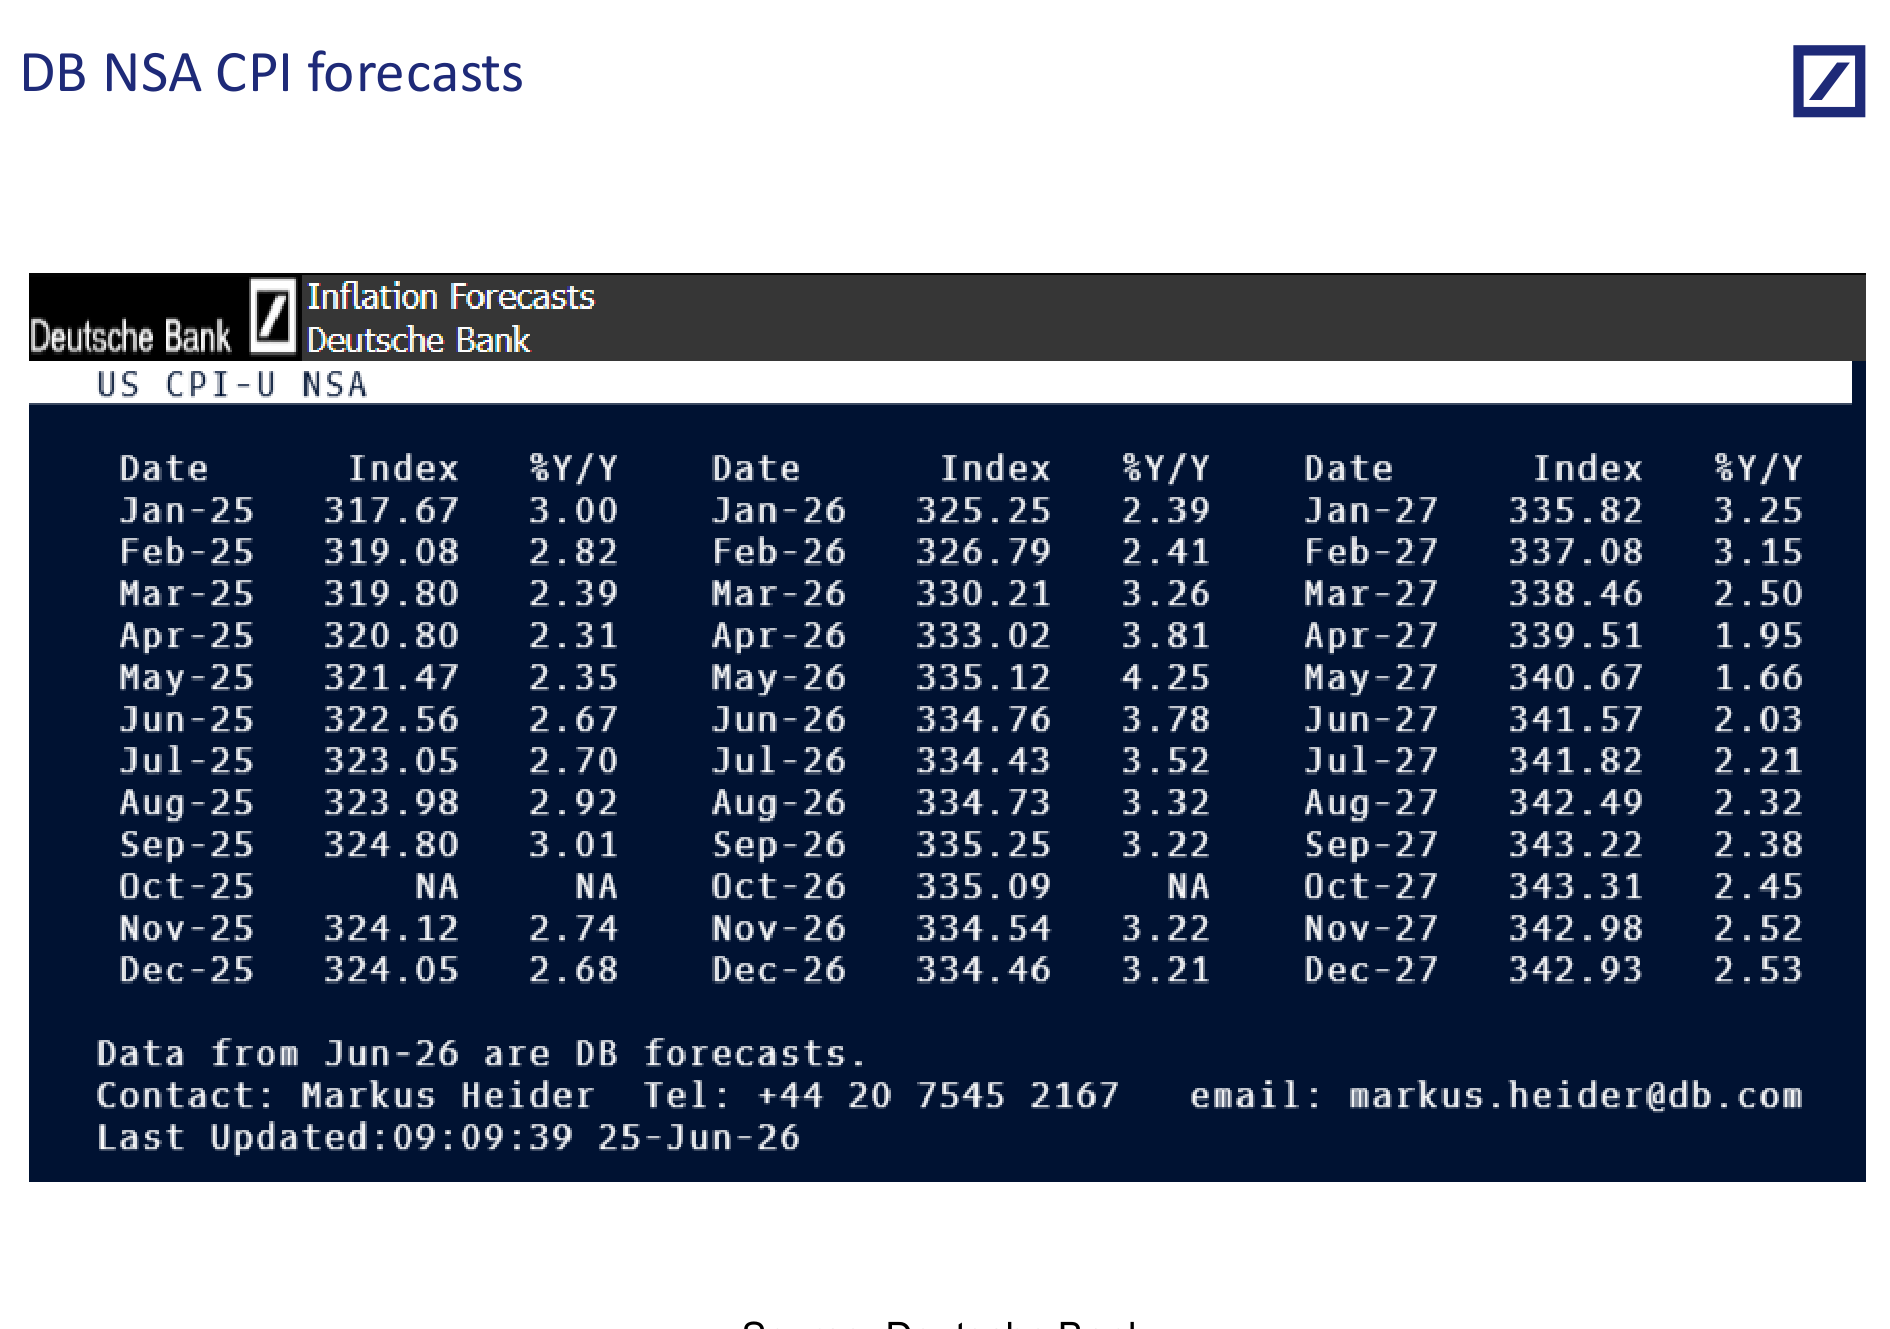
Slide 99:德银未季调CPI预测