摩根大通 Rogers Communications(RCIb.TO,RCI B 中国)MLSE 买入成交;下调第三季度手机增加50k,合并EBITDA 0.5%至2.53b
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在三季报公布前更新 Rogers 预测:基于近期会议露面与行业生态趋势,将三季度手机净增下调至 50k(其中后付费 25k、预付费 25k),零售互联网净增下调至 14k,三季度合并服务收入下调 0.6% 至 $4.76b,合并 EBITDA 下调 0.5% 至 $2.53b;全年服务收入增速预测 3.7% y/y(低于 +3-5% 指引),EBITDA 增速 1.5% y/y(低于 +1-3% 指引),2026 年资本开支下调 1% 至 $2.62b($2.5-2.7b 指引中值),FCF 基本持平于 $4.20b(指引 $4.1-4.3b)。 10 月 1 日公司以 C$4.35b 从 Kilmer Sports 完成收购 MLSE 剩余 25% 股权,符合 CFO Glenn Brandt 对 2026 年四季度初的指引;按市值计该交易对 MLSE 估值 C$17.4b,含全资多伦多蓝鸟在内的体育与媒体组合约 C$21.0b,低于管理层此前约 C$25b 的估计;少数股权变现基准情形仍为出售新设实体 30% 股权、作价约 C$6.3b、足以去杠杆至 3.5x。 无线方面,三季度后付费流失率预估上调至 1.03%(+4bps y/y,原 0.98%),手机 ARPU 下调 0.4% 至 $55.28(-2.5% y/y)以反映 CRTC 费用调整的全季度影响,无线服务收入同比降 1% 至 $2.04b,无线 EBITDA 维持 $1.38b(+0.2% y/y)、服务利润率 67.5%(+80bps y/y)。 研报重申 Overweight 评级与 Dec-27 目标价 C$65.00(DCF 法,WACC 8.0%、永续增长率 0%),认为现价对应 5.0x 2027E EV/EBITDA 与 5.8x FCF/股,估值相对同业具吸引力,体育资产少数股权变现预期将成为股价催化剂。
主要观点
- 10 月 1 日 Rogers 提前完成从 Kilmer Sports 收购 MLSE 剩余 25% 股权,作价 C$4.35b,符合 CFO Glenn Brandt 对 2026 年四季度初的指引;按市值计交易对 MLSE 估值 C$17.4b。
- 按市值计,含全资多伦多蓝鸟在内的体育与媒体组合总估值约 C$21.0b,低于管理层此前约 C$25b 的估计;但鉴于近期体育球队售价不断攀升及 4Q Forbes 对 NBA 和 NHL 的年度估值重置,研报认为估值仍有上行空间。
- 体育资产少数股权变现的基准情形仍为在合并后业务中出售 30% 股权、作价约 C$6.3b,足以去杠杆至 3.5x;交易结构预计优先去杠杆、最可能以现金注资形式进行。
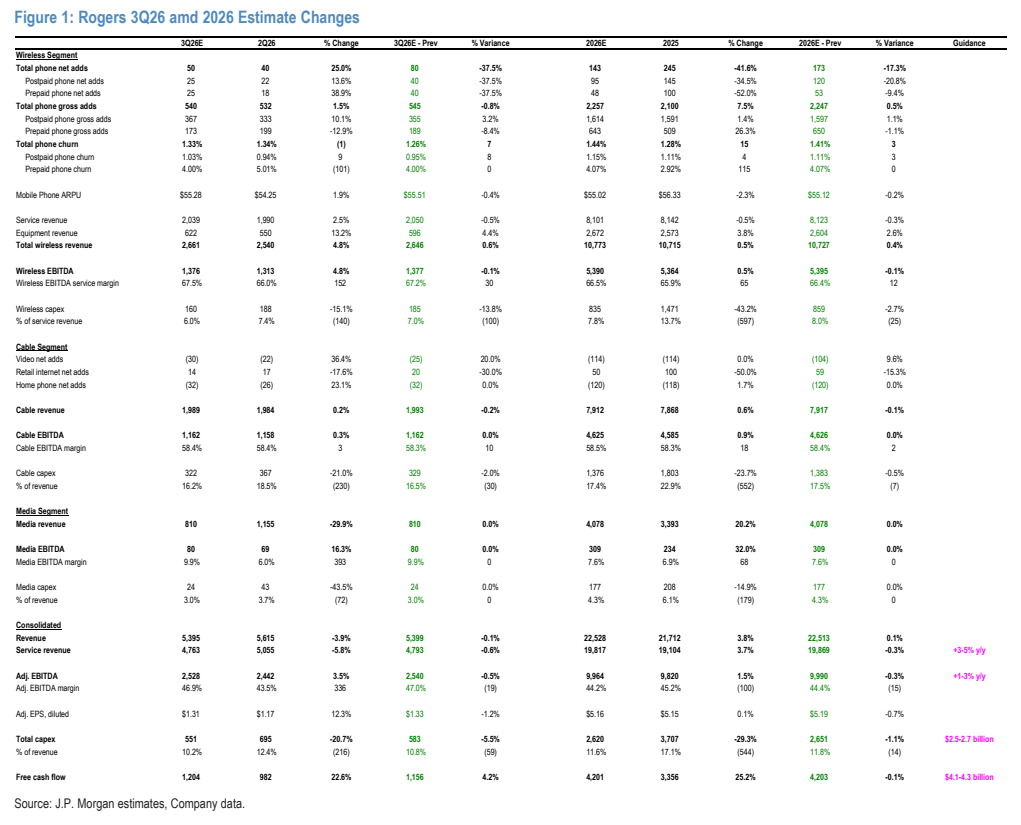
- 无线用户下修:因存量套餐提价,三季度后付费流失率预估从 0.98% 上调至 1.03%(+4bps y/y);叠加人口增长放缓与高端品牌侧重,手机净增从 80k 下调至 50k,其中后付费 25k(原 40k)、预付费 25k,后付费总新增同比降 5%。
- 三季度手机 ARPU 下调 0.4% 至 $55.28(-2.5% y/y),反映 CRTC 费用调整的全季度影响;无线服务收入预计同比降 1% 至 $2.04b;无线 EBITDA 维持 $1.38b(+0.2% y/y),服务利润率 67.5%(+80bps y/y)体现持续成本压缩。
- 因市场增长放缓,三季度零售互联网净增从 20k 下调 30% 至 14k;2026 全年零售互联网净增预测 50k,较此前 59k 下调 15.3%(Figure 1)。
- 合并预测:三季度服务收入下调 0.6% 至 $4.76b、合并 EBITDA 下调 0.5% 至 $2.53b;2026 全年服务收入增速 3.7% y/y、EBITDA 增速 1.5% y/y,分别低于 +3-5% 与 +1-3% 的公司指引;2026 资本开支下调 1% 至 $2.62b($2.5-2.7b 指引中值),FCF 基本持平于 $4.20b(指引 $4.1-4.3b)。
- 2027 年预测同步下修(Figure 2):手机净增 155(较此前 170 下调 9.0%),合并 EBITDA C$10,016mn(较 C$10,104mn 下调 0.9%),服务收入 C$19,915mn(下调 0.5%),摊薄调整后 EPS $5.30(下调 2.2%),FCF 上调 0.5% 至 C$4,209mn。
- 估值与评级:重申 Overweight 与 Dec-27 目标价 C$65.00;目标价基于 DCF(WACC 8.0%、永续增长率 0%),隐含 6.0x 2028E EV/EBITDA 与 8.3x 2028E FCF/股;现价对应 5.0x 2027E EV/EBITDA、5.8x FCF/股,体育资产少数股权变现为股价催化剂。
- 市场与财务坐标:现价 C$43.75(10 月 1 日),52 周区间无法从文本确认,市值 $16,680.05mn,股息率 4.6%,BBG ANR 为 13|3|2;净债务/EBITDA 从 FY26E 的 3.9 降至 FY28E 的 3.3。
论述逻辑
- 三季报前依据管理层会议露面与行业生态趋势更新模型 → 存量套餐提价推升后付费流失率至 1.03%、人口压力与高端品牌侧重使手机净增降至 50k、CRTC 费用调整压低 ARPU 至 $55.28、市场增长放缓拖累互联网净增至 14k → 三季度合并服务收入下调 0.6% 至 $4.76b、合并 EBITDA 下调 0.5% 至 $2.53b,全年增速 3.7% 与 1.5% 低于 +3-5% 与 +1-3% 指引 → 但 MLSE 剩余 25% 股权收购提前交割(C$4.35b、MLSE 估值 C$17.4b、组合约 C$21.0b),4Q Forbes NBA/NHL 估值重置前估值仍有上行空间,30% 少数股权出售(约 C$6.3b、去杠杆至 3.5x)构成催化 → 现价 5.0x 2027E EV/EBITDA、5.8x FCF/股估值相对同业具吸引力 → 重申 Overweight 与 C$65.00 目标价。
关键展望
- 更新后的三季度预测(手机净增 50k、后付费流失率 1.03%、ARPU $55.28、服务收入 $4.76b、合并 EBITDA $2.53b、3Q26E 调整后 EPS $1.31)有待即将公布的三季报验证。
- 4Q 关注点一:Forbes 对 NBA 与 NHL 球队的年度估值重置即将进行,研报认为在此之前体育球队售价不断攀升、体育资产估值仍有上行空间。
- 4Q 关注点二:体育资产少数股权变现的基准情形为出售新设实体 30% 股权、作价约 C$6.3b、去杠杆至 3.5x;下一步焦点转向交易结构,预计优先去杠杆、最可能以现金注资形式落地。
- 全年预测与公司指引对比构成验证框架:服务收入增速 3.7% y/y(指引 +3-5%)、EBITDA 增速 1.5% y/y(指引 +1-3%)、资本开支 $2.62b(指引 $2.5-2.7b)、FCF $4.20b(指引 $4.1-4.3b)。
- 下修风险因素:更高的流失率、人口增长持续承压、高端品牌侧重,以及 CRTC 费用调整对三季度 ARPU 的全季度影响($55.28,-2.5% y/y)。
- 评级与目标价:Overweight、Dec-27 目标价 C$65.00,隐含 6.0x 2028E EV/EBITDA 与 8.3x 2028E FCF/股。
推荐标的
- Rogers Communications(RCIb.TO,RCI/B CN):重申 Overweight 评级;现价 C$43.75(2026 年 10 月 1 日),Dec-27 目标价 C$65.00;理由:估值相对同业具吸引力(5.0x 2027E EV/EBITDA、5.8x FCF/股),公司增长前景与体育资产期权价值构成支撑,少数股权变现为催化剂。
- 卖方一致预期参考:彭博 ANR 为 13 买入 | 3 持有 | 2 卖出。
关键图表
图1. Rogers 2026年第三季度及2026年预估变化