大同证券 闫晓伟 行业研究 行业定期 聚焦业绩兑现,算力优先、存储精选
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周(2026/7/27-2026/8/2)A股震荡调整,宽基指数分化明显,日均成交额约2.27万亿元。 行业表现上,本周电子(申万)下跌8.77%,通信下跌10.39%,而传媒上涨12.81%,计算机上涨5.59%。 基本面数据显示,2026年Q1全球智能手机出货2.90亿台同比下降4.99%;2026年5月全球半导体销售额达1206亿美元,同比增长104.1%;存储行业周期上行,NAND闪存价格持续走高。 行业要闻方面,苹果2026财年第三财季归母净利润同比增长27.12%至297.89亿美元;SK海力士二季度业绩不及预期;Alphabet、亚马逊和微软市值合计增加近1.5万亿美元。 报告建议当前电子行业投资应围绕业绩兑现能力布局,优先关注AI算力与光模块,存储板块需精选HBM相关标的。
主要观点
- A股震荡调整,市场交投热度有所回落。
- TMT板块内部出现明显分化,电子与通信大跌,传媒与计算机大涨。
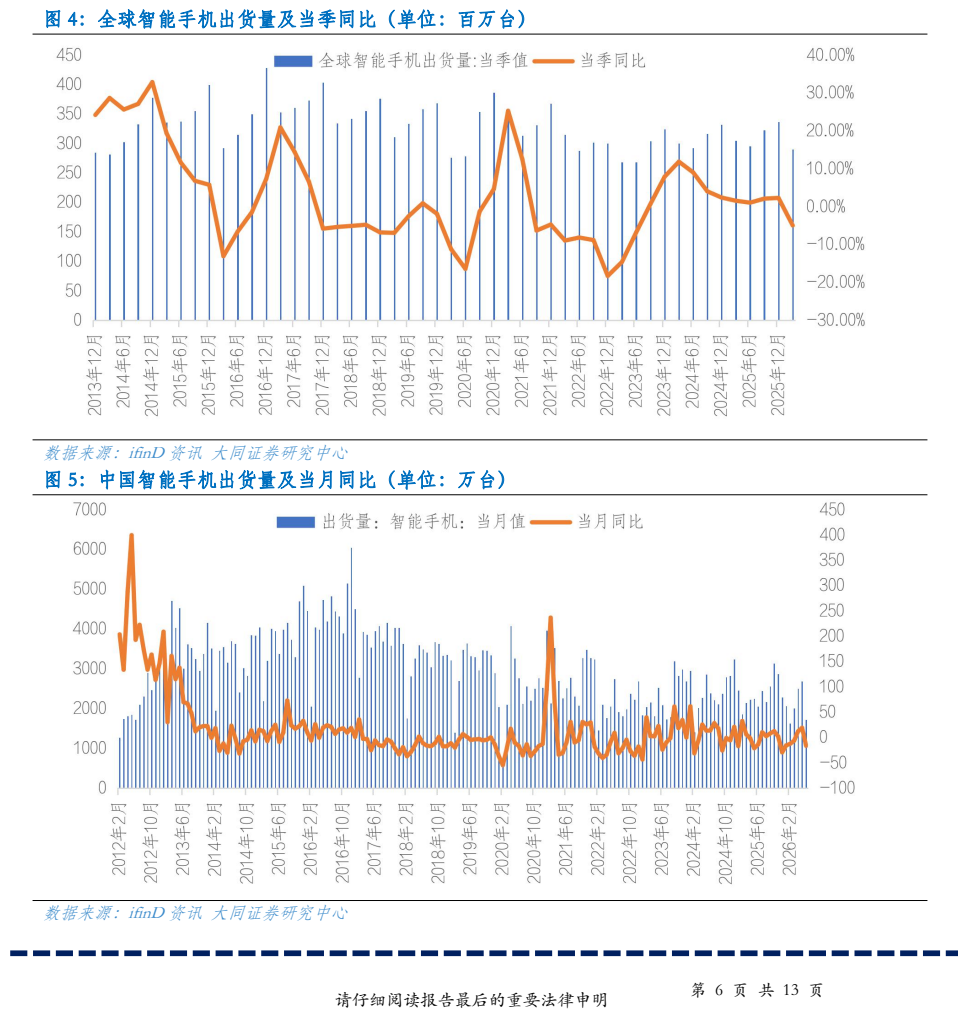
- 全球手机销量同比回落。
- 全球半导体销售额同比增速上升。
- 存储行业处于周期上行阶段,NAND闪存持续走高。
- 苹果第三财季业绩大增,盈利能力显著提升。
- SK海力士二季度收入及营业利润均不及预期。
- 三大云巨头市值大增,AI大规模投资回报可期。
论述逻辑
- 苹果、微软、亚马逊等巨头强劲财报验证了AI投入的商业化转化效率。
- 云厂商资本开支持续高增使得AI算力与光模块业绩可见度较高。
- 存储芯片基本面虽强,但需警惕周期见顶与估值计入风险。
- 结论为当前投资应优先关注已证明变现能力的算力产业链,存储需精选个股。
关键展望
- 行业评级维持看好。
- SK海力士计划下半年大幅扩充HBM4产能,并预计三季度DRAM出货量环比提升约10%。
- 需警惕产业政策转变、国产算力需求不及预期、行业竞争加剧、国际贸易摩擦加剧等风险。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 申万级行业周涨跌幅(%)
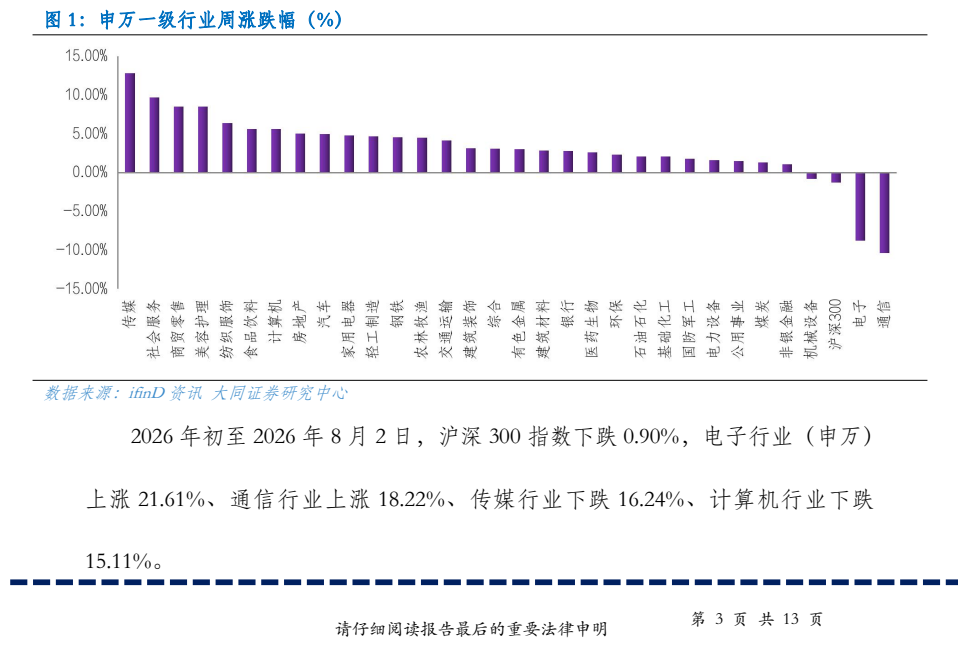
图2. TMT细分子行业周涨跌幅(%)
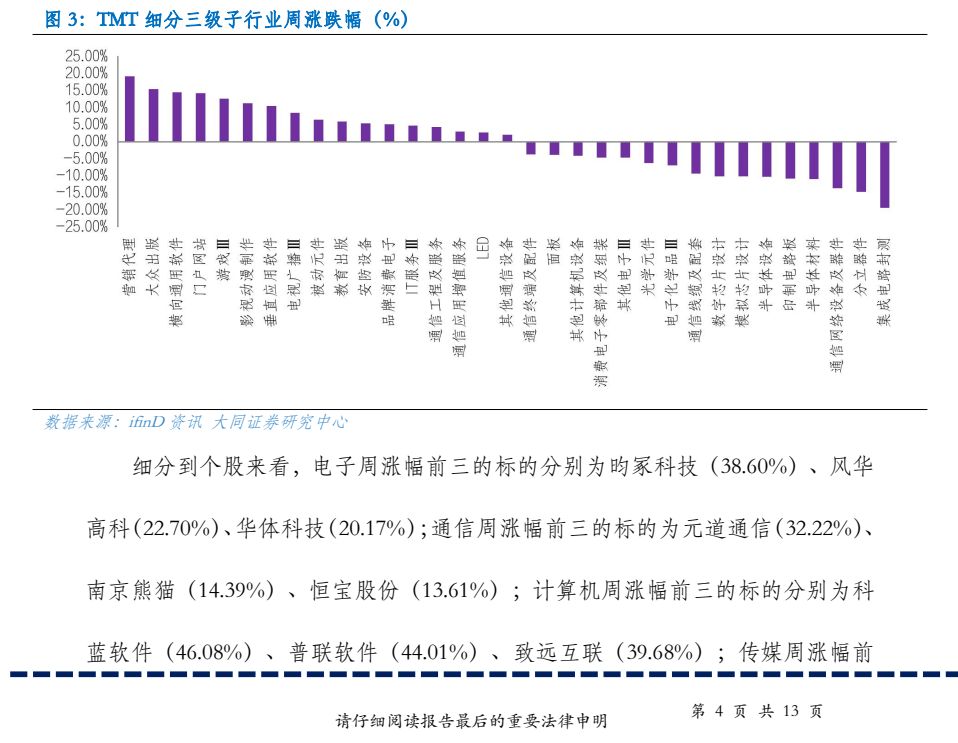
图3. 表1. 电子行业周涨跌幅前五个股
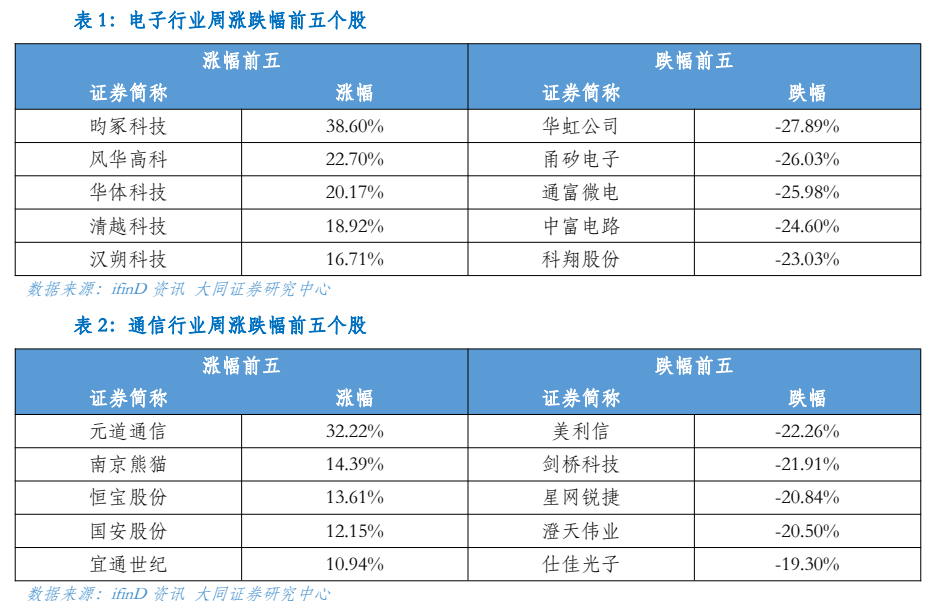
图4. 表3. 计算机行业周涨跌幅前五个股
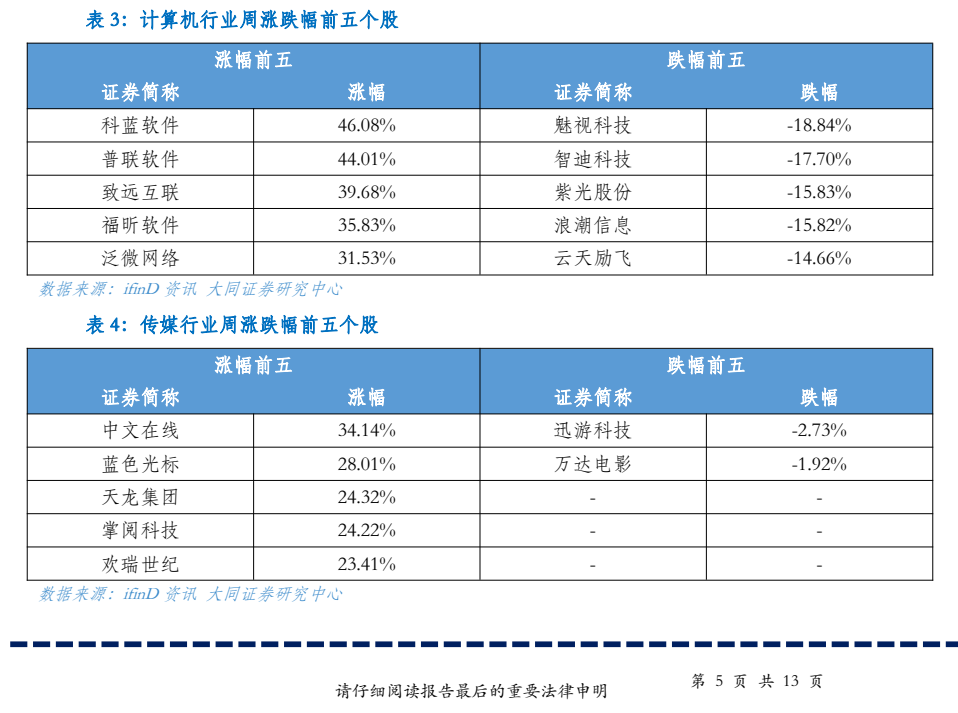
图5. 量及同比(百万)