高盛:印度每周速览:NIFTY收平,W跑赢地区,尽管面临石油和印度卢比逆风;第二季度财报超预期多于不及预期;我们认为NIFTY有反弹空间,并强调阿尔法选股
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
MSCI India 未来市盈率为 20.4 倍,较 MXAPJ 溢价约 78%;外资本周迄今净卖出 3 亿美元、年初至今净卖出 270 亿美元,而境内机构分别净买入 9 亿和 530 亿美元。 高盛认为资本流入改善、国内增长韧性及健康的二季度盈利预期为市场反弹提供支撑,预计 NIFTY 向 2027 年 6 月目标位 26,500 点回升,较当前约有 10% 上行空间。 已公布业绩的公司中,超预期数量略多于不及预期,金融服务超预期最多,IT 表现分化;一致预期仍预计 MSCI India 剔除大宗商品后利润同比增长 12%。 配置上,高盛建议做多银行、电力公用事业、旅游及能源炼化,并对医药及农村和农业相关公司保持战术谨慎,同时建议做多 NIFTY Banks、做空 NIFTY Pharma。
主要观点
- 印度股市估值仍高:MSCI India 未来市盈率为 20.4 倍,较 MXAPJ 溢价约 78%。
- 外资本周迄今净卖出 3 亿美元、年初至今净卖出 270 亿美元;境内机构同期分别净买入 9 亿和 530 亿美元,内资继续承担主要承接力量。
- 高盛判断印度市场具备反弹条件,理由包括资本流入改善、国内增长韧性、二季度盈利预期健康以及外资仓位极轻。
- 高盛预计市场风格从成长转向价值、从中盘转向大盘,并从商品出口商转向印度国内需求板块。
- 本轮业绩季开局偏正面:报告首页统计约 15 家 MSCI India 公司已披露业绩,超预期 7 家、不及预期 4 家;金融服务超预期最多,IT 表现分化。
- 一致预期预计 MSCI India 剔除大宗商品后 1QFY27/2QCY26 利润同比增长 12%;剔除金融和大宗商品后,收入同比增长 12%,净利润率保持稳定。
- 季风构成国内需求风险:累计降雨较正常低 24%,约 65% 的印度地区降雨不足,水库蓄水降至正常水平以下,夏季作物播种也低于近年水平。
- 印度境内股票基金 6 月净流入环比增长 27% 至每月 31 亿美元,SIP 流入环比增长 3% 至 34 亿美元,继续为市场提供资金支持。
- 境内股票基金现金配置降至五年低点、占资产管理规模 3.1%,但高盛估算其仍持有约 120 亿美元现金。
关键展望
- NIFTY 的明确目标为 2027 年 6 月达到 26,500 点,较报告时水平隐含约 10% 上行空间。
- 高盛对印度股票维持市场权重;预计 MSCI India 2026 年和 2027 年 EPS 分别增长 10% 和 13%。
- 下半年需要验证的事件包括潜在外资轮动、二季度业绩、债券资金流入及可能出现的“超级”厄尔尼诺。
- 短期盈利验证仍密集,报告列出的下一周披露公司包括 UltraTech Cement、One 97 Communications、Indian Hotels、Nestle India、Adani Power、Dr Reddy’s Labs、IndusInd Bank、BPCL、United Spirits、HCL、Cipla、Shriram Finance 和 SBI Life Insurance。
- 主要下行验证点是季风、蓄水与农业活动:报告期累计降雨不足,夏季作物播种低于近年水平,6 月农用拖拉机销量增长降至很低水平。
推荐标的
- 做多银行板块;高盛在行业配置表中给予银行超配,并认为其可受益于外资抛售压力缓和。
- 做多电力公用事业、旅游和能源炼化板块;能源与公用事业在高盛行业配置中均为超配。
- 配对交易建议为做多 NIFTY Banks、做空 NIFTY Pharma。
- 对医药板块保持战术谨慎;高盛行业配置表给予医药低配。
- 对农村和农业相关公司保持战术谨慎,依据是季风降雨不足、蓄水下降及播种偏弱。
- 高盛给予信息科技、金属与采矿、化工及其他材料、水泥和石油营销公司低配。
关键图表
图1. 将2026年石油冲击与过去事件对比,近期每股收益下调可能
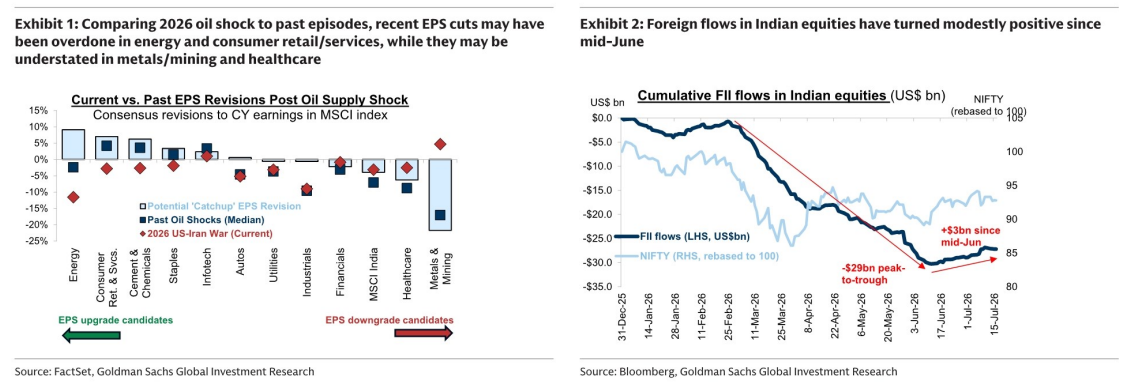
图2. MSCI印度2027财年第一季度盈利日历

图3. MSCI印度2026日历年各行业盈利修正

图4. 6月农用拖拉机销量增速放缓至一年低点
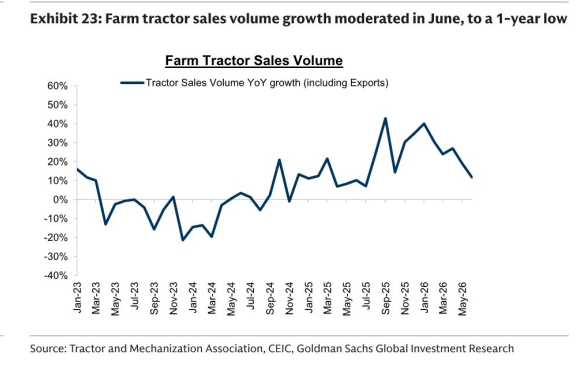
图5. 印度主题板块表现

图6. 新兴亚洲地区外资股票流动(十亿美元)

图7. 6月国内股票基金流入改善,环比增长27%,至

图8. 单一股票期货净未平仓合约
