赛英电子 920181 功率半导体陶瓷管壳国内领先,募投赋能散热基板第二成长曲线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
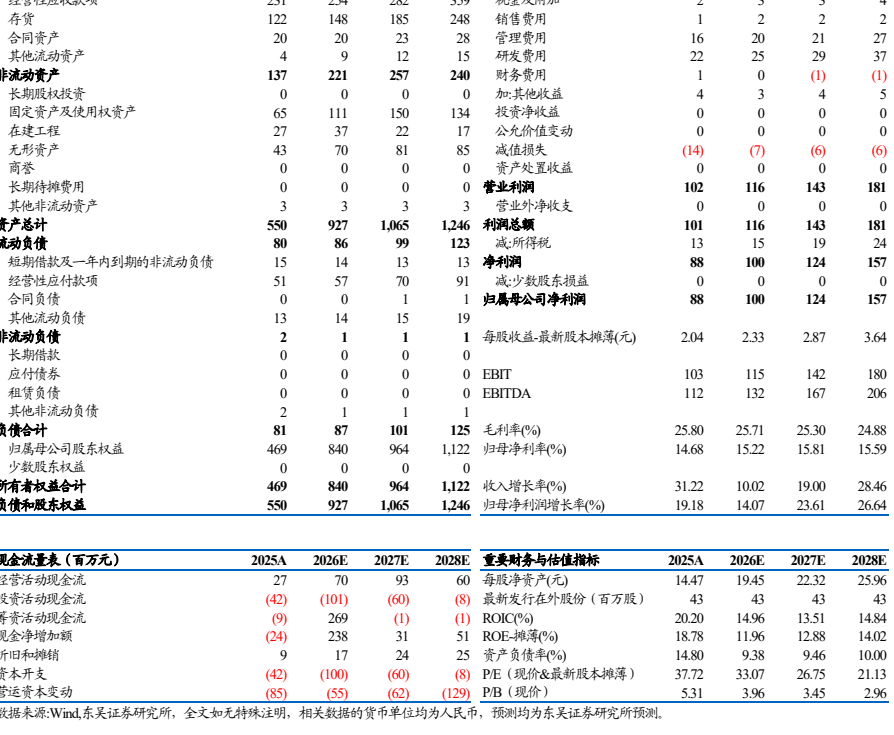
东吴证券首次覆盖北交所功率半导体封装部件供应商赛英电子(920181),给予"买入"评级。 公司成立于2002年,掌握1-6英寸晶闸管、GTO、IGCT、压接式IGBT等大功率器件用陶瓷管壳核心技术,2024年晶闸管用、压接式IGBT用陶瓷管壳全球市占率分别约33%和18.9%,并作为第一起草单位制定压接式IGBT平板陶瓷管壳行业标准,客户覆盖中车时代、英飞凌、日立能源、斯达半导和宏微科技等龙头。 行业端,2030年全球陶瓷晶闸管、压接式IGBT市场规模预计分别达3.2亿、2.1亿美元,全球封装散热基板市场将达15.77亿美元,中国封装散热基板市场2030年预计达33.10亿元(CAGR约12.38%)。 公司封装散热基板收入由2022年0.70亿元增至2025年2.60亿元,针齿型产品收入占比由0.06%提升至9.18%(2025H1),2024年该业务全球市占率约3.6%,募投项目将新增平底型、针齿型散热基板产能各1,200万片和600万片。 预计2026-2028年营业收入6.60/7.86/10.09亿元,归母净利润1.00/1.24/1.57亿元,同比增速14.07%/23.61%/26.64%,对应PE为33/27/21倍。 风险提示包括客户集中及下游需求波动、原材料价格及毛利率波动、募投产能消化及技术迭代风险。
主要观点
- 首次覆盖给予"买入"评级:预计2026-2028年归母净利润1.00/1.24/1.57亿元,同比增速14.07%/23.61%/26.64%,对应最新PE为33/27/21倍
- 陶瓷管壳细分全球领先:公司为压接式IGBT平板陶瓷管壳行业标准第一起草单位,2024年晶闸管用、压接式IGBT用陶瓷管壳全球市占率分别约33%和18.9%
- 头部客户深度绑定强化订单确定性:已进入中车时代、英飞凌、日立能源、斯达半导和宏微科技等客户体系
- 行业空间广阔:2030年全球陶瓷晶闸管市场规模将达3.2亿美元,全球压接式IGBT市场将达2.1亿美元,全球封装散热基板市场将达15.77亿美元
- 两类陶瓷管壳市场规模:2024年全球及国内分别约5,600万美元、20,600万元,2030年预计8,200万美元、35,200万元,2024-2030年复合增长率约6.56%、9.34%
- 封装散热基板市场扩容:2024年全球市场规模9.10亿美元,2030年预计15.77亿美元(CAGR约9.6%);中国市场2024年16.43亿元,2030年预计33.10亿元(CAGR约12.38%)
- 散热基板第二曲线快速放量:收入由2022年0.70亿元增至2025年2.60亿元;针齿型收入由2022年4.49万元增至2024年1,597.40万元、2025H1达1,174.92万元,占比由0.06%升至9.18%;2024年全球市占率约3.6%
- 募投扩产释放成长空间:新增平底型散热基板产能1,200万片、针齿型600万片,为承接新能源汽车、新能源发电、工业控制及智算中心需求提供产能支撑
- 技术持续升级:公司突破6英寸及以上特大晶闸管用陶瓷管壳,配套开发3500V多台架平板压接式IGBT陶瓷封装外壳,2022年以来完成方型弹性压接式IGBT管壳开发以提升功率密度
- 股权集中、管理层行业经验丰富:四人合计控制公司59.89%表决权为实际控制人,董事长陈国贤拥有四十余年电子元器件行业从业经历
- 分业务预测:2026-2028年封装散热基板营收2.97/3.77/5.05亿元(毛利率23.10%/24.60%/25.30%);陶瓷管壳及配件营收2.64/2.75/3.18亿元(毛利率37.70%/37.80%/37.90%);其他业务营收0.99/1.34/1.87亿元
- 风险提示:客户集中及下游需求波动风险;原材料价格、产品价格及毛利率波动风险;募投产能消化及技术迭代风险
论述逻辑
- 起点:新型电力系统建设与数字经济浪潮双重驱动,功率半导体关键封装部件作为能源转换与智算基础设施的核心载体,受益下游应用扩容
- 行业规模支撑:2030年全球封装散热基板市场15.77亿美元(CAGR约9.6%)、中国33.10亿元(CAGR约12.38%),两类陶瓷管壳2030年全球约8,200万美元、中国约35,200万元
- 公司壁垒:二十余年陶瓷管壳工艺积累叠加高密度等静压陶瓷金属化扩散等核心技术,在晶闸管用(约33%)与压接式IGBT用(约18.9%)陶瓷管壳细分领域全球领先
- 订单确定性:深度绑定中车时代、英飞凌、日立能源等头部客户,陶瓷管壳业务受益电网投资增长和高端产品占比提升
- 第二曲线:针齿型散热基板顺应新能源汽车功率模块小型化及高功率密度趋势,2023年实现批量生产,收入占比升至9.18%(2025H1),叠加募投新增1,200万片平底型与600万片针齿型产能
- 落到结论:由此预计2026-2028年归母净利润1.00/1.24/1.57亿元、对应PE 33/27/21倍,业绩有望稳步增长,首次覆盖给予"买入"评级
关键展望
- 募投产能释放:新增平底型、针齿型散热基板产能各1,200万片和600万片,为承接新能源汽车、新能源发电、工业控制及智算中心等领域需求提供产能支撑
- 盈利预测验证:预计2026-2028年营业收入6.60/7.86/10.09亿元,同比增速10.02%/19.00%/28.46%;归母净利润1.00/1.24/1.57亿元,同比增速14.07%/23.61%/26.64%
- 行业规模预测:2030年全球封装散热基板市场15.77亿美元(CAGR约9.6%)、中国33.10亿元(CAGR约12.38%);两类陶瓷管壳2030年全球约8,200万美元、中国约35,200万元
- 评级时间窗口:买入评级对应预期未来6个月个股涨跌幅相对基准(北交所基准为北证50指数)在15%以上;报告未给出目标价
- 风险提示:客户集中及下游需求波动风险;原材料价格、产品价格及毛利率波动风险;募投产能消化及技术迭代风险
推荐标的
- 赛英电子(920181,北交所):买入(首次覆盖)——功率半导体陶瓷管壳全球细分领先(2024年晶闸管用全球市占率约33%、压接式IGBT用约18.9%),散热基板为第二成长曲线;现价76.91元,2026-2028E EPS 2.33/2.87/3.64元,对应PE 33.07/26.75/21.13倍;总市值3,322.51百万元
关键图表
图1. 赛英电子股权结构图(截至2026年7月31日)

图2. 销售净利率(%)、销售毛利率(%)及研发费用率

图4. 表2. 功率半导体封装部件主要参与企业对比
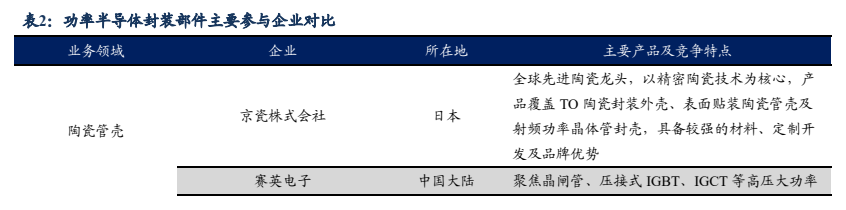
图5. 营收(亿元)及毛利率(%,右轴)
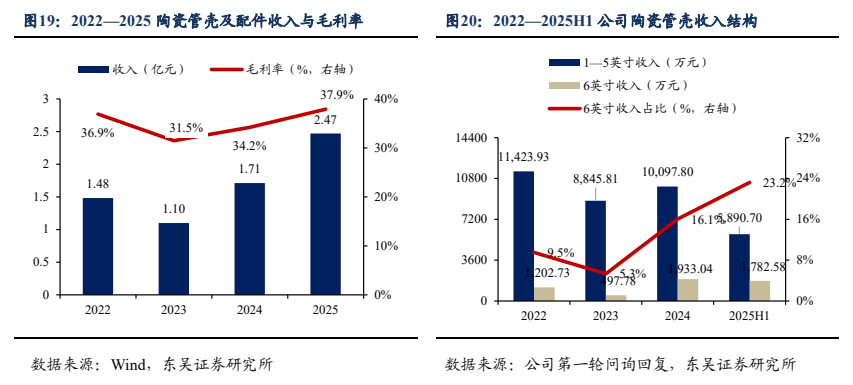
图6. 封装散热基板单价(元/件)、单位成本(元/件)及毛利率

图7. 营收(亿元)及销量(万件)
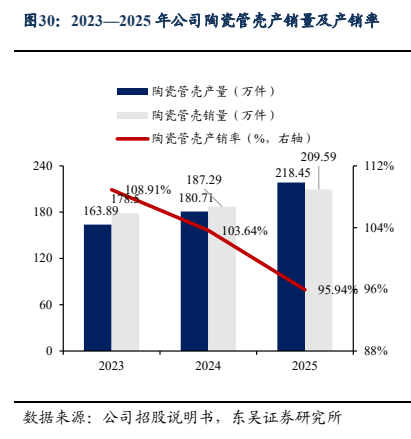
图8. 存货及销售费用