Token“工厂”深度打通AI上游到应用的关键 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持计算机行业“推荐”评级,提出沿“Token生产—Token优化—Task执行”梳理AI产业链的框架,并区分Token、Action与Outcome三层价值衡量。 国家数据局披露我国日均Token调用量由2024年初约1,000亿增至2026年3月超过140万亿,两年增长超过1,000倍;2025年全年Token调用量约21,100万亿,推理数据量101.34EB首次超过训练数据量98.14EB。 Agent推动Token需求从规模增长走向密度提升,OpenRouter统计Agentic工作负载单次请求Token约为普通Human工作负载的15倍。 基础设施竞争由单颗GPU峰值算力转向系统级Token产能,Vera Rubin NVL72每兆瓦Token吞吐最高达GB200 NVL72的约10倍,NVIDIA披露的DeepSeek-R1案例中单位百万Token成本由约4.20美元下降至0.12美元。 AI价值衡量正由Token向Action与Resolution/Outcome延伸,Salesforce按Action计量、Zendesk按可验证Resolution收费,Task成为连接底层Token生产与企业价值的重要价值锚。 报告沿大模型厂商、电信运营商、云服务厂商、算力租赁与Token工厂运营、Token优化及垂直行业Token应用六类公司给出建议,涵盖智谱、科大讯飞、中国电信、阿里巴巴、协创数据、星环科技、金山办公等标的。 风险提示涵盖AI应用及Agent商业化进展不及预期、Token调用需求增长不及预期、模型服务降价与行业竞争加剧、推理技术迭代及投入回收不及预期、数据安全与合规风险。
主要观点
- Token需求持续扩张,系统级产能成为基础设施投资的核心观察指标,日均Token调用量两年增长超过1,000倍。
- 2025年推理数据量首次超过训练数据量,国家数据局专家解读认为AI开始进入推理阶段并嵌入真实业务场景。
- AI商业价值衡量正由Token向Task与业务结果延伸,企业客户最终购买的不是Token本身。
- Agent显著抬高单次请求的Token密度,OpenRouter统计Agentic工作负载单次请求Token约为Human工作负载的15倍,且Agentic使用量约在2026年2月初超过Human工作负载。
- 基础设施竞争由单颗GPU峰值算力转向计算、互连、网络与软件协同的系统级Token产能。
- 推理经济性需以Cost per Token衡量,NVIDIA披露的DeepSeek-R1案例中GB300 NVL72的GPU小时成本约为HGX H200的2倍,但单位百万Token成本由约4.20美元下降至0.12美元。
- 模型能力与推理成本并非简单对应,相近智能水平的模型单任务成本差异明显。
- Agent推理瓶颈由单纯计算能力扩展为计算、显存、缓存与调度共同作用的系统问题,Claude Code场景下KV Cache命中率85%—97%,4个Opus Teammates团队整体命中率97.2%,读写比达11.7倍。
- Token优化从单点加速走向全栈推理系统,Together AI缓存感知PD分离将每GPU可持续处理请求量提高约35%—40%,Fireworks智能路由通常带来约3—5倍成本降低、Factory Router使平均单任务成本降低约30%—40%。
- 计价单位向业务结果迁移,Salesforce按Action计量、Zendesk按可验证Resolution收费。
- 单位Token价格下降可能伴随需求释放,OpenRouter折扣实验中Terra、Luna日均Token使用量分别提升至活动前的5.6倍和13.8倍,两者合计Token份额由0.7%提升至7.8%。
- 投资建议沿Token生产、分发运营、效率优化与企业Task变现主线,关注六类公司。
论述逻辑
- Token需求扩张(日均调用量由2024年初约1,000亿增至2026年3月超140万亿)→ Agent使单项任务包含多次模型请求,Token需求从规模增长走向密度提升 → 推理瓶颈由计算能力延伸至显存、KV Cache、Prefill/Decode调度与响应时延。
- → 评价Token供给能力不宜仅依据单颗芯片峰值FLOPS,需转向系统级吞吐与单位Token成本(NVIDIA框架:Cost per Million Tokens = Cost per GPU per Hour÷(Tokens per GPU per Second×3,600)×1,000,000)。
- → AI价值衡量由Token使用量延伸至Action与Resolution/Outcome,企业级Agent竞争壁垒由模型能力延伸至企业数据、业务语义、API、权限治理、工作流和真实生产反馈。
- → 随着单位Token成本持续下降、使用需求释放,产业链关注重点由算力供给延伸至Token生产、分发运营、效率优化与企业Task变现,沿六类公司跟踪商业化兑现。
关键展望
- 后续应关注技术进展能否转化为模型服务、企业数据调用及可验证任务结果。
- AI产业价值衡量将进一步聚焦Tokens per Task、Task Success Rate、Cost per Successful Task以及单项成功Task所创造的业务价值。
- 随着产业链延伸,后续应重点跟踪各环节实际Token调用量、单位成本、客户持续使用及任务结果等指标。
- 风险提示包括AI应用及Agent商业化进展不及预期、Token调用需求增长不及预期、模型服务降价与行业竞争加剧、推理技术迭代及投入回收不及预期、数据安全与合规风险。
推荐标的
- 行业评级:推荐(维持评级)。
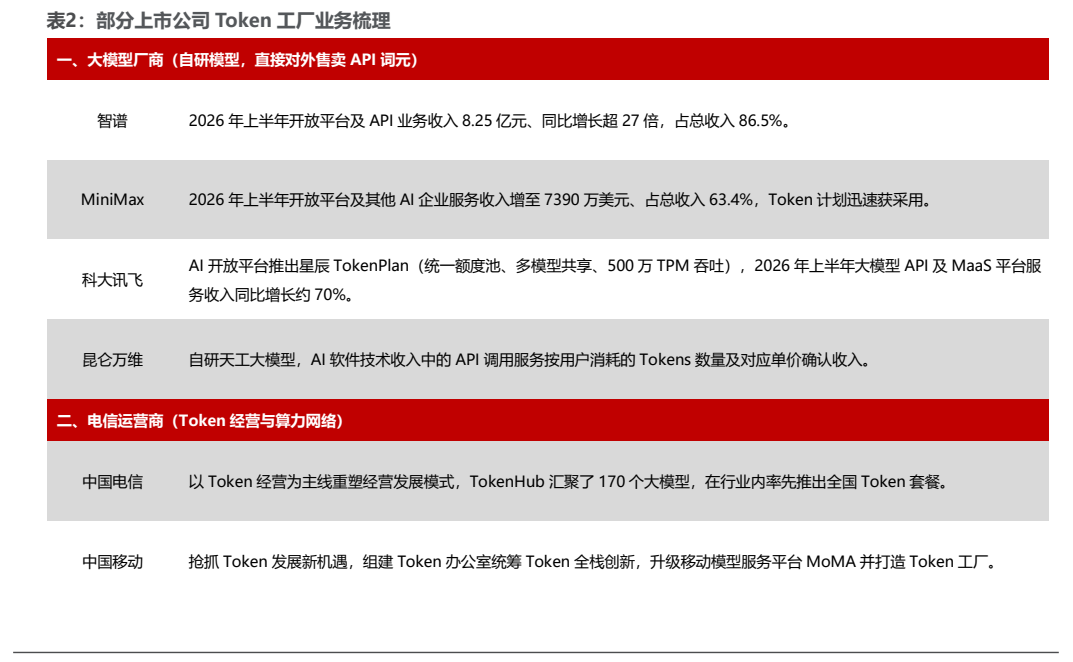
- 大模型厂商:智谱、MiniMax、科大讯飞、昆仑万维(智谱2026年上半年开放平台及API业务收入8.25亿元、同比增长超27倍,占总收入86.5%;科大讯飞AI开放平台推出星辰TokenPlan,统一额度池、多模型共享、500万TPM吞吐,2026年上半年大模型API及MaaS平台服务收入同比增长约70%)。
- 电信运营商:中国电信、中国移动、中国联通(中国电信以Token经营为主线重塑经营发展模式,TokenHub汇聚170个大模型,率先推出全国Token套餐;中国联通元景MaaS平台汇聚200余款大模型并建设规模化“Token超市”)。
- 云服务厂商:阿里巴巴、金山云、优刻得、青云科技(金山云2026Q2 AI云服务业务总收入同比增长82%,占公有云收入的56%;优刻得推出私有化Token运营平台UToken)。
- 算力租赁与Token工厂运营:协创数据、宏景科技、软通动力、行云科技、弘信电子、润建股份、东方国信、中国软件国际、彩讯股份、吉宏股份、铜牛信息、超讯通信、南威软件、平治信息、思特奇、亿都国际(润建股份2026年上半年算力网络业务收入同比增长超50%;南威软件拟打造每分钟产出超10亿Token的超级智能算力工厂;东方国信成功中标中国电信Token工厂项目候选人)。
- Token优化:星环科技、信测标准、集智股份、并行科技(星环科技Sophon LLMOps新增提供Token工厂能力;集智股份首批Arm架构高密度核心CPU服务器已完成部署)。
- 垂直行业Token应用:金山办公、用友网络、金蝶国际、汉得信息、拓尔思、万兴科技、创业慧康、新致软件(金山办公模型成本较主流Token厂商价格低约50%;用友网络2026年上半年AI相关合同签约金额9.06亿元、实现AI相关收入4.64亿元;金蝶国际2026年上半年AI原生产品收入2.96亿元、同比增长约189%;拓尔思构建规模超200万亿Token的通用语料池)。
关键图表
图1. 表 1: 大模型服务中的主要 Token 类型
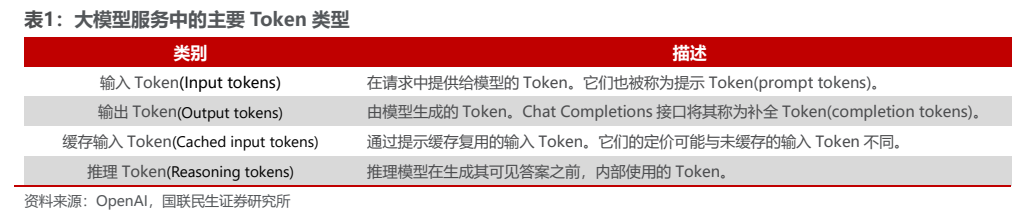
图2. 企业级 AI Factory 整合计算、存储、网络、AI 软件与上层应用
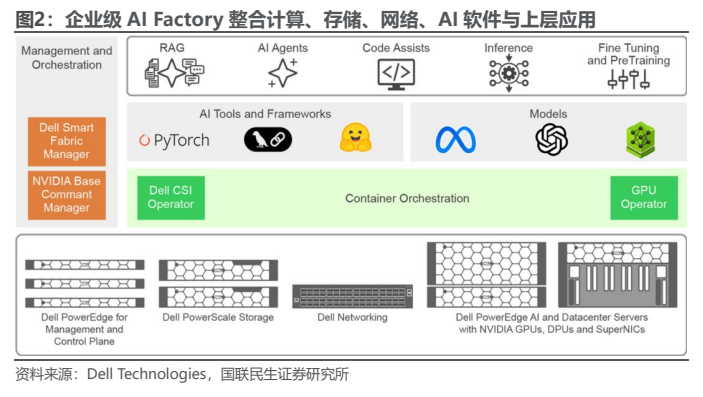
图3. 昇腾大规模专家并行推理方案适配 DeepSeek V4、Qwen3 系列等主流
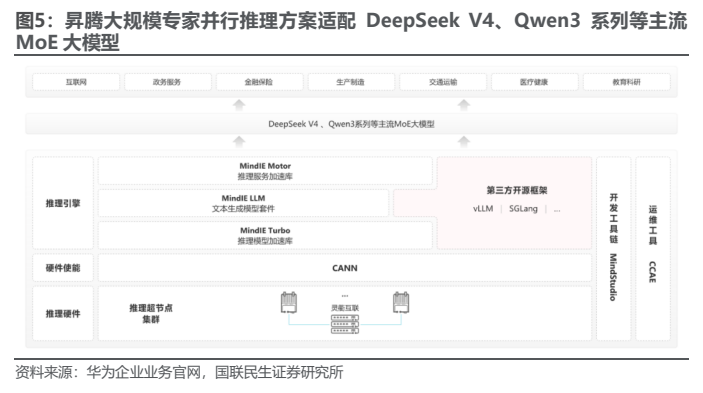
图4. 相近智能水平的模型可以对应明显不同的单任务成本
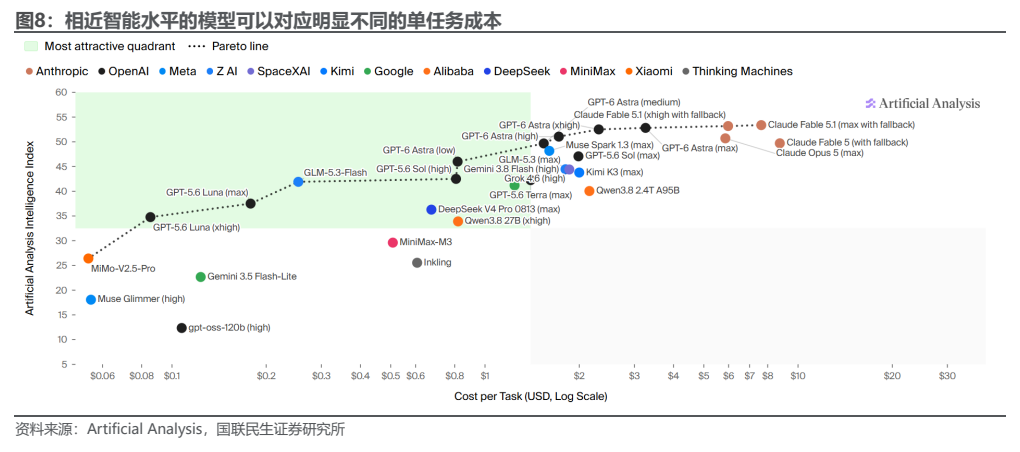
图5. 真实 Agent 会话中的 Input Sequence Length 随请求持续变化
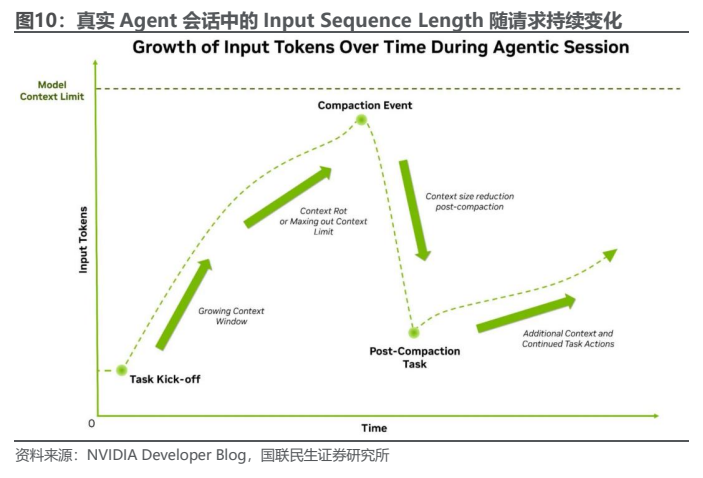
图6. Agent 推理中 KV Cache 读取量显著高于写入量
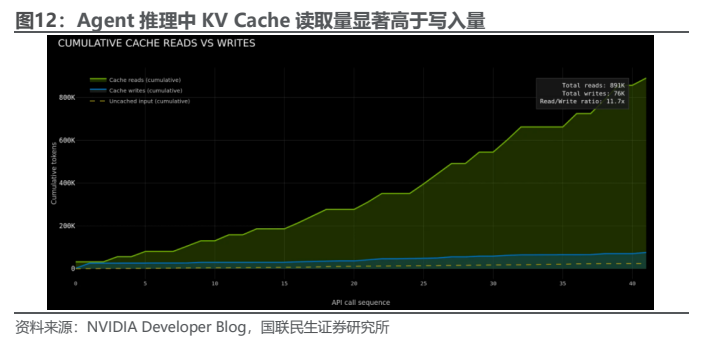
图7. NVIDIA Dynamo 分布式推理架构:SLO 调度、KV 感知路由、PD 分离
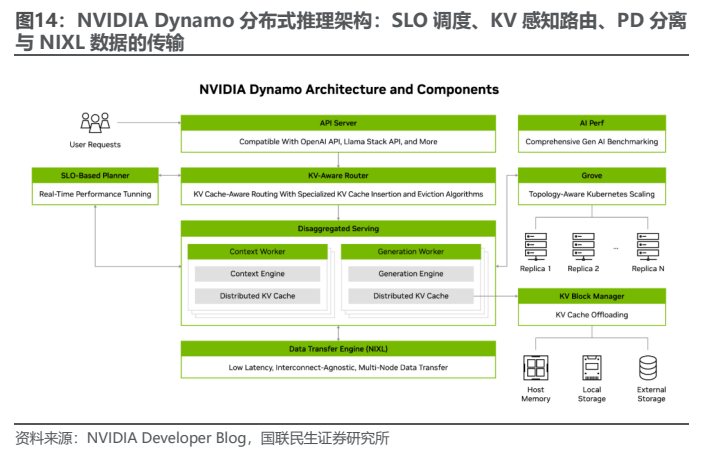
图8. Context Engineering 通过信息筛选优化 Agent 上下文
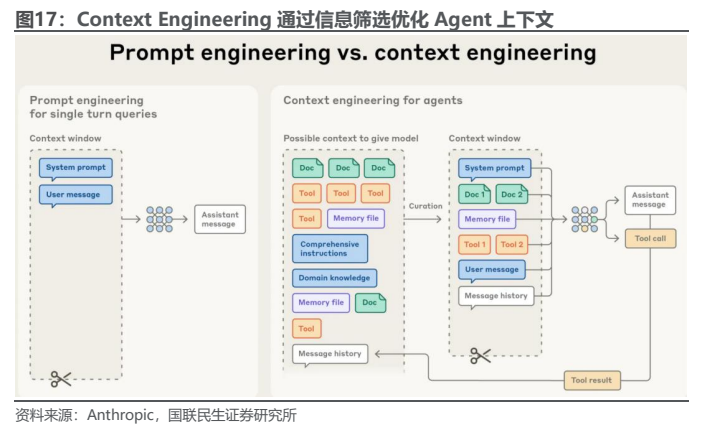
图9. Agent 任务成功率需同时考虑单次能力与重复执行可靠性
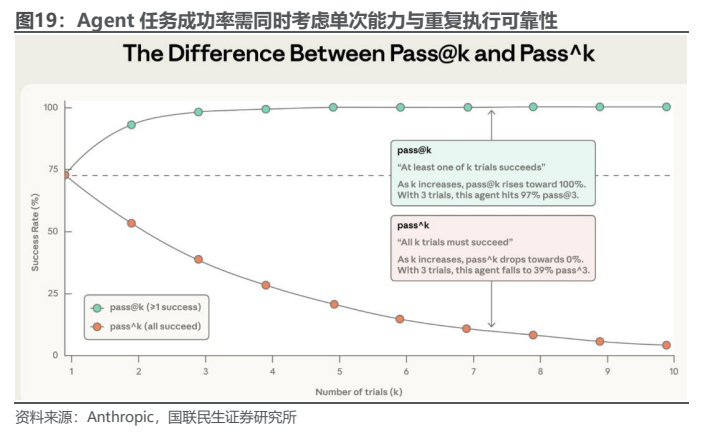
图10. Zendesk 通过 Contained 与 Verified Resolution 衡量 AI Agent 任务
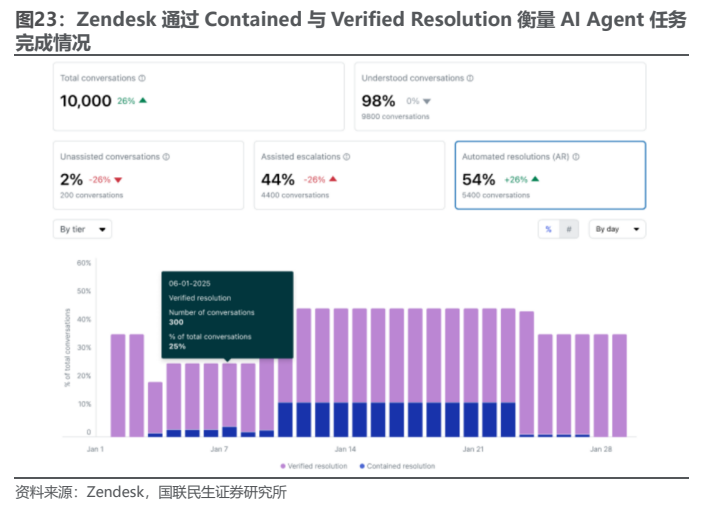
图11. Agent 通过任务评价与生产反馈形成持续优化闭环
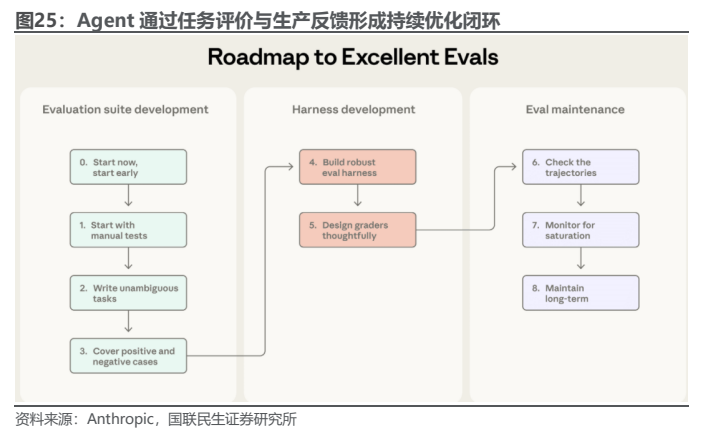
图12. 表 2: 部分上市公司 Token 工厂业务梳理