花旗 美国股票策略|宏观与微观的交汇:2026年四季度展望:在不确定性中航行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告对2026年四季度美国股市进行展望,指出二季度财报季表现超预期,为全年基本面提供了支撑。 尽管宏观环境存在不确定性,但企业盈利增长呈现出广度扩张趋势,8/11个行业预计今年将实现双位数EPS增长。 花旗建议采取杠杆式配置,即大盘成长股(通过纳斯达克100指数)与小盘价值股的组合。 报告强调,AI基础设施建设推动了资本支出(Capex)的激增,尤其是“Mag 8”组合的资本支出增长显著。 未来市场表现将取决于AI采用带来的利润率提升与劳动力市场波动之间的平衡。
主要观点
- 二季度财报季表现异常强劲,为2026年基本面提供了积极支撑。
- 2026年标普500指数盈利增长预期显著,8个行业预计实现双位数增长。
- “Mag 8”组合盈利增长强劲,预计2026年同比增长超过57%。
- AI基础设施建设驱动标普500指数资本支出激增,Mag 8资本支出增长尤为显著。
- 小盘股在当前宏观环境下具备估值优势,且与AI主题形成互补。
- 劳动力市场处于低招聘和低离职环境,企业通过保持员工人数稳定来管理成本。
论述逻辑
- 二季度财报超预期 -> 盈利增长广度提升(8/11行业双位数增长) -> AI驱动资本支出加速 -> 维持建设性市场观点 -> 建议通过大盘成长与小盘价值的杠杆组合应对宏观不确定性。
关键展望
- 标普500指数2026年每股收益(EPS)预期为418.2美元。
- 市场隐含的中期EPS增长率目前低于共识预期。
推荐标的
- 超配行业:通信服务、医疗保健、公用事业、非必需消费品。
- 低配行业:能源、金融、必需消费品、信息技术。
关键图表
图1. 市值加权下,Mag 8在2025年回报约+25%,而指数其余部分回报约14%

图2. 指数表面之下正悄然变得更具风险

图3. 列夫科维奇指数(Levkovich Index),前身为恐慌/亢奋指数统计数据
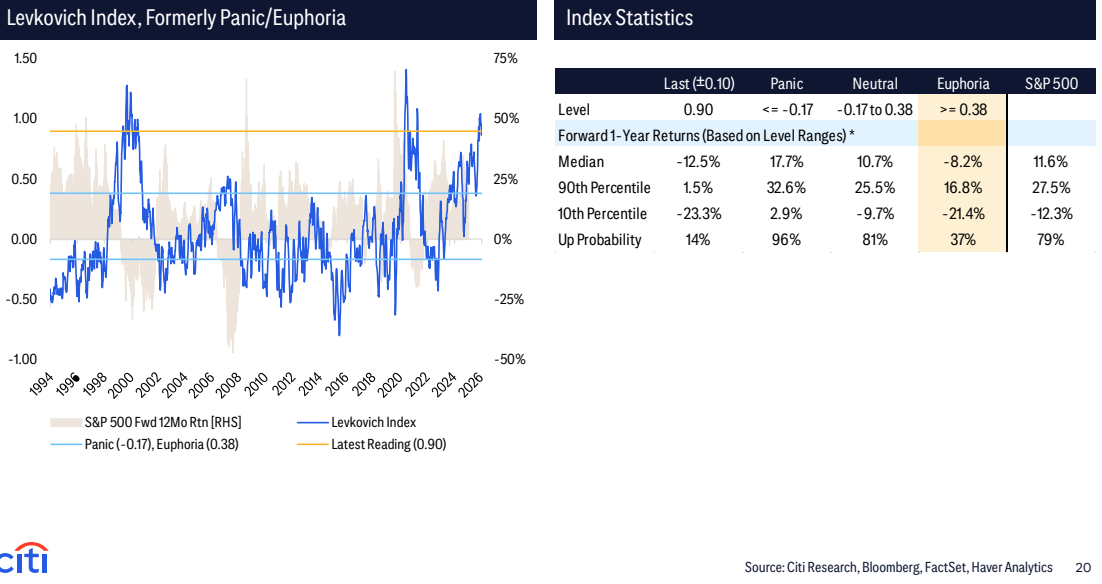
图4. 资金流入动能减弱

图5. 标普500年度资本支出(十亿美元)与标普500板块资本支出增长
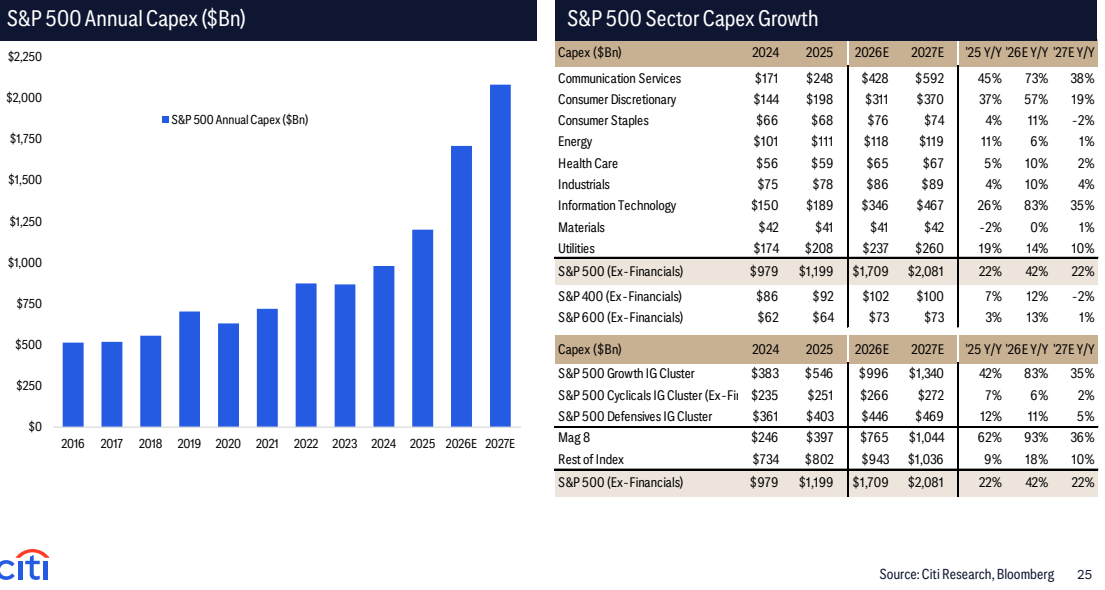
图6. 70%的家庭债务来自按揭贷款,利率锁定效应削弱了美联储政策传导

图7. 按家庭收入划分的消费者分化

图8. 超大盘科技股对生产率的影响
