美国银行:美银 欧洲商业服务月刊汽车跟踪:Inchcape 的终端市场疲软
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告发布了针对汽车终端市场的月度跟踪数据,指出 Inchcape 的市场表现进一步走弱。 尽管 2026 年第三季度 Inchcape 品牌组合销量同比下降 3.3%,且亚太地区表现显著恶化,但分析师仍维持其“买入”评级。 报告将 Inchcape 2026-28 年的 EBIT 预测下调了 3-4%,并将其目标价从 1120p 下调至 1022p。 此外,报告分析了 D’Ieteren 的汽车业务,指出其大众品牌在比利时的注册量同比下降 9.7%,表现持续疲软。 分析师认为,尽管短期市场动能转弱,但 Inchcape 强劲的现金回报计划(至 2030 年预计达 17 亿英镑)支撑了其投资价值。
主要观点
- Inchcape 品牌组合在 2026 年第三季度销量同比下降 3.3%,跑输整体市场 14.1 个百分点。
- 亚太地区是 Inchcape 表现的主要拖累,销量同比下降 21%,其中澳大利亚市场下滑 36.6%。
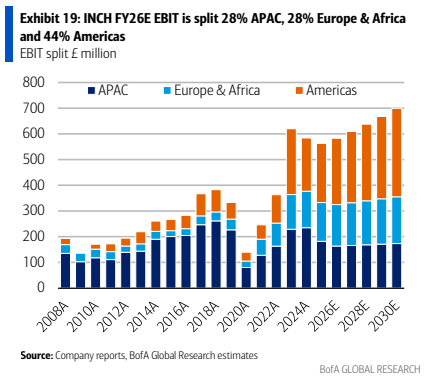
- Inchcape 2026-28 年 EBIT 预测被下调 3-4%,其中 2026 年 EBIT 预测为 5.66 亿英镑,较市场共识低 4%。
- Inchcape 目标价从 1120p 下调至 1022p,但维持“买入”评级,理由是 2025-28 年 EPS 年复合增长率预计为 13%。
- D’Ieteren 汽车业务在比利时的大众品牌注册量同比下降 9.7%,市场份额降至 20.6%。
- Inchcape 预计至 2030 年将实现 17 亿英镑的现金回报,占其市值的 68%。
论述逻辑
- 利用 S&P Global 轻型汽车销售数据跟踪终端市场 -> 发现 Inchcape 品牌销量在 3Q26 出现负增长且跑输市场 -> 结合亚太及欧洲市场疲软趋势下调盈利预测 -> 考虑到股价已回调 14% 且具备强劲现金回报能力 -> 维持买入评级但下调目标价。
关键展望
- 预计 Inchcape 2025-28 年 EPS 年复合增长率为 13%。
- 预计 D’Ieteren 汽车业务 2026 年销量将下降 9%。
推荐标的
- Inchcape PLC (IHCPF): 买入,目标价 1022p。
- D'Ieteren Group (SIEVF): 买入,目标价 220 欧元。
关键图表
图1. INCH品牌组合同比下降3.3%

图2. 美洲地区三季度同样表现不佳(较TAM落后16个百分点)

图3. 欧洲相对更具韧性,但所处环境活跃度较低
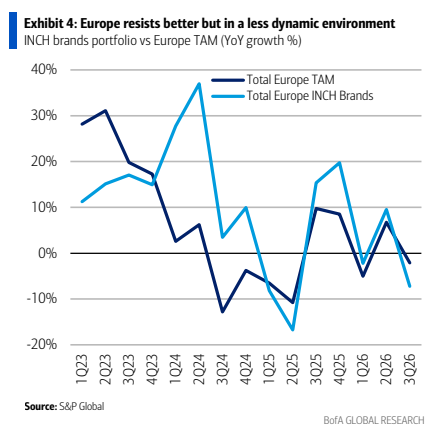
图4. 受新加坡和印尼推动,亚太地区同比增长10%

图5. 欧洲下降2.1%,显示整体出现轻微减速迹象
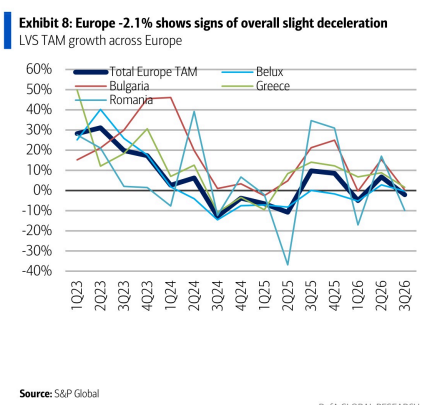
图6. Inchcape品牌组合2026年三季度同比下降3.3%
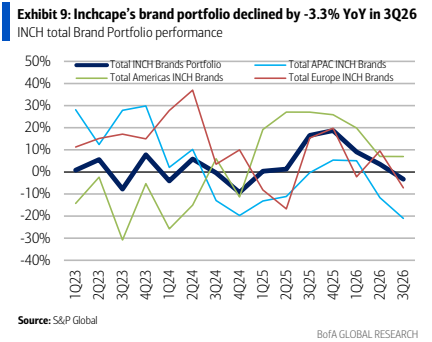
图7. 秘鲁表现强劲(同比增长35.1%),被智利/哥伦比亚抵消
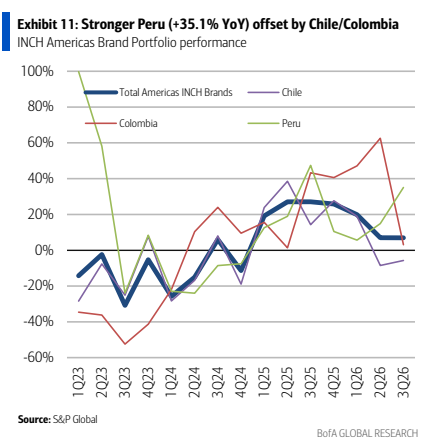
图8. 比卢地区表现优异,被希腊和罗马尼亚抵消
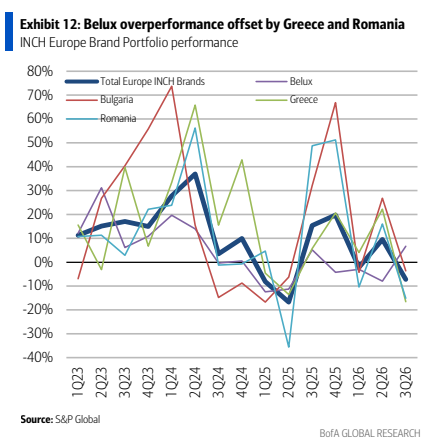
图9. 大众品牌在比利时持续相对疲软
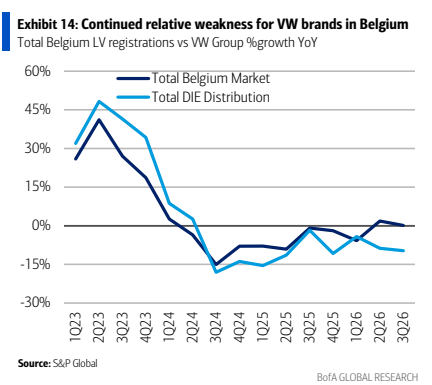
图10. Belron占DIE销售额的30%,但占营业利润的62%(2026财年预测)
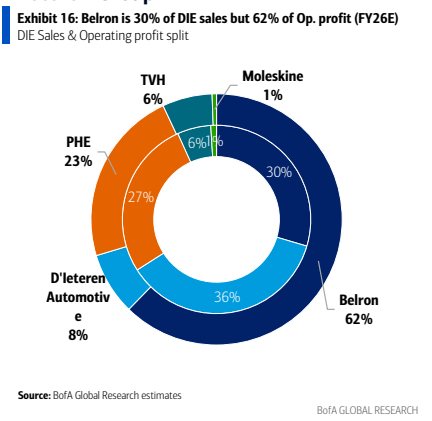
图11. 我们预测汽车业务利润率自2026财年起降至2.5%
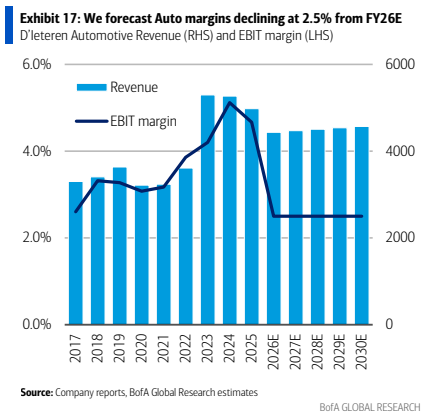
图12. INCH 2026财年预测EBIT分布:亚太28%、欧洲及非洲28%、美洲44%