国金证券 机器人行业周报具身智能写入新质生产力顶层文件,产业景气向上趋势持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券机器人行业周报认为行业景气度加速向上:10月9日《中共中央 国务院关于发展新质生产力的意见》将具身智能列入前瞻布局的未来产业、人形机器人纳入“人工智能+”行动新一代智能终端场景应用,国内顶层政策支持未来有望强化。 海外巨头加速入局,英伟达正讨论向Figure追加投资约10亿美元(本轮融资投前估值约380亿美元),谷歌发布Gemini Robotics2、微软打造人形机器人Azure云算力平台。 Tesla机器人工厂产能提升至周产数百台,新连续自动化生产线建成后预计攀升至周产1k,长期生产目标从1000台提高每周2万台;目前市场一致预期订单持续性较弱,若周产景气度保持2个季度以上,市场预期将会扭转。 行业数据同步兑现:IDC数据显示26H1全球人形机器人出货量近2.5万台、同比增长432.1%,中国市场出货超1.9万台、占比约77.9%;沙利文数据显示26H1全球人形机器人收入5.4亿美元、已超2025全年,收入前五均为中国厂商。 Agility披露Digit 5已获超3亿美元多年期订单并推进SPAC上市,长盈精密2026年1-8月累计交付超110万件人形机器人精密零组件、三四季度订单相比上半年增速更快。 报告认为26年是人形机器人0-1跨越的重要节点,国产链头部本体、海外特斯拉等出货量规模有望从数千台跨越到数万台,全球本体有望迈入数据飞轮竞赛,建议沿特斯拉链收敛、技术迭代与收敛、海外其他供应链、国内本体和应用垂类、优质格局五大方向布局。
主要观点
- 顶层政策定调升级:具身智能写入新质生产力顶层文件、人形机器人纳入“人工智能+”行动,政策定调由地方试点上升至国家层面,国内顶层政策支持力度有望进一步强化。
- 具身智能基础设施加速成网:全国已建成启用70多家具身智能训练场、在建及规划40余家,形成长三角、京津冀、珠三角三大核心集群,头部数据平台累计交付150万小时人类视频数据。
- 真实场景验证同步推进:国庆假期近30家具身智能企业数千台机器人在文旅、零售等消费场景实景上岗,租赁日租金由万元级降至千元以下,倒逼行业由表演经济转向真实生产力。
- 出货量高增兑现:IDC数据显示26H1全球人形机器人出货量近2.5万台、同比增长432.1%,中国市场出货超1.9万台、占比约77.9%,并预测2030年全球出货量将突破75万台。
- 收入规模兑现且中国厂商领跑:沙利文数据显示26H1全球人形机器人收入5.4亿美元、已超2025全年,收入前五均为中国厂商、合计市场份额超过五成。
- 海外本体资本化提速:英伟达讨论向Figure追加投资约10亿美元(投前估值约380亿美元),Agility披露Digit 5超3亿美元订单并推进SPAC上市,波士顿动力任命Rohit Prasad出任CEO押注商业化,RobCo融资后估值达10亿美元。
- Tesla量产爬坡是核心边际变化:机器人工厂自动化产线安装测试加速、产能提升至周产数百台,新连续自动化生产线建成后预计攀升至周产1k,长期生产目标从1000台提高每周2万台;若周产景气度保持2个季度以上,市场对订单持续性较弱的一致预期将会扭转。
- 国内场景合作升级:优必选与一汽-大众战略合作推进具身智能机器人在物流领域的应用场景开发及测试,合作由质检工位延伸至搬运、分拣等物流环节;柳州万台级超级智慧工厂已投产,2025年全尺寸人形机器人销量1079台、收入8.2亿元居全球第一。
- 数据与模型端新方向涌现:浙江上虞部署40台数据采集机器人累计采集高精度操作数据超15万条;灵生科技完成亿元级A轮融资(自研跨本体统一架构RUDA);本溯智能获五源资本领投种子轮,以“动作原生”In-Context范式挑战主流VLA路线,其X-VLA以不足1000小时预训练数据助团队从400余支队伍中夺得IROS 2025智元机器人挑战赛总冠军。
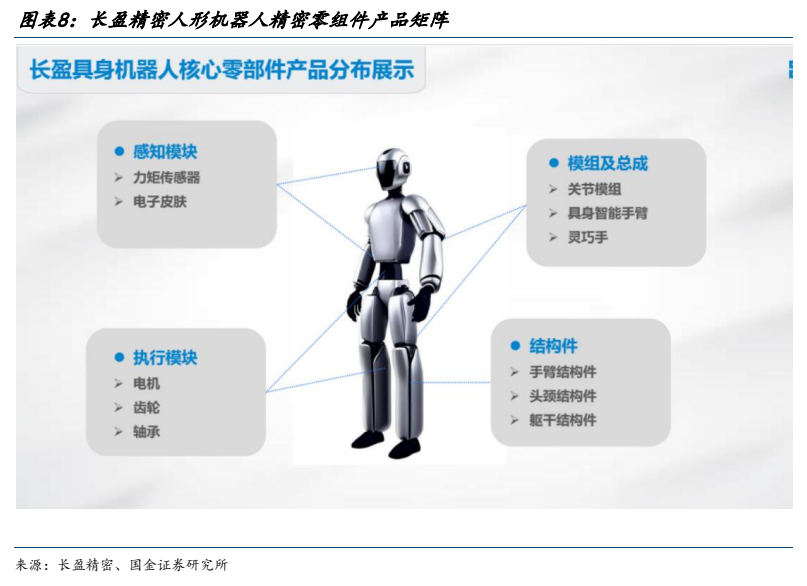
- 零部件交付数据兑现:长盈精密2026年1-8月累计交付超110万件人形机器人精密零组件、三四季度订单相比上半年增速更快并积极扩产;触觉赛道热度延续,灵感机器人、南京酷灵各完成数千万元天使轮融资,帕西尼PX6AX GEN3多维触觉传感器获海外可穿戴设备Ominibody Hand采用。
- 投资建议聚焦五大方向:特斯拉链收敛(拓普集团、三花智控等)、技术迭代与收敛(电驱动新技术、灵巧手、peek新材料、高端轴承)、海外其他供应链(银轮股份及电子链)、国内本体和应用垂类(宇树、智元、乐聚、银河通用)、围绕长期确定性的优质格局标的(绿的谐波、奥比中光等)。
论述逻辑
- 顶层文件将具身智能列入未来产业、人形机器人纳入“人工智能+”行动(政策定调升至国家层面)→ 训练场成网(70多家建成、40余家在建规划、150万小时数据交付)与国庆数千台机器人实景上岗、租赁日租金由万元级降至千元以下(真实场景验证+转向真实生产力)→ IDC 26H1出货近2.5万台、同比+432.1%、中国占77.9%,沙利文26H1收入5.4亿美元已超2025全年且前五均中国厂商(行业数据兑现)→ 英伟达拟再投Figure约10亿美元、Agility超3亿美元订单推进SPAC上市、波士顿动力换帅、Tesla产能周产数百台并向周产1k爬坡、长期目标每周2万台(海外资本化与量产提速)→ 长盈精密1-8月交付超110万件、三四季度订单提速(供应链订单景气边际提升明显)→ 结论:26年是人形机器人0-1跨越的重要节点,出货量有望从数千台跨越到数万台,行业卡点在数据和算法、全球本体迈入数据飞轮竞赛,围绕特斯拉链收敛、技术迭代、海外供应链、国内本体垂类、优质格局五大方向布局。
关键展望
- Tesla周产景气度是关键验证点:若周产景气度保持2个季度以上,市场预期将会扭转;新连续自动化生产线建成后预计攀升至周产1k,Tesla长期生产目标从1000台提高每周2万台。
- 26年为人形机器人0-1跨越节点:随着国内外供应链排产提升,国产链头部本体、海外特斯拉等出货量规模有望从数千台跨越到数万台,应用场景主要来自文娱商演、科研教育、数据采集、导览导购等。
- Agility SPAC上市时间窗口:与Churchill Capital XI的SPAC合并已向SEC提交S-4文件,预计26Q4交割后以“AGLT”登陆纳斯达克(6月公布时估值约25亿美元、拟募资6.2亿美元),有望成为美股首批人形机器人整机上市公司之一。
- IDC预测2030年全球人形机器人出货量将突破75万台。
- 风险提示共五条:机器人量产及订单交付、商业化场景落地、数据质量及模型泛化能力、核心零部件研发及量产进度均可能不及预期,以及行业竞争加剧及产品价格下降风险。
推荐标的
- 特斯拉链的收敛——围绕确定性和空间,重点关注拓普集团、三花智控等。
- 技术迭代与收敛——看好电驱动新技术(谐波磁场电机、GaN)、灵巧手(电子手套、新型基材)、新材料(peek)、高端轴承等相关标的。
- 海外其他供应链的机会——苹果、谷歌、OpenAI、Figure等陆续迈入0-1,重点关注银轮股份以及电子链标的相关机会。
- 国内本体和应用垂类机会——宇树、智元、乐聚、银河通用等陆续上市,关注供应链以及本体标的。
- 围绕长期确定性布局“优质格局”标的——重点关注绿的谐波、奥比中光等。
- 产业链重点提及公司:优必选(2025年全尺寸人形机器人销量1079台、收入8.2亿元居全球第一,与一汽-大众战略合作)、长盈精密(2026年1-8月累计交付超110万件精密零组件、三四季度订单提速);报告为行业周报,未给出个股评级与目标价。
关键图表
图1. 图表 1: 本周行业重大事件梳理
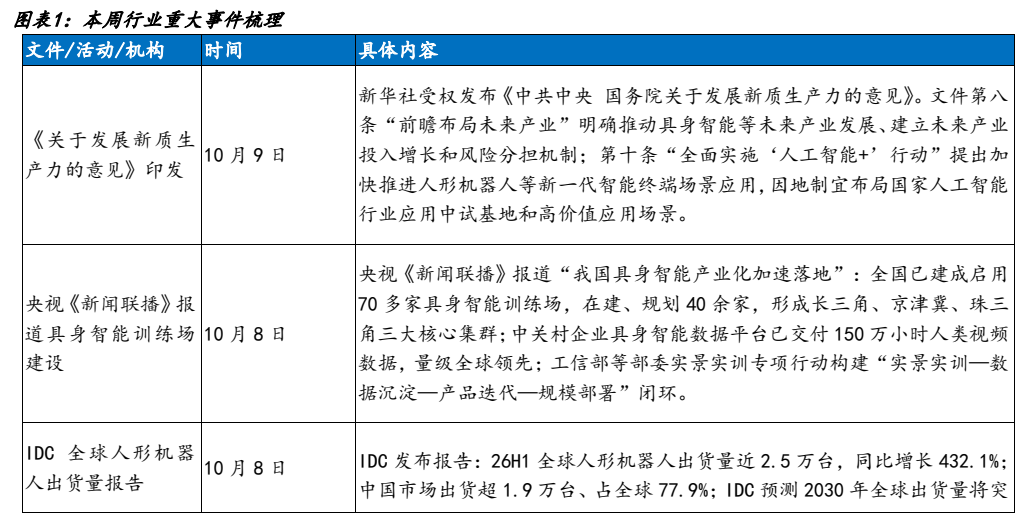
图2. 图表 2: 本周本体公司边际变化汇总
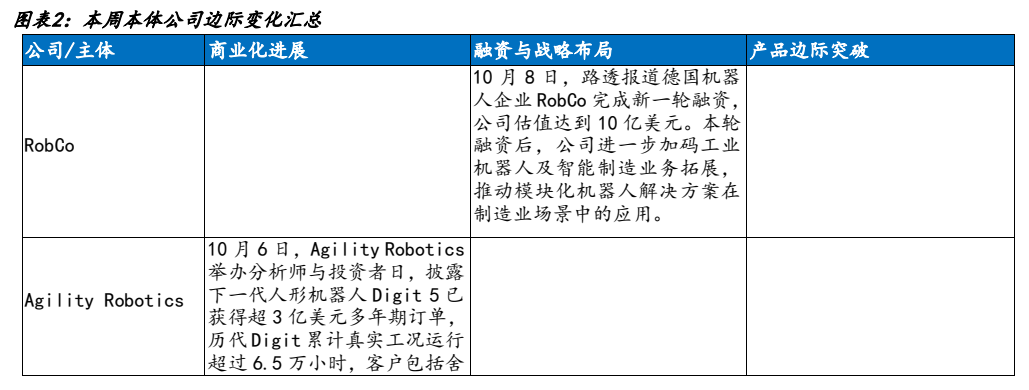
图3. 图表 3: 优必选机器人在工厂中应用表现
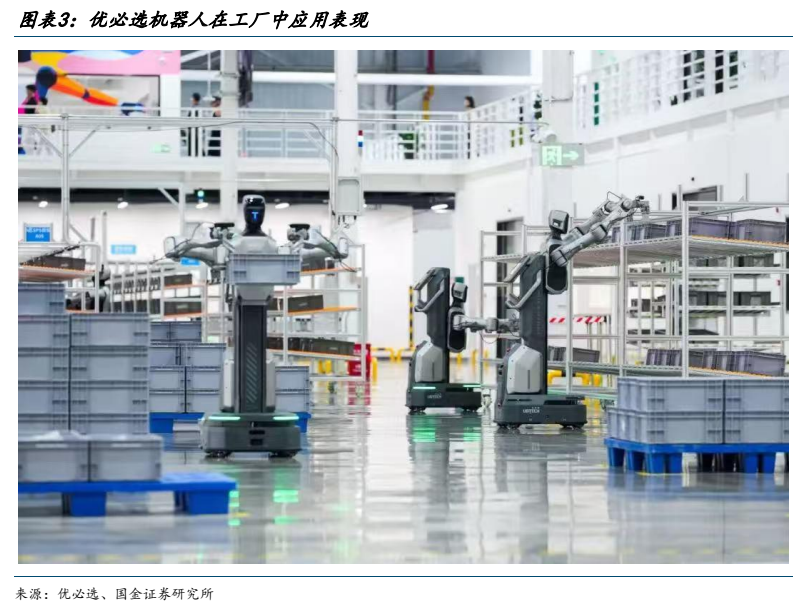
图4. 图表 4: Agility Digit 5 人形机器人产品展示
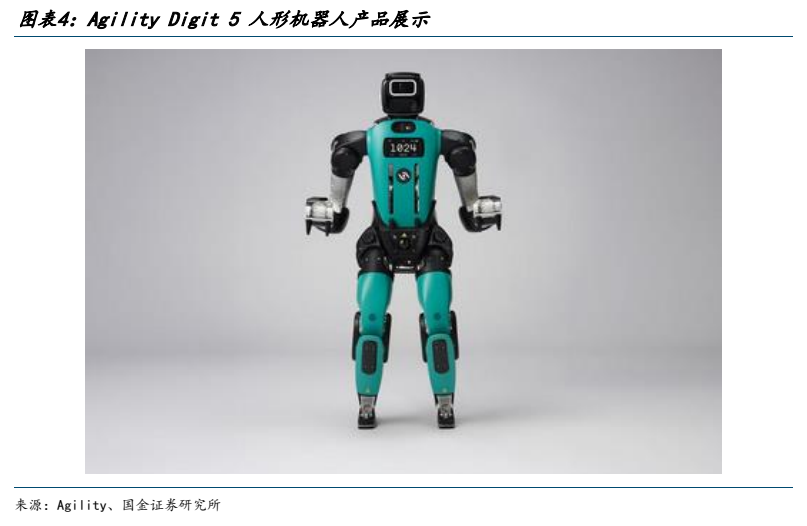
图5. 图表 5: 本周数据及模型进展汇总
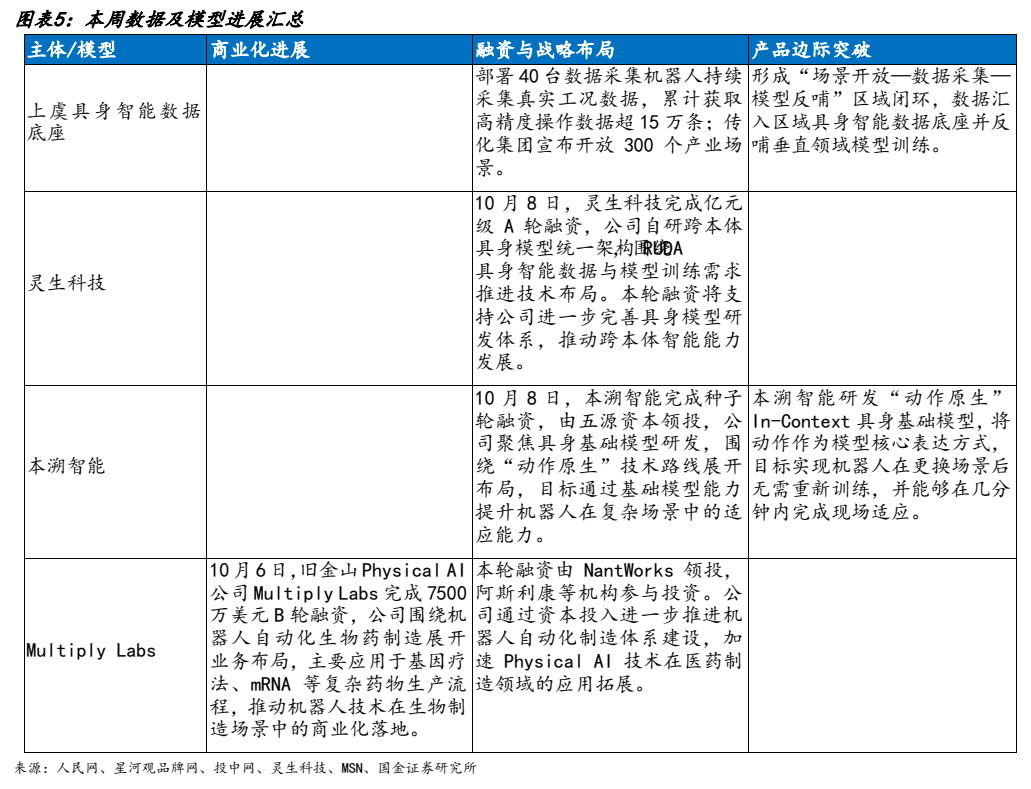
图6. 图表 6: 本溯智能 xAIR 科研“XVLA”具身基础模型技术路线
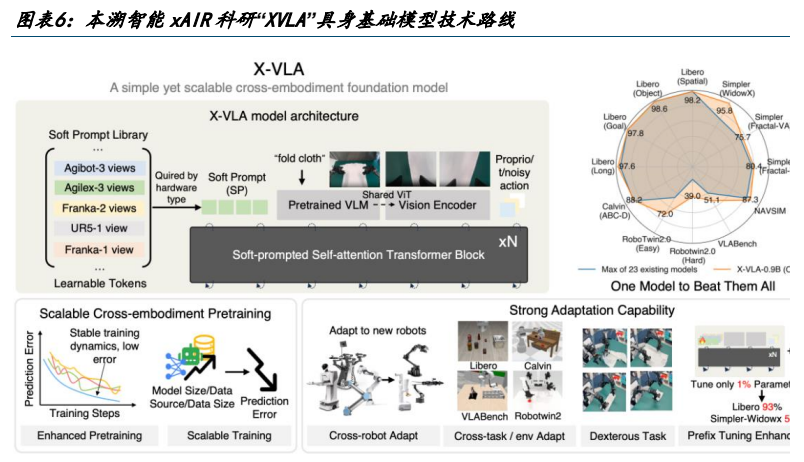
图7. 图表 7: 本周核心零部件及基础设施进展
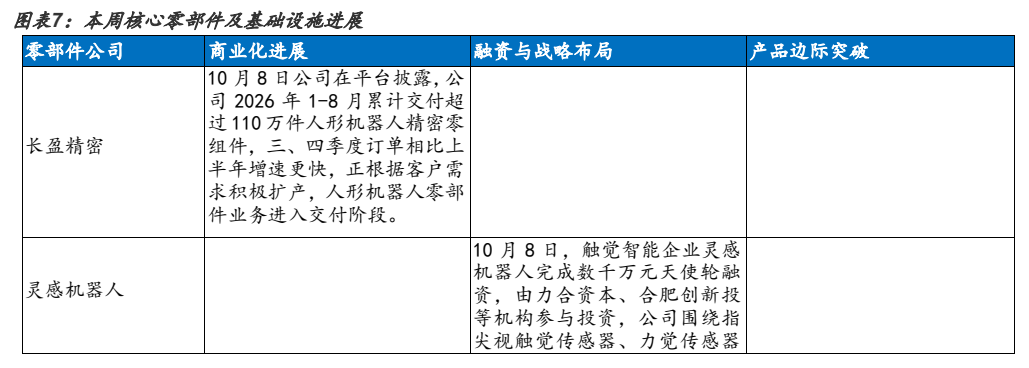
图8. 图表 8: 长盈精密人形机器人精密零组件产品矩阵