野村 美国经济周刊美联储官员暗示10月暂停加息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村美国经济周报指出,9月非农就业仅增29k,远低于野村预期的130k和共识的90k,且前月数据遭负修正,下修主要反映季节性因子变化而非就业动能恶化;服务业招聘走弱(私人教育与保健服务因海地工人TPS到期继续放缓),但AI建设浪潮推动建筑与制造业就业保持韧性,失业率小幅升至4.175%(前值4.141%),时薪环比仅增0.1%。 PCE年度修订带来鸽派意外:7月核心PCE同比从3.34%大幅下修至2.98%,8月同比停留在3.01%,低于共识与野村的3.3%以及主席Warsh的3.2%、理事Cook的3.4%;最大下修来自投资组合管理与投资咨询价格(同比从20.8%降至8.6%),修订后通胀动能与广度指标均改善,6个月年化口径下涨幅超3%的成分占比降至约44.2%,为2025年10月以来最低。 美联储副主席Jefferson与纽约联储主席Williams明确反对10月加息,强调需等待评估更多数据,中期选举临近也可能令决策者不愿在10月行动;但Williams、Barr、Kashkari、Logan等仍暗示12月或之后需进一步紧缩。 野村据此维持10月暂停加息、12月进行最终25bp加息的判断,预计2026年四季度核心PCE同比为3.0%,较FOMC中值3.4%低0.4个百分点,并预计失业率到2027年底逐步降至3.9%。 报告同时提示风险:Warsh混乱言论与政治压力可能损害美联储抗通胀信誉,AI泡沫破裂或引发资产价格大幅回调,而AI驱动的存储芯片短缺和伊朗战事延长造成的供应链扰动可能导致第二轮商品通胀。
主要观点
- 9月非农就业增速放缓至29k,远低于野村预期的130k和共识的90k,且前月数据遭负修正;下修主要反映季节性因子变化,而非后期受访样本就业增长走弱。
- 就业走弱集中在服务业:私人教育与保健服务岗位增长因海地工人TPS到期而继续放缓;周期性行业依然强劲,AI建设浪潮似乎正在推动建筑和制造业就业增长。
- 家庭调查细节总体健康:失业率仅小幅升至4.175%(前值4.141%),劳动参与率继续回升,U6不完全就业率连续第二个月下降,求职率升至一年多来最高,裁员指标保持低迷。
- 9月平均时薪环比仅增0.1%(野村预期0.2%、共识0.3%),负日历效应构成拖累;薪资增速放缓强化了劳动力市场并非通胀压力来源的观点。
- PCE年度修订带来鸽派意外:7月核心PCE同比从3.34%大幅下修至2.98%,8月环比0.247%(接近野村预测的0.278%),同比停留在3.01%,低于共识与野村的3.3%以及Warsh主席的3.2%、Cook理事的3.4%。
- 核心PCE下修的最大来源是投资组合管理与投资咨询价格:7月同比从20.8%下修至8.6%,修订后的价格轨迹显示其对股价的敏感度和逐月波动均有所下降。
- 修订后多项潜在通胀指标改善:3个月和6个月年化核心PCE(Waller理事强调的动能指标)变得更有利;Warsh偏好的扩散指数9月进一步小幅改善,同比涨幅超3%的PCE成分占比降至2026年1月以来最低,6个月年化口径降至约44.2%,为2025年10月以来最低。
- 野村预计2026年四季度核心PCE同比为3.0%,比FOMC中值预测3.4%低0.4个百分点;18份FOMC参与者提交的预测中有15份预计核心PCE为3.3%或以上,预示存在广泛下修空间。
- 本周Fedspeak偏鸽:纽约联储主席Williams反对10月加息,称9月加息后“没有紧迫必要”;副主席Jefferson称评估变化的宏观环境“需要一些时间”,似乎不倾向10月行动;两位核心成员同周传达相似信息,暗示可能存在协调沟通以管控市场预期,且中期选举临近也可能令决策者不愿在10月加息。
- 但多数决策者仍预期12月或之后进一步紧缩:Williams称若经济如预期演变,年内晚些时候“再进行一次上调”可能是合适的;Barr、Kashkari和Logan表示需要多次额外加息;Logan认为更高的期限溢价会拖慢经济、降低紧缩货币政策的必要性,且Jefferson与Logan都提到近期美债收益率上行。
- 在政策沟通方面,圣路易斯联储主席Musalem强调清晰传达美联储反应函数的重要性,变相反对缩减SEP/点阵图的提议,与Waller早前言论呼应;连同Williams和Jefferson的事实性前瞻指引,表明官员们正在抵制Warsh主席压缩美联储沟通的尝试。
- 经济展望与风险:野村维持10月暂停、12月最终加息25bp的判断;预计资本开支驱动的增长延续、失业率到2027年底逐步降至3.9%、通胀于今年晚些时候见顶;风险包括缺乏前瞻指引、Warsh混乱言论和政治压力损害抗通胀信誉,地缘升级收紧金融条件,AI泡沫破裂引发资产价格大幅回调,以及AI驱动的存储芯片短缺和伊朗战事延长导致的供应链扰动可能引发第二轮商品通胀。
论述逻辑
- 9月非农大幅逊于预期(29k,野村预期130k、共识90k)且时薪环比仅增0.1% → 劳动力市场并非通胀压力来源;PCE年度修订大幅下修核心通胀(7月同比自3.34%下修至2.98%;8月同比为3.01%、低于共识与野村预期的3.3%,主要受回溯修订影响),三/六个月年化动能与扩散指数等广度指标改善 → 通胀面临下行惊喜;叠加Williams与Jefferson两位FOMC核心成员反对10月加息、中期选举临近令决策者不愿行动 → 10月暂停加息;但多数官员仍预期年内晚些时候进一步紧缩,且野村预计Q4 2026核心PCE仍达3.0%(远高于2%目标) → 维持10月暂停、12月最终加息25bp的判断,并预计失业率到2027年底逐步降至3.9%。
关键展望
- 政策路径:10月暂停加息、12月进行最终25bp加息;预测表中联邦基金目标区间中值2026年三季度为3.875%、四季度升至4.125%(2026、2027年底均为4.125%)。
- 通胀:核心通胀仍远高于美联储2%目标且风险偏上行,中东紧张局势推升能源价格、特朗普总统言论暗示油价未来数月可能保持高位;野村预计通胀于今年晚些时候见顶,2026年四季度核心PCE同比3.0%,低于美联储SEP预测的3.4%。
- 增长与就业:强劲企业投资(日益扩展至AI之外)和韧性消费驱动增长,Q3消费或现负面回补但更可能是动能温和放缓而非严重恶化,住房在高抵押利率下保持疲弱;预计失业率到2027年底逐步降至3.9%。
- 风险因素:缺乏前瞻指引、Warsh混乱言论及对FOMC参与者的政治压力可能损害抗通胀信誉并引发市场剧烈反应;地缘进一步升级可能收紧金融条件并恶化财政前景;AI泡沫破裂或致资产价格大幅回调与投资走弱;AI驱动的存储芯片短缺及伊朗战事延长造成的供应链扰动可能引发第二轮商品通胀。
- 未来一周验证点(经济日历,覆盖美国、欧洲、英国、CEEMEA、日本及亚洲除日本):10月5日美国ISM服务业指数(55.4、55.9、55.0)、10月6日美国8月贸易帐(-88.6、-102.0、-83.8十亿美元)与FOMC会议纪要(3.4)、10月9日密歇根大学10月初值消费者信心(48.1、47.7、48.0)及5-10年通胀预期。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观经济周报,不涉及个股评级或目标价;核心政策判断为美联储10月暂停加息、12月进行最终25bp加息。
关键图表
图1. 9月非农就业整体增长放缓至2.9万,且前月数据被向下修正
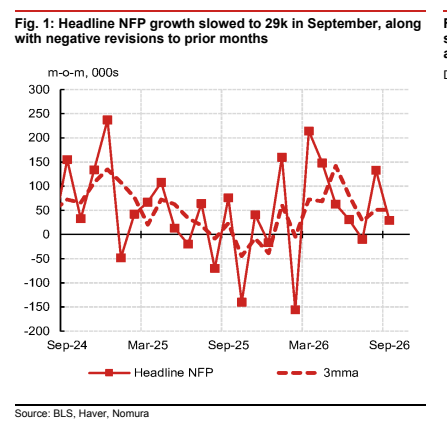
图2. 向下修正主要反映了季节性因素的变化,而非后期调查受访者就业增长走弱
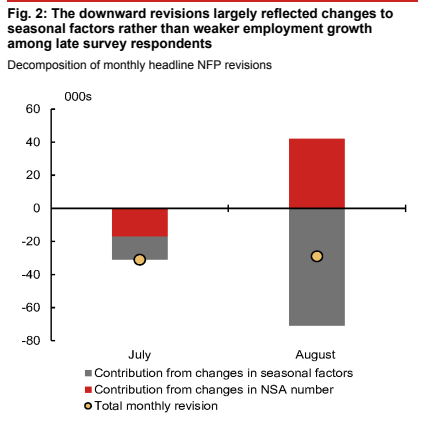
图3. 人工智能基础设施建设似乎正在推动建筑业和制造业的就业增长
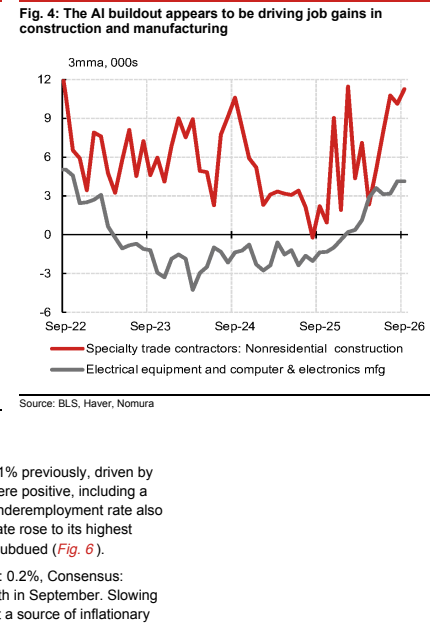
图4. 求职成功率升至一年多来的最高水平
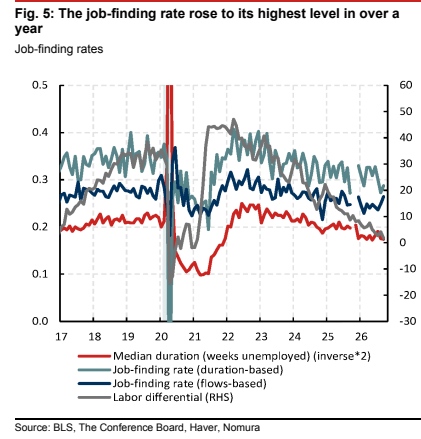
图5. 裁员相关指标保持低迷
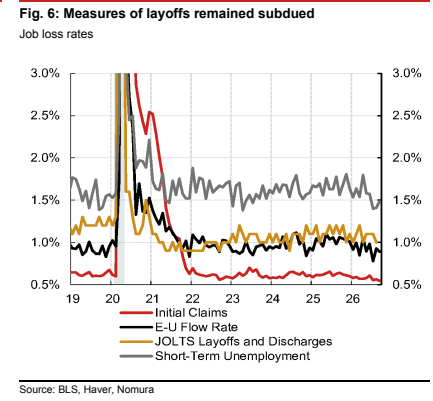
图6. 沃什主席最看重的潜在通胀指标进一步小幅改善,同比涨幅高于3%的PCE通胀分项占比略有回落
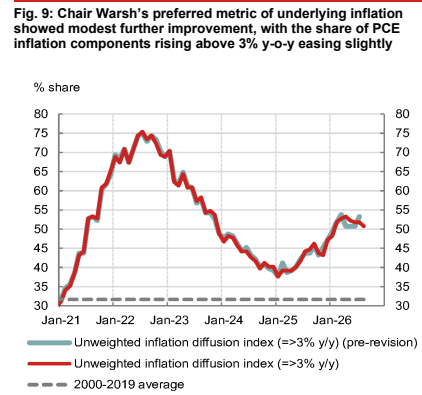
图7. 按六个月年化计算,涨幅高于3%的PCE通胀分项占比更明显地降至44.2%,为2025年10月以来最低
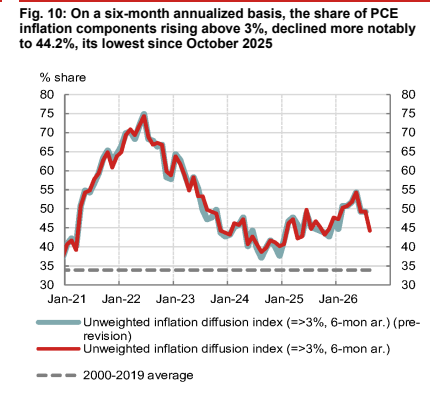
图8. 沃勒理事强调的三个月和六个月年化核心PCE通胀作为衡量潜在动能的有用指标,目前看来更为有利
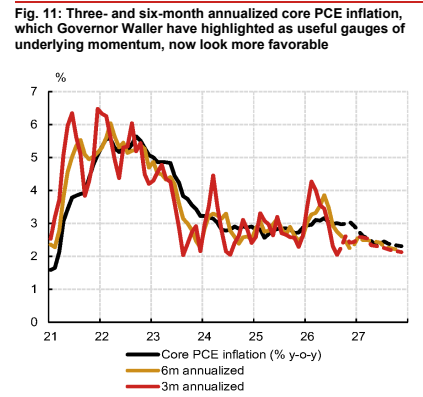
图9. 我们预计2026年四季度核心PCE通胀同比为3.0%,较FOMC中位数预测的3.4%低0.4个百分点
