高盛 目标周度前瞻:信贷压力推动货币政策因素大幅重新定价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛 GOAL 周报称,上周美国核心 PCE 低于预期、欧元区核心 HICP 接近共识,9 月美国制造业 ISM 持平、就业数据弱于共识,其美国经济团队将下一次也是最后一次加息预期推迟至 12 月,并维持到 2028 年一季度共降息 3 次的预测。 风险偏好指标 PC2“货币政策”因子降至 -8,为 2000 年以来第三低(仅次于 2020 和 2022 年),下行压力由利率扩大到信用:利差走阔在欧元区主权债尤其法国最为剧烈,并广泛波及公司债与新兴市场信用,RAI Credit 录得 2000 年以来最大周度跌幅之一,总体 RAI 收于 0.2。 信用压力已外溢至欧洲而非美国股市,美国股票/CDX 相关性仍低。 历史上 PC2 降至类似水平共 6 次、RAI Credit 低于 -2 且其余分项高于 -0.5 的情形共 5 次,随后 3 个月跨资产回报离散度大,边际上对久期(美国 10 年期 TIPS)更正面、对股票和信用支撑有限,2022 年与 2021 年 11 月为例外。 因此报告对 3 个月各资产类别持中性,12 个月维持超配股票/低配信用,并继续低配欧洲股票与欧元 IG/HY 信用,担忧法国金融条件收紧、意大利 2027 年赤字修正、西班牙提前选举与冬季气价上行风险。 交易上以前端收方互换期权作为凸性对冲,建议买入 Real Estate、Utilities、Russell 2000、Homebuilders 等利率敏感股看涨期权,若 PC2 因欧元区风险下降而改善则 MSCI EAFE/STOXX 600 看涨期权具吸引力。 关键点位:标普 500 三/六/12 个月目标 8000/8300/8700(现值 7723),美国 10 年期收益率 4.75/4.65/4.45%,黄金 4,715/4,850/5,235 美元/盎司。
主要观点
- 宏观数据转弱但未改宽松路径:核心 PCE 低于预期、9 月制造业 ISM 持平、就业弱于共识,高盛美国经济团队将下一次也是最后一次加息预期推迟至 12 月,仍预计到 2028 年一季度共降息 3 次。
- RAI PC2“货币政策”因子上周降至 -8,为 2000 年以来第三低(次于 2020 和 2022 年),下行压力从利率端扩大至信用端。
- 信用利差走阔以欧元区主权债尤其法国最剧烈,并广泛波及公司债与新兴市场信用;RAI Credit 录得 2000 年以来最大周度跌幅之一,而股票、波动率和外汇分项受影响较小、仍为正值,总体 RAI 收于 0.2。
- 信用压力外溢至欧洲而非美国股市:欧洲股票对信用敏感性更大,美国股票/CDX 相关性仍低。
- 历史信号离散:2000 年以来 PC2 降至类似水平(跌破 -6.9)共 6 次,随后 3 个月跨资产回报广泛分散,边际上美国 10 年期 TIPS 和股票为正,2022 年(PC2 负值持续近一年)是关键例外。
- 2000 年以来 RAI Credit 低于 -2 且其余分项(除信用外 RAI)高于 -0.5 的情形共 5 次,3 个月回报不对称性对久期更正面、对股票或信用支撑有限,2021 年 11 月是例外。
- 配置结论:3 个月各资产类别全部中性,12 个月维持超配股票/低配信用,并继续低配欧洲股票和欧元 IG/HY 信用。
- 欧洲面临多重不确定性:法国金融条件收紧与增长走弱、意大利修正后的 2027 年赤字、西班牙提前选举以及冬季天然气价格上行风险。
- 风险偏好回升需要利率缓解和更高的 PC2,即将到来的三季度财报季可能提供支撑;能源价格回落或美国通胀进一步降温可能引发更广泛的“金发姑娘”式重新定价,但政策转向门槛仍高——有意义的 ECB 干预需要更剧烈、更广泛的主权压力。
- 交易思路:前端收方互换期权是对严重增长冲击的凸性对冲、也可受益于能源价格正常化;Real Estate、Utilities、Russell 2000、Homebuilders 等利率敏感股看涨期权提供利率缓解敞口;若 PC2 因欧元区风险下降而改善,MSCI EAFE/STOXX 600 看涨期权具吸引力。
- 关键预测(Exhibit 7):标普 500 现值 7723,3/6/12 个月目标 8000/8300/8700(隐含总回报 3.9/8.0/13.8%);Stoxx 600 低配,目标 670/680/695;美国 10 年期收益率现值 5.28%,预测 4.75/4.65/4.45%;黄金超配,4,715/4,850/5,235 美元/盎司;WTI 79/77/72 美元/桶。
- 商品板块近一年分化明显:S&P GSCI 过去一周 -0.9%、近一月 +2.0%、近一年 +58.5%,其中能源权重 57.2%、近一年 +115.0%,工业金属 +27.9%,贵金属 +8.7%,农产品 +11.9%,畜牧 -1.4%。
论述逻辑
- 宏观数据走弱(核心 PCE 低于预期、ISM 持平、就业弱于共识)→ 利率市场已计入更鸽的联储路径(加息推迟至 12 月、至 2028 年一季度降息 3 次)→ 但过去两周信用利差走阔、压力从利率转向信用 → PC2 货币政策因子降至 -8(2000 年以来第三低)、RAI Credit 录得 2000 年以来最大周度跌幅之一(法国主权利差为首、波及公司债与 EM 信用),而股权/波动率/外汇分项仍为正、总体 RAI 收于 0.2 → 信用压力外溢至欧洲而非美国股市 → 历史可比(6 次 PC2、5 次 RAI Credit 情形)显示后续 3 个月回报离散度大、对久期更正面、对股票和信用支撑有限 → 因此短期 3 个月对全部资产类别中性、12 个月维持超配股票/低配信用,并低配欧洲股票与欧元 IG/HY 信用 → 交易上以前端收方互换期权对冲尾部风险、以利率敏感股和 MSCI EAFE/STOXX 600 看涨期权博弈利率缓解或欧元区风险缓和,等待 Q3 财报季、能源降价或美国通胀回落触发更广泛重定价。
关键展望
- 联储路径:下一次也是最后一次加息预期推迟至 12 月,到 2028 年一季度仍预计共 3 次降息。
- 风险偏好回升的验证点:需要利率缓解和更高的 PC2,即将到来的 Q3 财报季可能提供支撑。
- 更广泛的“金发姑娘”重定价条件:能源价格回落或美国通胀进一步降温;政策转向门槛仍高,有意义的 ECB 干预需要更剧烈、更广泛的主权压力。
- 欧洲风险窗口:法国金融条件收紧与增长走弱、意大利修正后的 2027 年赤字、西班牙提前选举、冬季天然气价格上行风险。
- 关键点位(3/6/12 个月预测):标普 500 8000/8300/8700;Stoxx 600 670/680/695;MSCI 亚太(除日本)960/1040/1120;Topix 4400/4500/4600;美国 10 年期收益率 4.75/4.65/4.45%;德国 3.25/3.25/3.25%;黄金 4,715/4,850/5,235 美元/盎司;WTI 79/77/72 美元/桶;布伦特 84/82/77 美元/桶。
推荐标的
- 资产配置:3 个月各资产类别全部中性;12 个月维持超配股票/低配信用。
- 区域与信用内部:继续低配欧洲股票、低配欧元 IG/HY 信用,主因欧洲多重不确定性(法国、意大利、西班牙、气价)。
- Exhibit 7 权重明细:股票——标普 500 OW/OW、Stoxx 600 UW/UW、MSCI 亚太(除日本)OW/OW、Topix OW/OW;10 年期国债——美国 OW/OW、德国 OW/OW、日本 UW/UW、英国 N/OW;信用——美元 IG/HY OW/OW、欧元 IG/HY UW/UW、EM 硬通货主权 N/N;商品——黄金 OW/OW,WTI、布伦特、铜 N/N。
- 对冲与期权策略:前端收方互换期权作为严重增长冲击的凸性对冲,同时受益于能源价格正常化。
- 方向性期权:买入利率敏感股(Real Estate、Utilities、Russell 2000、Homebuilders)看涨期权博弈利率缓解;若 PC2 因欧元区风险下降而改善,MSCI EAFE/STOXX 600 看涨期权具吸引力。
关键图表
图1. 我们的PC2“货币政策”因子降至2000年以来最低水平之一

图2. 不同资产类别的风险偏好指标
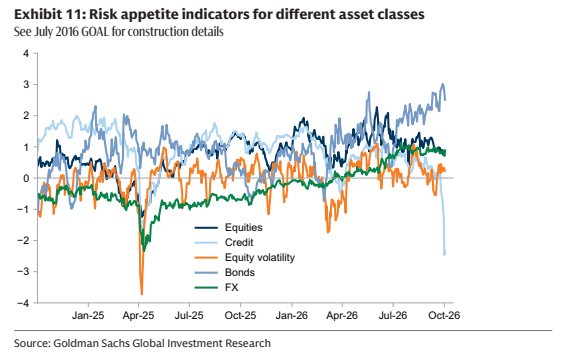
图3. 过去12个月各地区风险平价组合表现
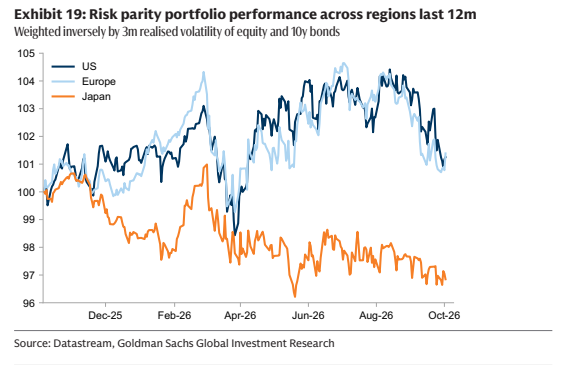
图4. 新兴市场现金信用债 vs. 新兴市场股票
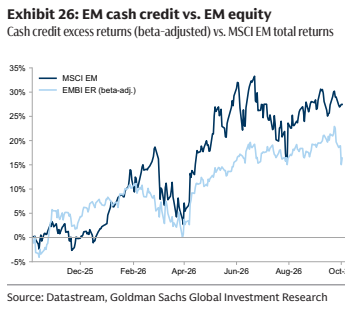
图5. 情绪指标的百分位(2007年以来数据)
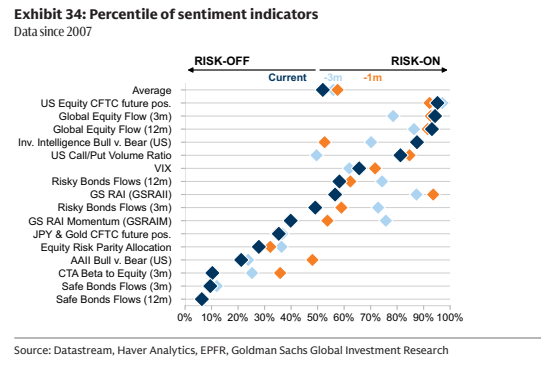
图6. 股票净多头持仓(杠杆基金与资产管理公司净期货持仓,十亿美元)
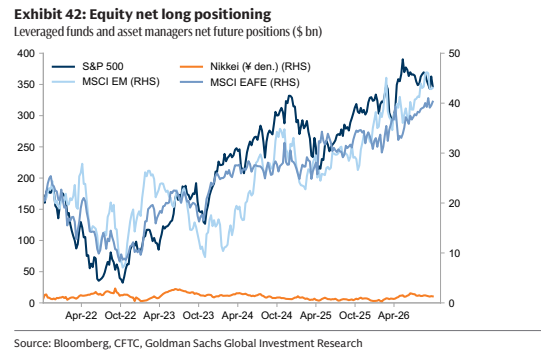
图7. 股指平值期权隐含波动率期限结构
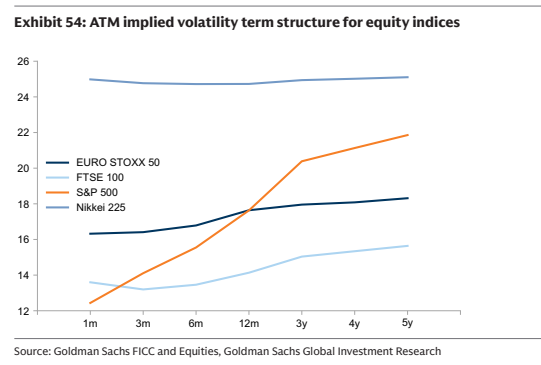
图8. 市场隐含的美国衰退概率
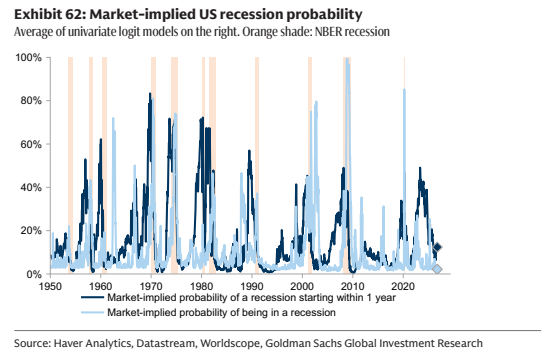
图9. MSCI世界风格指数估值区间
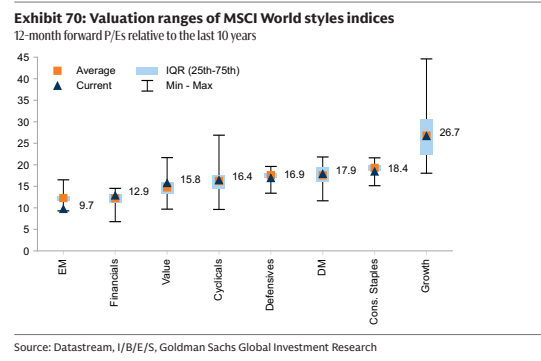
图10. 过去12个月FY1一致预期盈利
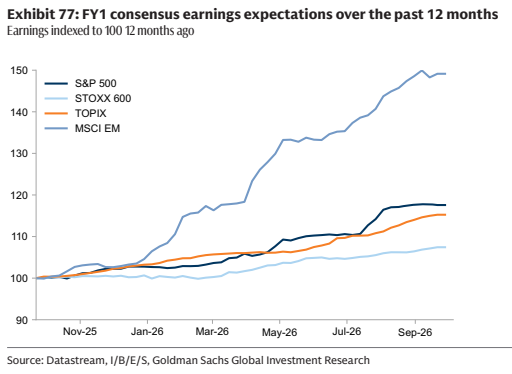
图11. 美国-德国
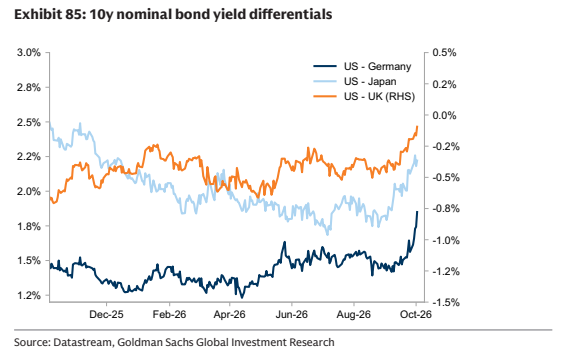
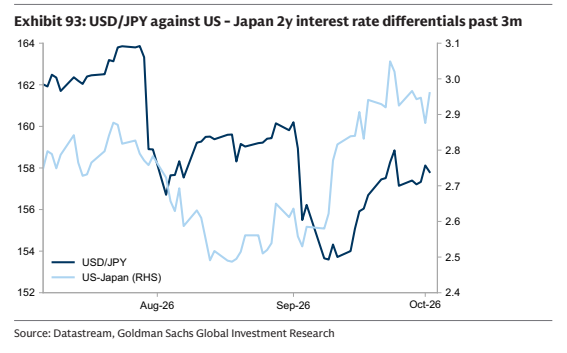
图12. 美元/日元与美日2年期利差对比(过去3个月)