摩根大通:全球需求指标3:基本金属供需追踪:市场等待关税更新之际,中国持续买入铜
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,尽管市场等待关税政策更新,中国仍在持续买入铜。中国铜需求指标因高基数效应在5月大幅下滑,消费加权终端需求指标同比下降5%(年初至今至5月)。然而,表观消费量因精炼产量韧性和库存持续下降而继续走高,5月同比增长8%(年初至今约+3%)。中国精炼铜产量仍接近1400万吨,受益于废铜进口强劲,尽管铜精矿进口年初至今同比下降1%。报告还分析了全球铜库存、冶炼厂活动及主要矿企产量等关键数据。
主要观点
- 中国铜需求指标因高基数效应大幅下滑:消费加权终端需求指标5月同比下降5%(年初至今至5月),建筑和可再生能源领域疲软。
- 可再生能源装机在5月面临极高基数(2025年6月前抢装潮),导致同比大幅走弱。
- 电网投资5月也低于2025年5月的强劲水平,但年初至今仍同比增长约13%。
- 高基数效应将从6月起逐渐消退。
- 中国表观消费量继续与终端需求背离:5月同比增长8%(年初至今约+3%),受精炼产量韧性和库存下降支撑。
- 中国精炼铜产量仍接近1400万吨(图43、图44),废铜进口强劲(图41)。
- 铜精矿进口年初至今同比下降1%(图38)。
- 全球铜库存(包括LME、SHFE、保税区等)在2026年5月出现下降。
- 全球冶炼厂活动指数显示2026年5月有所回升。
- 主要铜矿企业产量数据(如智利、秘鲁)在2026年5月呈现不同趋势。
论述逻辑
报告从中国铜需求指标因高基数下滑出发,指出终端需求(建筑、可再生能源、电网)走弱,但表观消费因精炼产量韧性和库存下降而保持增长,形成背离。随后分析全球铜库存、冶炼厂活动和矿企产量,综合判断市场在关税不确定性下仍由中国买入支撑。
关键展望
报告未明确给出未来价格或时间窗口预测,但指出高基数效应将从6月起逐渐消退,可能改善同比数据。市场仍在等待关税政策更新。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 风力发电装机容量新增

图2. 工业机器人产量增长

图3. 中国铜扁平材生产商开工率
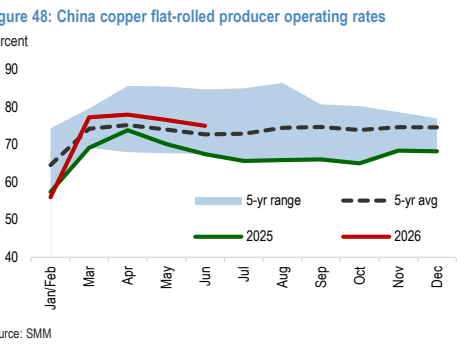
图4. 全球可见铝库存

图5. 中国铝土矿总进口量

图6. 全球可见锌库存

图7. 全球可见镍库存(按使用天数计)

图8. 中国可见镍库存总量(SHFE+地区)
